#中国工业利润增速连续四月放缓 ¿Las ganancias industriales están «desacelerándose»? En realidad, entre enero y agosto aún subieron un 15,7%
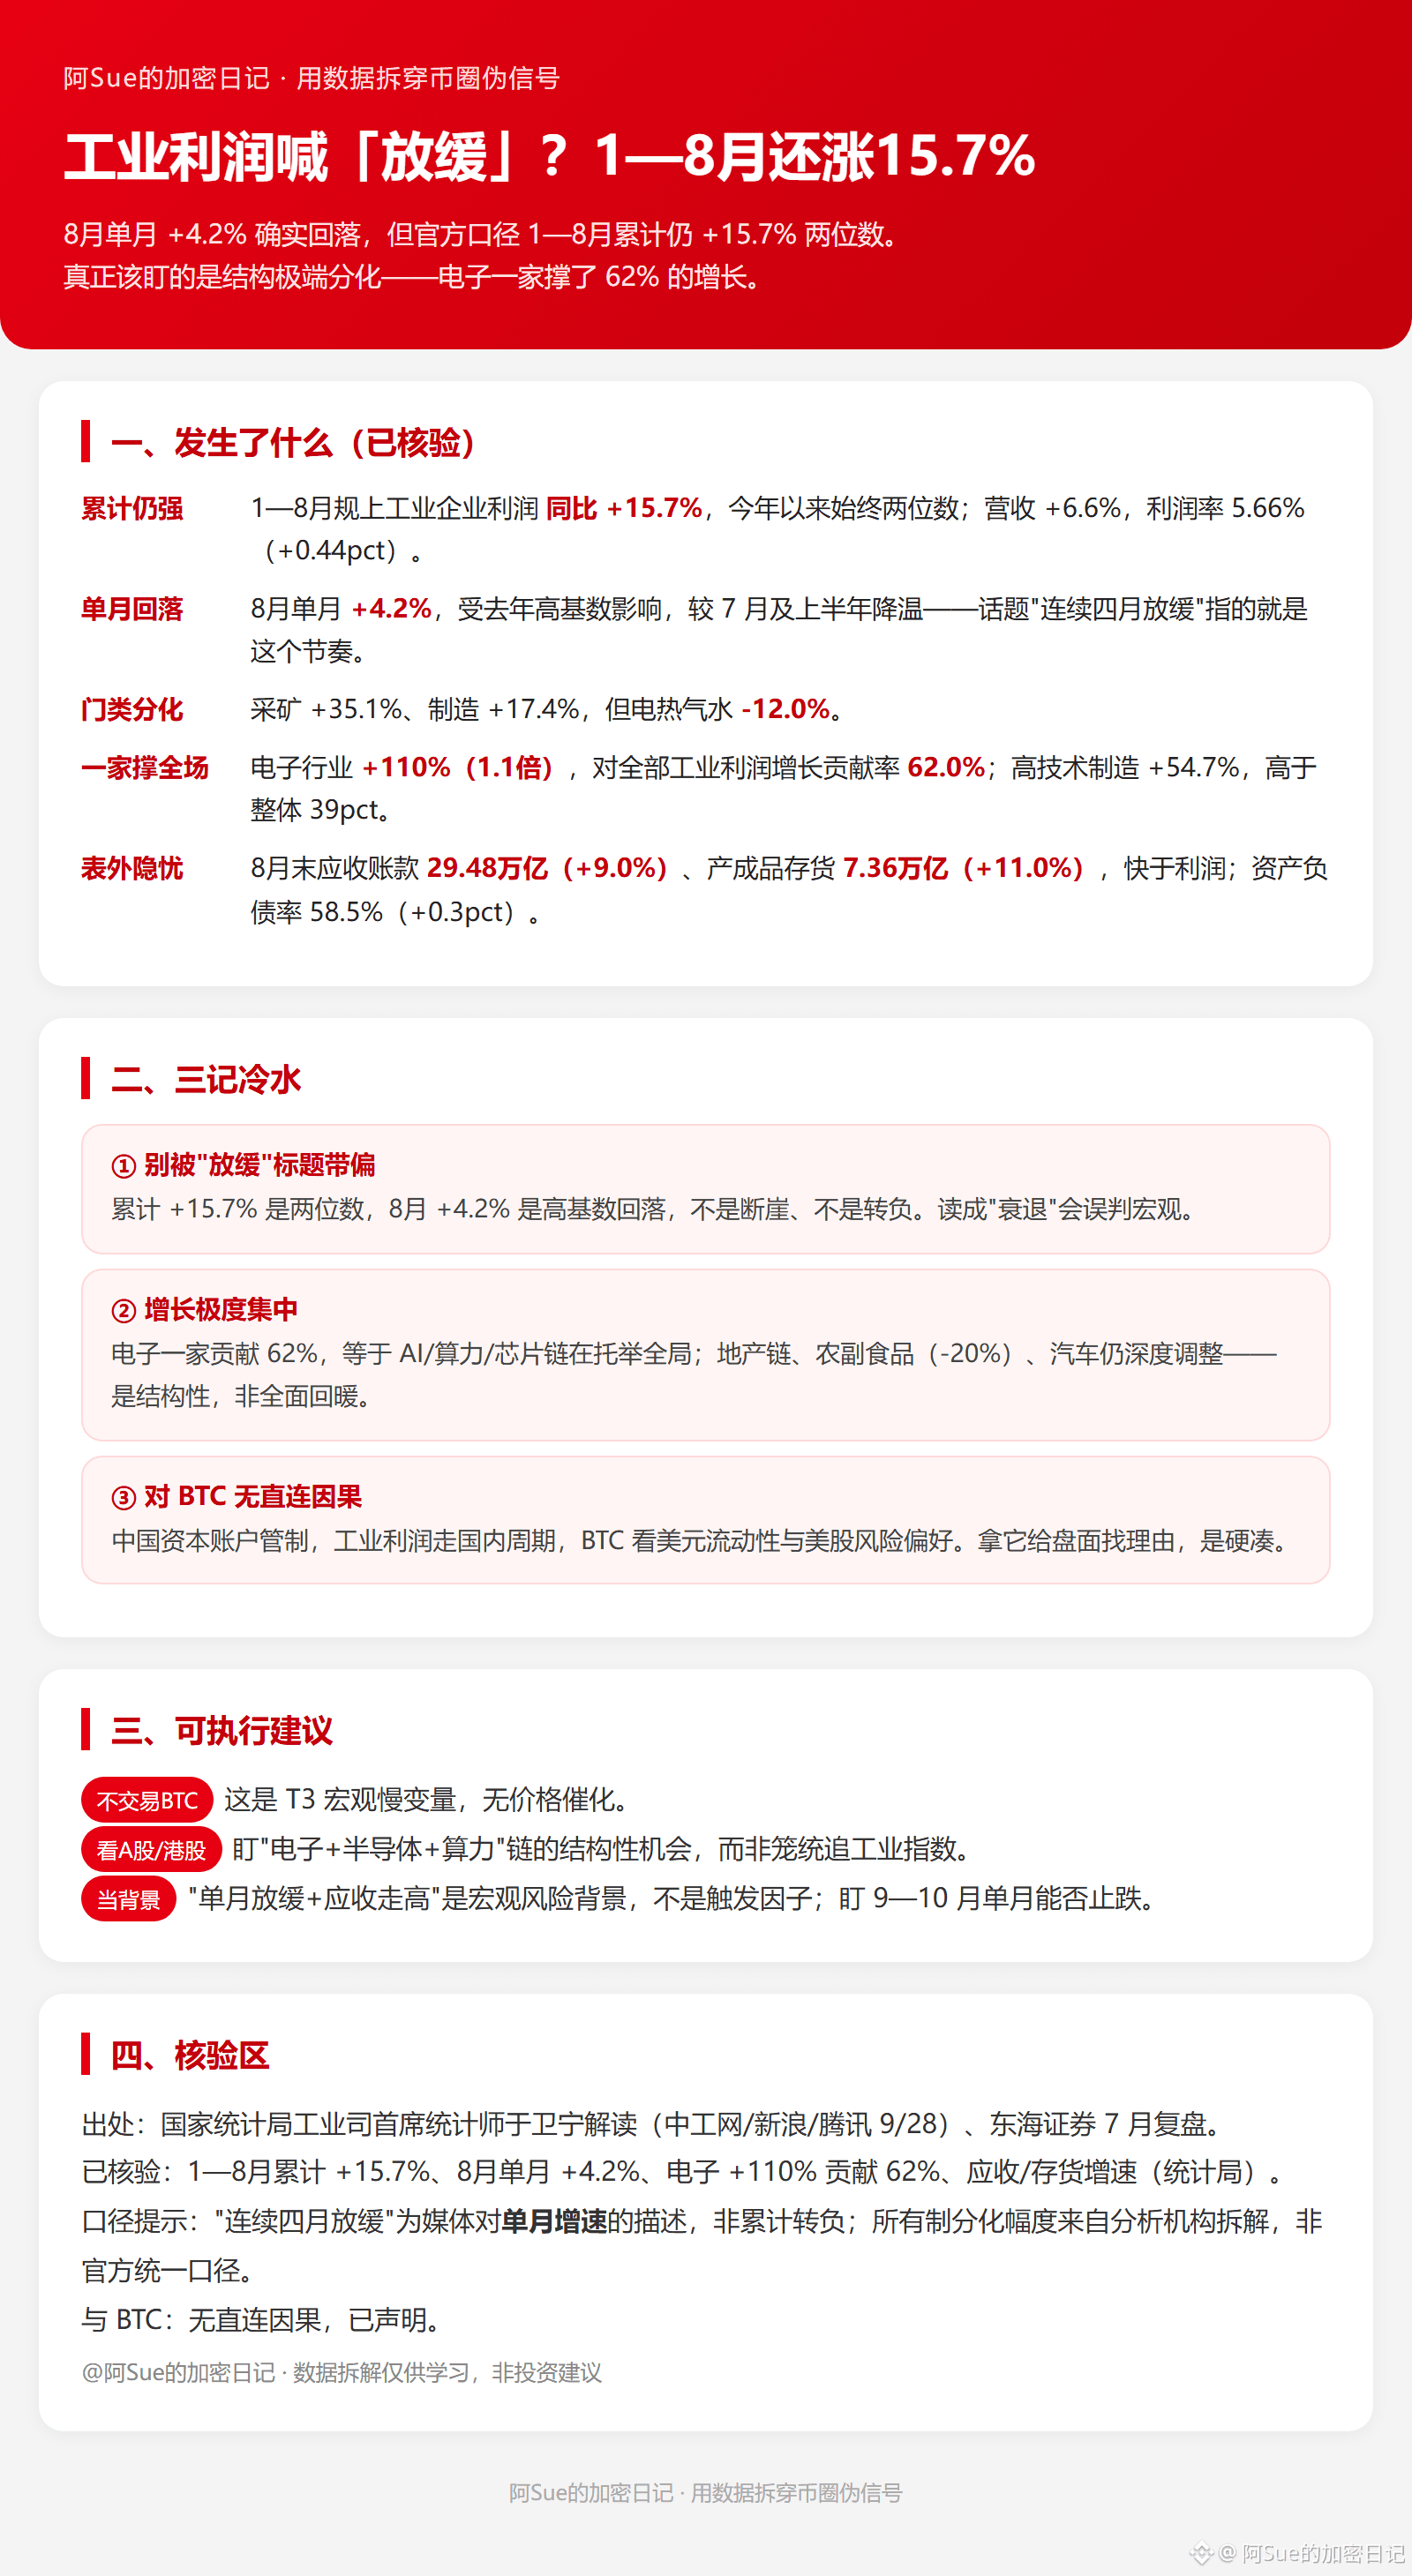
La Oficina Nacional de Estadísticas publicó el 9/28 las ganancias de las empresas industriales de enero a agosto de 2026: las ganancias de las empresas industriales por encima del tamaño designado aumentaron un 15,7% interanual, manteniéndose en dos dígitos; los ingresos aumentaron un 6,6%, y el margen de beneficio fue del 5,66% (+0,44 p.p.). Pero solo en agosto el aumento fue del +4,2%, una desaceleración frente a periodos anteriores: lo de «cuatro meses seguidos de desaceleración» se refiere al ritmo mensual, no a que el acumulado pase a terreno negativo.
Ficha de datos (verificada):
· El acumulado sigue fuerte: de enero a agosto +15,7%, manteniéndose en dos dígitos durante todo el año.
· Retroceso mensual: en agosto +4,2%, afectado por la alta base del año pasado, enfriándose frente a julio y al primer semestre.
· Diferenciación por sectores: minería +35,1%, manufactura +17,4%, electricidad/gas/agua -12,0%.
· Un solo sector sostiene gran parte: electrónica +110% (1,1 veces), aportando el 62% del crecimiento de todas las ganancias industriales; la manufactura de alta tecnología +54,7%, 39 p.p. por encima del total.
· La preocupación está fuera del estado de resultados: al cierre de agosto, las cuentas por cobrar alcanzaron 29,48 billones de yuanes (+9,0%) y los inventarios de productos terminados 7,36 billones de yuanes (+11,0%), creciendo más rápido que las ganancias; el ratio de pasivo sobre activos fue del 58,5% (+0,3 p.p.).
Tres frenos de agua fría:
1)No dejarse llevar por «desaceleración»: el +15,7% acumulado sigue siendo de dos dígitos, y el +4,2% de agosto es una caída por la base alta, no un desplome; leerlo como «recesión» sería un error.
2)El crecimiento está extremadamente concentrado: la electrónica por sí sola aportó el 62%, es decir, la cadena de IA/cómputo/chips está sosteniendo el conjunto; el sector inmobiliario, los alimentos agrícolas y secundarios (-20%) y el automóvil siguen en ajuste profundo: es una recuperación estructural, no generalizada.
3)No hay causalidad directa con BTC: China tiene controles de capital, las ganancias industriales siguen el ciclo doméstico, mientras BTC depende de la liquidez en dólares y del apetito por riesgo de la bolsa estadounidense; forzar la relación es buscar una excusa.
Aplicable: no operar BTC por esto (los factores de T3 son lentos y sin catalizador); en acciones A/Hong Kong, vigilar electrónica + semiconductores + cadena de cómputo en lugar de un índice industrial genérico; tomar «desaceleración mensual + aumento de cuentas por cobrar» como contexto macro, no como factor desencadenante, y observar si en septiembre-octubre el ritmo mensual logra dejar de caer.