Si operas basándote solo en el precio, estás leyendo únicamente la mitad de la verdad... y la otra mitad reside en la liquidez y el volumen."
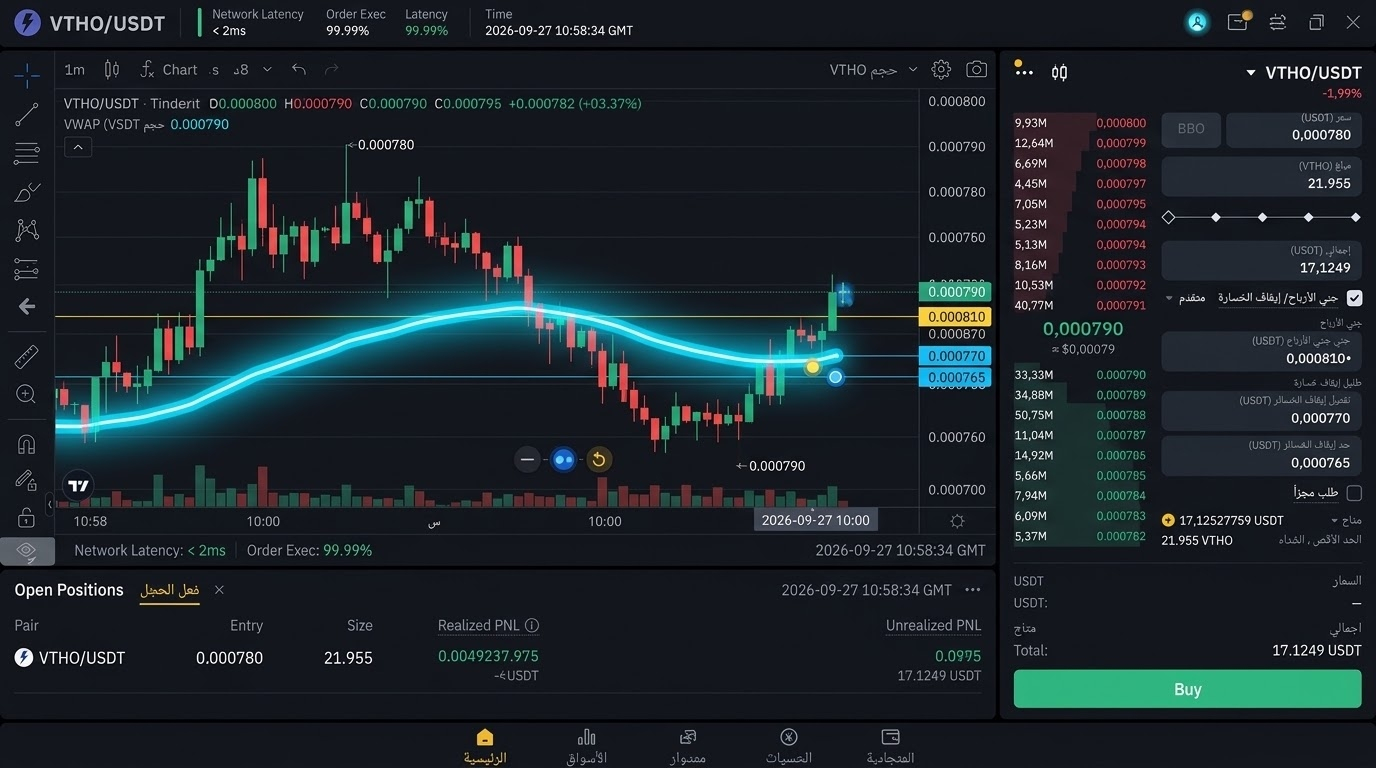
En el mundo del trading diario (Day Trading) y el scalping, la mayoría de los traders minoristas (Retail Traders) se dedica a vigilar cruces de medias móviles tradicionales como la SMA 50 o la EMA 200. Pero del otro lado del mercado, dentro de las mesas de trading de los fondos de inversión administrados por algoritmos (Hedge Funds) y los grandes bancos de inversión, casi existe consenso sobre una variable clave para medir la eficiencia de la ejecución: el indicador del precio medio ponderado por volumen de operaciones (VWAP - Volume Weighted Average Price).
Entonces, ¿qué hace que este indicador sea como una "línea ecuatorial" del movimiento inmediato del precio? ¿Y cómo lo aprovechan los grandes creadores de mercado para construir sus posiciones sin causar un shock en el gráfico?
1️⃣ La inercia de las medias tradicionales frente al genio del VWAP
Las medias móviles clásicas (SMA / EMA) se basan en una ecuación temporal simple: (suma de los precios de cierre ÷ número de periodos).
¿Dónde está el fallo?
Esta ecuación trata la vela que tuvo solo 100 operaciones con el mismo peso y ponderación que otra vela que tuvo 1,000,000 de operaciones, siempre que el precio dominante sea el mismo. Esta ceguera ante el elemento "volumen de negociación" hace que las medias normales sean lentas y permite deslizamientos (Slippage) durante las altas oscilaciones.
¿Cómo resuelve el VWAP este problema?
El indicador VWAP calcula el promedio real multiplicando el precio por el volumen de cada periodo de tiempo y luego dividiendo el resultado entre el volumen total de toda la sesión:
VWAP = Suma(Precio Típico × Volumen) / Suma(Volumen)
Esto significa que los niveles de precio que vieron un alto flujo de liquidez atraen la línea de VWAP hacia ellos con fuerza, haciéndola un trazo más preciso que representa el "valor justo real" (Fair Value) acordado por la liquidez durante la sesión.
2️⃣ ¿Cómo evalúan los fondos institucionales la calidad de sus operaciones mediante el VWAP?
El gran dinero se gestiona mediante gestores de carteras y algoritmos de ejecución electrónica (Algorithmic Execution Desks), que se evalúan con rigor según la calidad del precio de entrada:
Compra con descuento (Discount Buy): cuando el precio real está por debajo de la línea de VWAP, el activo se considera "valorado por debajo de su valor" respecto al volumen de operaciones de ese día. Aquí es donde comienzan los algoritmos a absorber la compra de forma gradual.
Venta a prima (Premium Sell): cuando el precio sube con fuerza por encima de la línea de VWAP, el activo se considera "valorado por encima de su valor instantáneo"; entonces fluyen órdenes de venta institucionales o toma de ganancias.
Por eso, los gestores de fondos no compran cuando el precio sube solo porque apareció una vela verde fuerte, sino que esperan la vuelta del precio a la línea de VWAP para construir sus posiciones sin empujar el precio contra ellos mismos.
3️⃣ Estrategias avanzadas de trading para profesionales usando VWAP
a) Estrategia de referencia e imán (VWAP Mean Reversion)
En momentos de oscilación natural, la línea del VWAP funciona como un potente imán. Si el precio se aleja mucho de la línea del VWAP sin que exista un flujo excepcional de volumen que advierta una ruptura de tendencia, lo más probable es que el precio vuelva a apoyarse en el VWAP antes de determinar su siguiente trayectoria.
b) Bandas de desviación estándar (VWAP Standard Deviation Bands)
El trader profesional no se limita a la línea principal del VWAP, sino que añade bandas de desviación estándar (+1SD, +2SD, -1SD, -2SD):
Cuando el precio llega al rango +2SD representa una zona de estrés de compra muy fuerte (Overbought) y a menudo se observan reversiones rápidas.
Cuando el precio llega al rango -2SD representa una zona de estrés de venta (Oversold) y se considera una oportunidad de alta calidad para el comprador institucional.
c) La trampa de liquidez y la prueba de respuesta (VWAP Bounce vs. Acceptance)
Aceptación: si el precio rompe la línea de VWAP y continúa negociando por encima con un aumento notable en el volumen , lo que significa que los creadores de mercado aceptan niveles de precio más altos (Mercado Tendencial).Rechazo (Rejection): si el precio intenta romper, pero rebota de inmediato con una caída del volumen, esto indica que solo fue una "trampa de liquidez" para reunir órdenes de stop loss (Stop Loss Hunting) y devolver el precio al rango.
💡 Resumen ejecutivo para el trader profesional
No uses el VWAP en marcos temporales demasiado grandes (como el semanal o el mensual) de la misma manera: El VWAP instantáneo se reinicia con la apertura de cada sesión de trading (Daily Anchor). Para operaciones a largo plazo, usa Anchored VWAP desde puntos de suelo o techo principales.Combina el VWAP con la estructura del mercado (Market Structure): operar cuando el precio coincide con el cruce de la línea de VWAP con un nivel de soporte/resistencia previo o con una zona FVG aumenta de forma doble la tasa de éxito de la operación.
Recuerda siempre: el VWAP no es un indicador para predecir el futuro; es un espejo que refleja dónde se concentra la verdadera fuerza financiera en este momento.
🏷️ Hashtags del artículo para compartir:
#Pulso_del_Gráfico #Trading_Institucional #VWAP #Análisis_Técnico #Gestión_de_Liquidez #SmartMoneyConcepts #Mercados_Financieros #CryptoTrading #DayTrading #إدارة_المخاطر_هي_النجاح