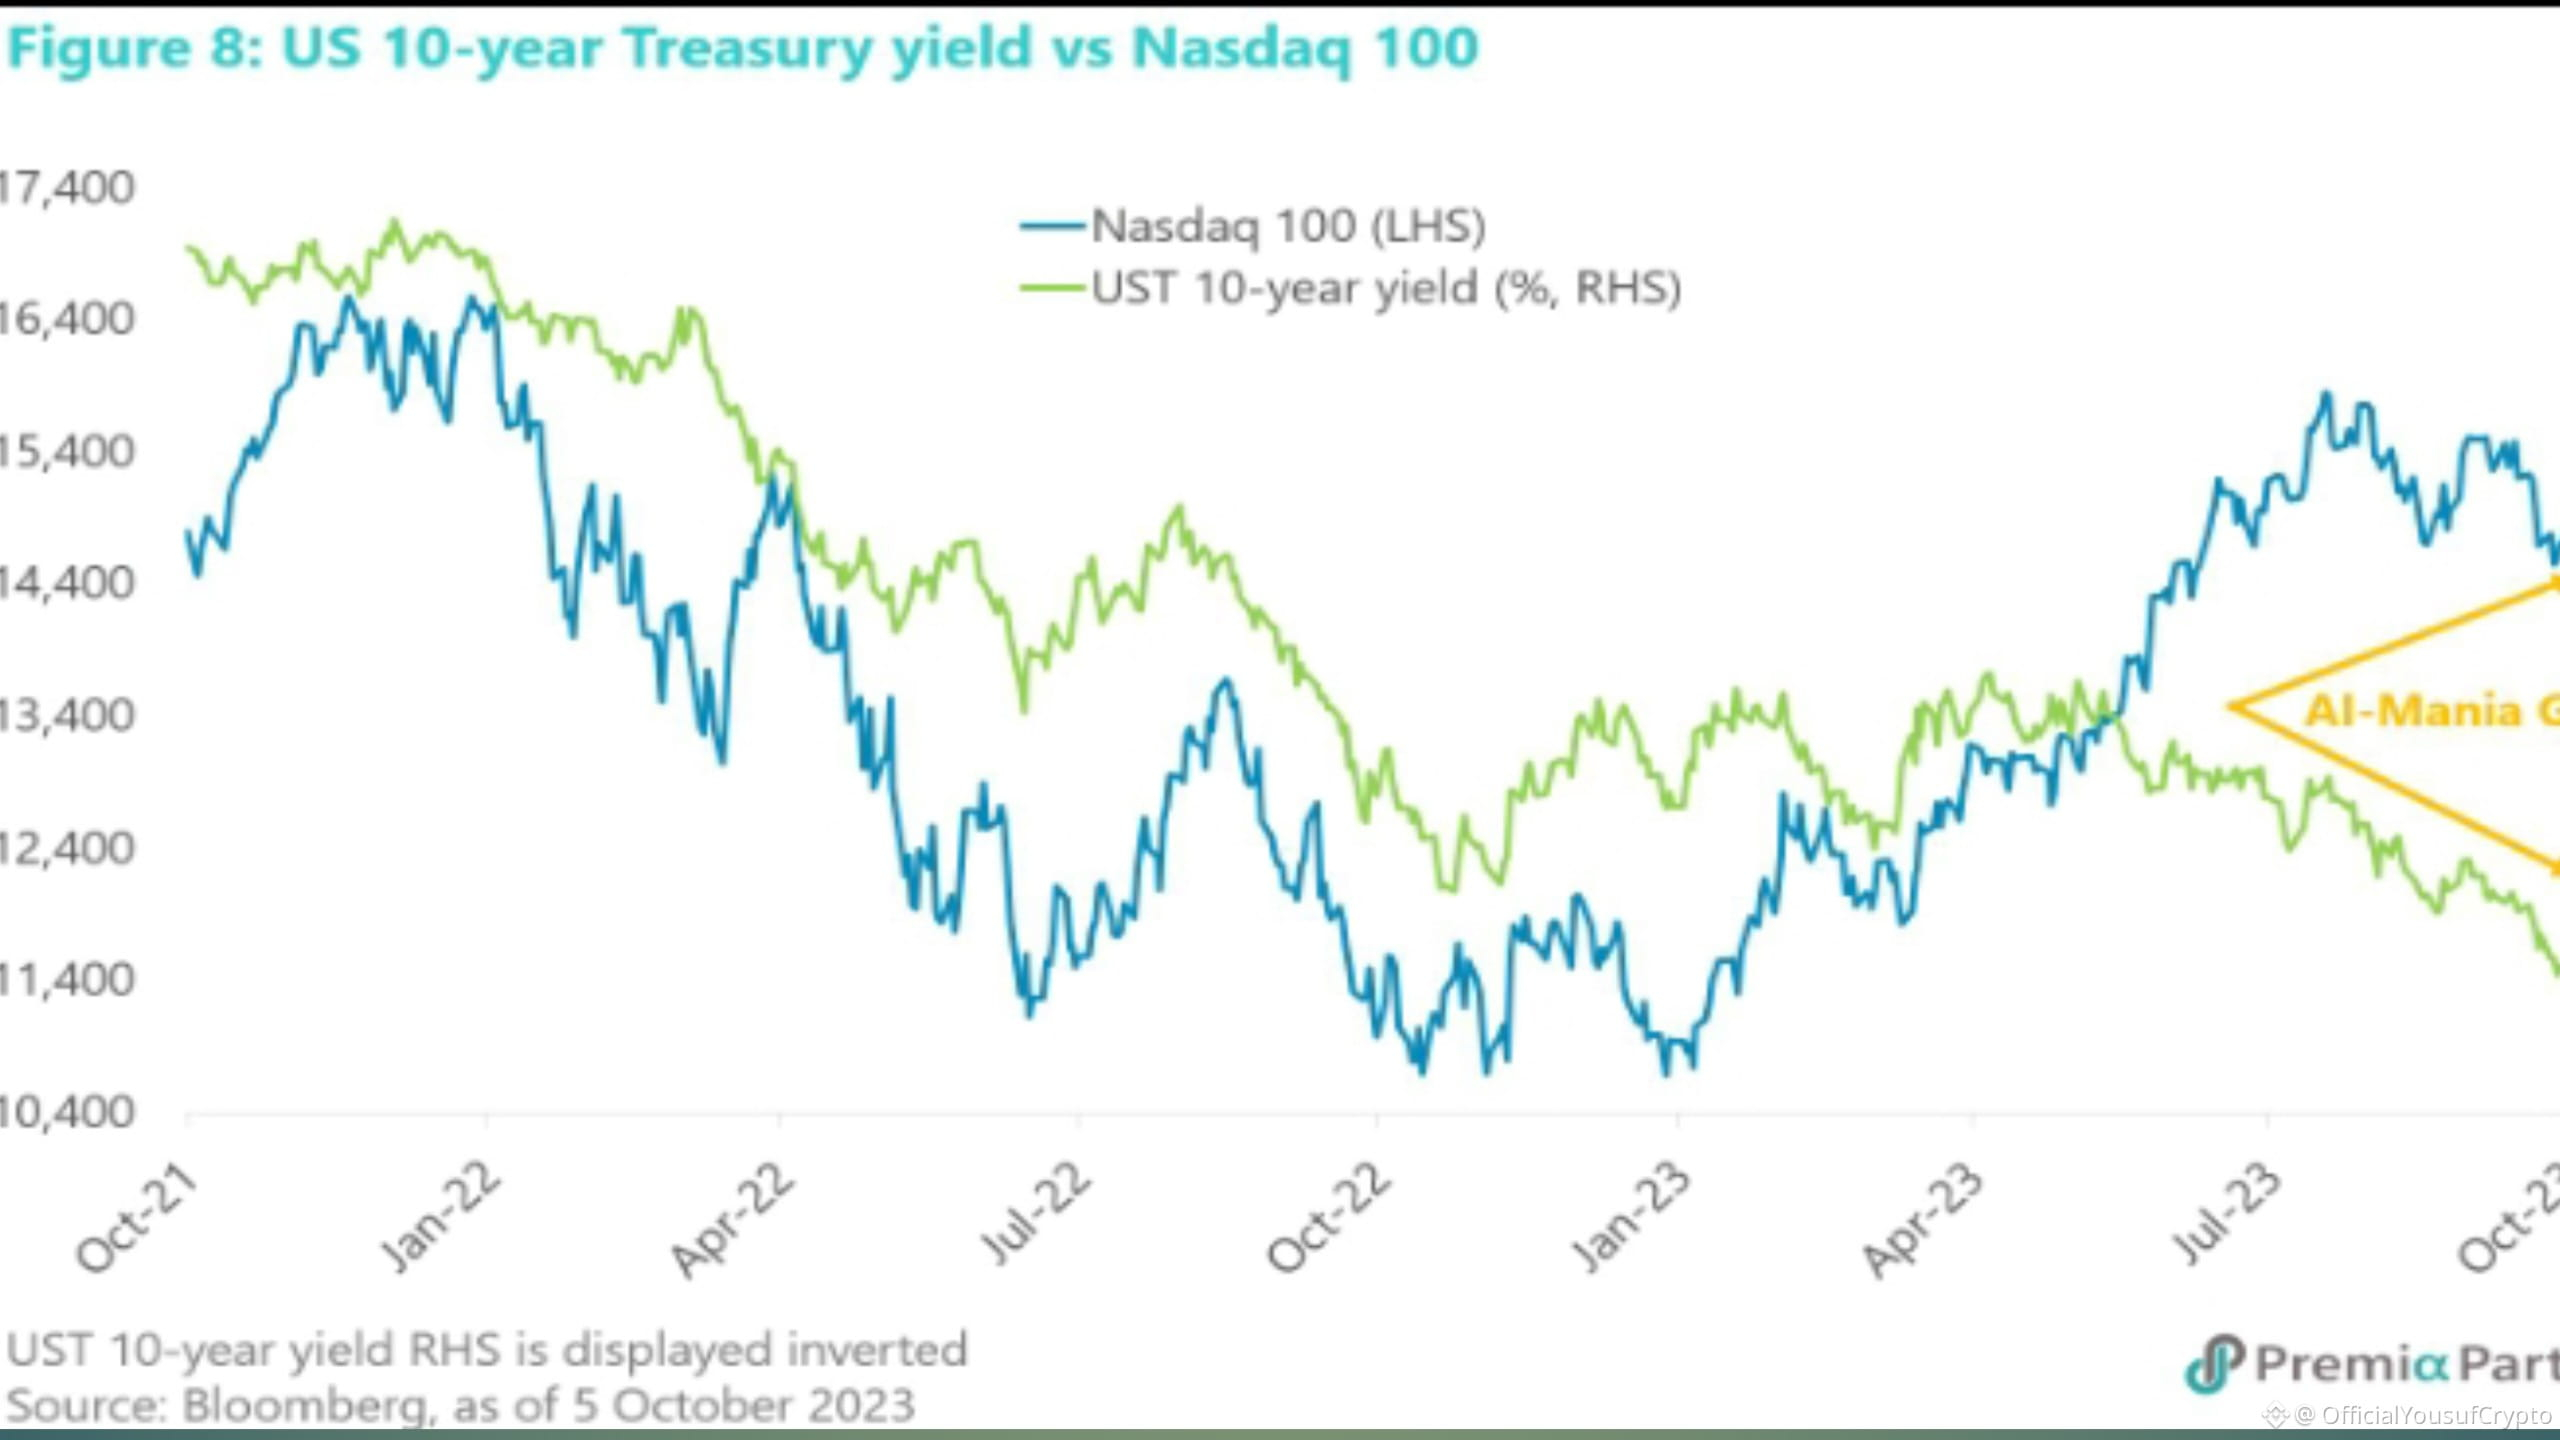
El mayor riesgo para el auge de la IA puede no ser la propia IA — podría ser la rentabilidad de los bonos.
Bank of America dice que las 10 mayores acciones de IA ya representan alrededor del 41% del mercado bursátil estadounidense, aproximadamente igual a la concentración vista en el pico de la burbuja de las punto-com en 2000.
La historia muestra un patrón similar:
• Nifty Fifty — 1973: los rendimientos de EE. UU. subieron 2.0 puntos porcentuales
• Japón — 1989: los rendimientos japoneses aumentaron 2.3 puntos
• Punto-com — 2000: los rendimientos de EE. UU. subieron 2.6 puntos
En los tres casos, la burbuja terminó después de que los rendimientos de los bonos subieran aproximadamente 2 puntos porcentuales o más.
Hoy, el rendimiento de los Treasuries a 10 años de EE. UU. ya ha subido 1.27 puntos porcentuales desde febrero.
Como lo expresa BofA:
“Manera más rápida de acabar con el auge de EE. UU. es el repunte en los rendimientos de los bonos.”
Para los inversores que siguen la subida de la IA, los rendimientos de los bonos podrían ser igual de importantes que las ganancias, las valoraciones y el crecimiento de la IA.
$QNT
$WLD
$NEAR