


Antes de que llegue cada nuevo gran mercado alcista en el sector cripto, los participantes del mercado buscan respuestas a dos preguntas clave.
Primero, ¿de dónde provienen los fondos incrementales para el próximo mercado alcista?
En segundo lugar, ¿cuál es el nuevo paradigma de aplicaciones que sostiene la subida continua del mercado alcista?
En muchos ciclos anteriores, muchos jugadores aprovecharon los beneficios de Bitcoin, Ethereum y DeFi; también hubo una gran cantidad de participantes al final del ciclo, porque los activos subyacentes no tienen flujos de efectivo reales y sufren pérdidas enormes en un ciclo de subidas de tasas.
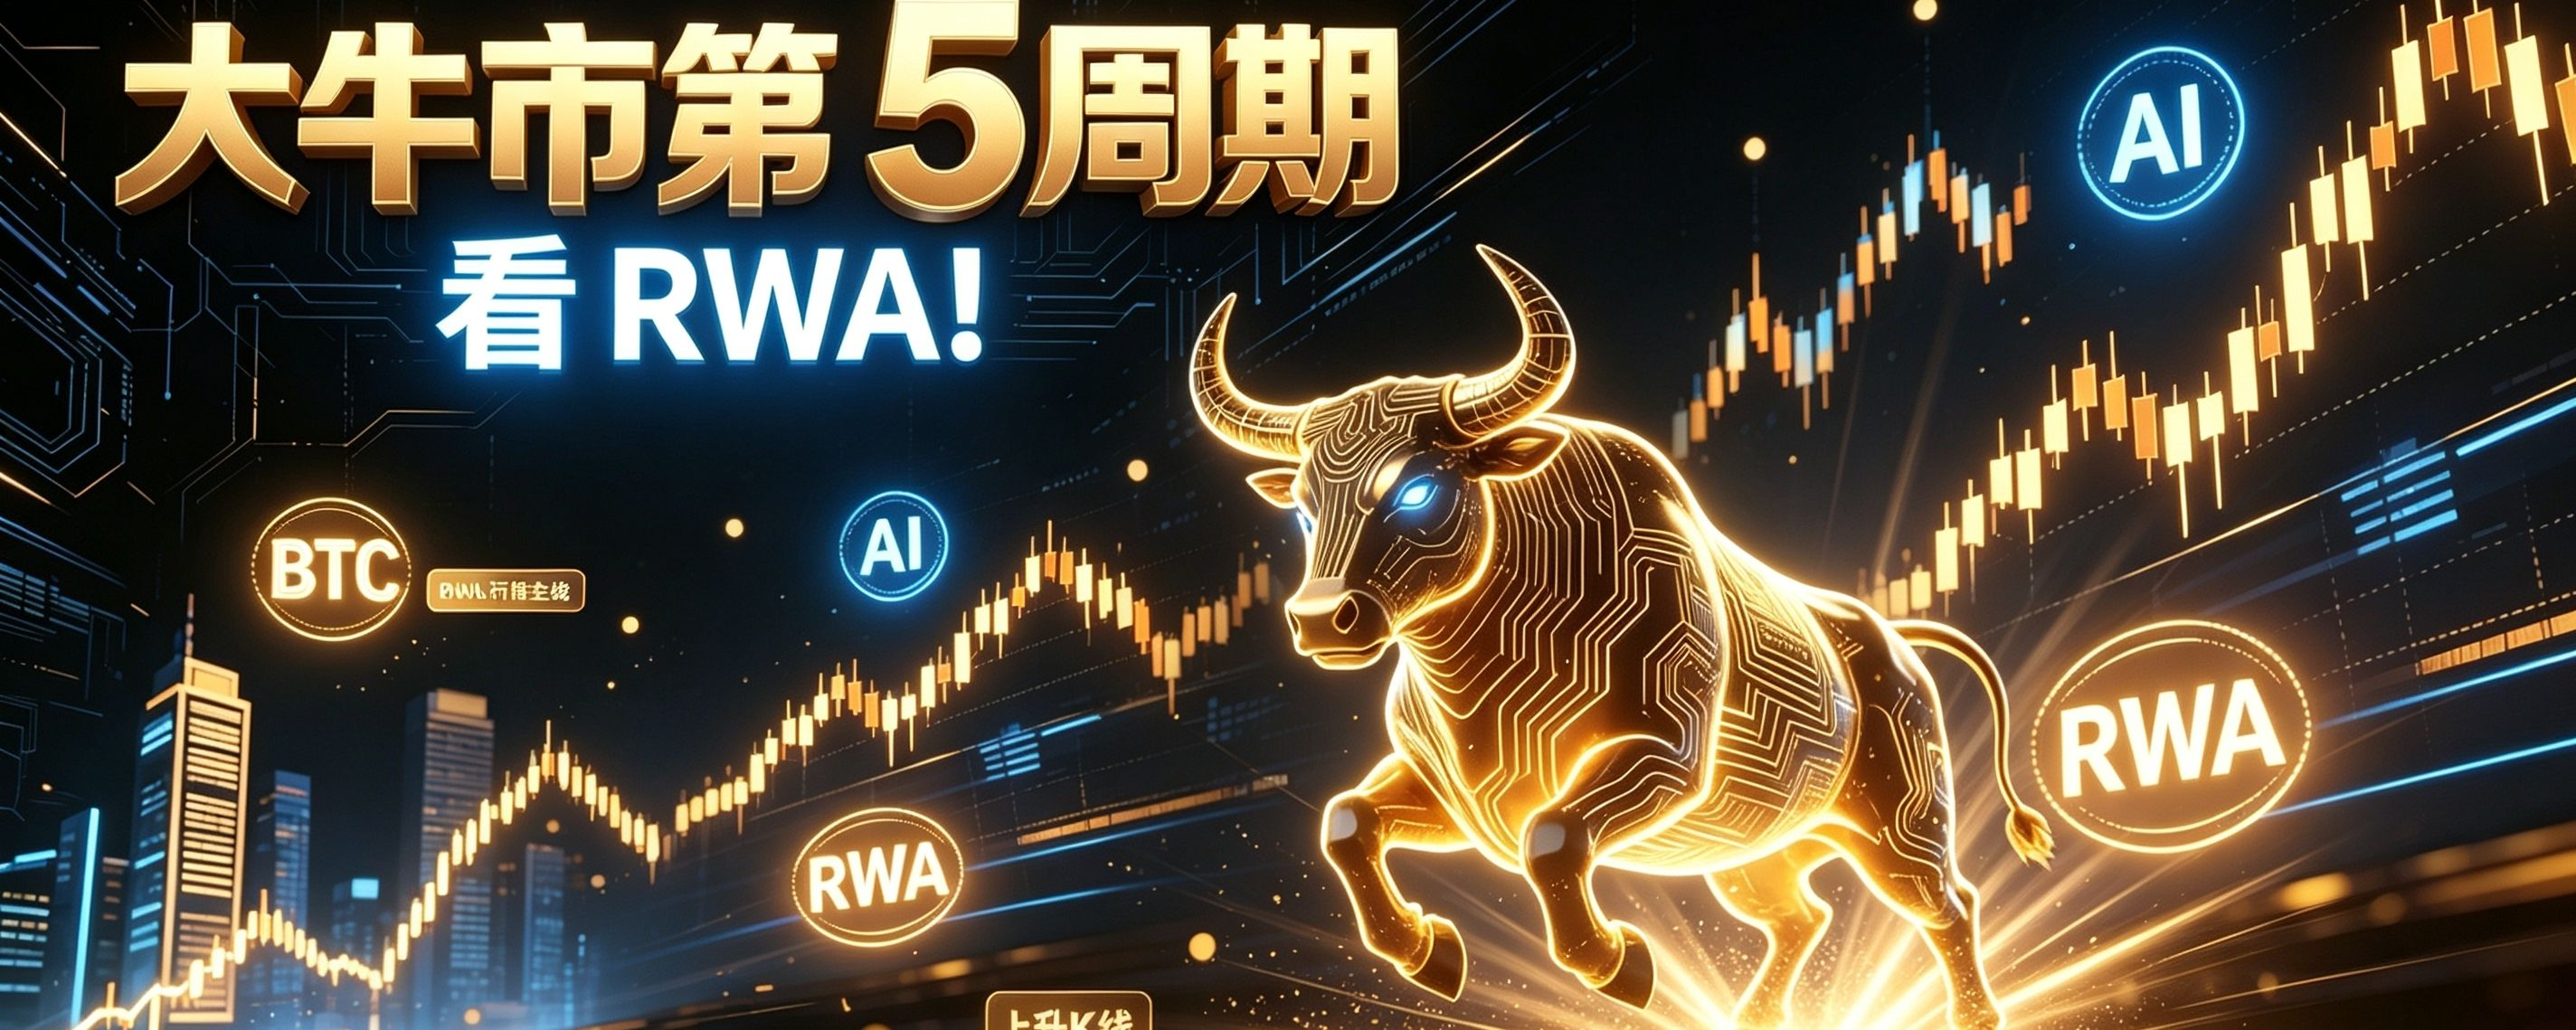
La historia ha demostrado que, si se depende únicamente de un mercado de activos nativos de la cadena, con una alta dependencia del entorno de liquidez abundante, en cuanto la política monetaria cambie hacia una postura más restrictiva, los activos que no cuentan con un respaldo de rentabilidad real colapsarán rápidamente. Entonces, ¿existe alguna solución que pueda llevar los flujos de efectivo del mundo real a la blockchain y resolver el problema de la falta de rentabilidad real en el sector cripto a largo plazo? El equipo de investigación de Binance propone que la línea principal del quinto ciclo cripto es RWA, es decir, la tokenización de activos del mundo real.
RWA no es una idea de especulación a corto plazo: intenta eliminar las barreras entre las finanzas tradicionales y DeFi en la cadena. Pero si RWA ya entró en una fase de despegue por implementación, su progreso real, casos de materialización, posibles beneficios y riesgos de base, requieren un análisis objetivo y completo. Este artículo no ofrece ningún consejo de inversión; solo realiza un análisis objetivo del estado del sector RWA con base en información pública.
Primero: repaso histórico de cuatro ciclos del mercado cripto. En cada ciclo alcista se necesita el “doble impulso” de liquidez monetaria + innovación de paradigma. El equipo de investigación de Binance, en una sesión privada, planteó como argumento central que para que exista un gran mercado alcista en cripto deben cumplirse simultáneamente dos condiciones: política monetaria laxa e innovación de paradigma. Los nuevos escenarios de uso determinan el alcance al que puede expandirse la tendencia de este ciclo. Hasta hoy, la industria ha atravesado cuatro ciclos completos.
El primer ciclo es de 2011 a 2015: ciclo de almacenamiento de valor.
El activo representativo es Bitcoin y Litecoin. En esta etapa, la cadena de bloques se posiciona como “oro digital” y “efectivo electrónico punto a punto”. El objetivo del sector es demostrar que los activos digitales pueden usarse para almacenar valor; el caso de uso es único y gira únicamente en torno al almacenamiento de valor.
El segundo ciclo es de 2016 a 2018: ciclo de infraestructura de blockchains públicas.
Proyectos como Ethereum, EOS, etc. propusieron la idea de una “infraestructura de computación mundial”, para construir la base de infraestructura de contratos inteligentes. En esta etapa, la infraestructura se construye rápidamente, pero hay muy pocas aplicaciones maduras en cadena; muchos proyectos dependen de la financiación y del “market timing” para especular, sin flujos de caja estables, y al final las burbujas estallan hacia el final del ciclo.
El tercer ciclo es de 2019 a 2022: ciclo DeFi. La negociación descentralizada, los préstamos y los productos de liquidez algorítmica explotaron de forma concentrada.
DeFi construye un sistema financiero en la cadena, pero la gran mayoría de los proyectos DeFi tienen como activos tokens nativos de la cadena, sin flujos de caja del mundo real en la base. Cuando la Reserva Federal entra en un ciclo de alzas de tasas y se aprieta la liquidez, se rompe la cadena de fondos de muchos proyectos DeFi que carecen de rendimientos reales, provocando un colapso.
El cuarto ciclo es de 2023 a 2025: el ciclo de entrada de instituciones.
Se implementa el ETF spot de Bitcoin y se abre un canal para que el dinero de instituciones tradicionales entre en el mercado cripto. Los temas de rotación del mercado incluyen Meme Coins, BTCFi y AI en cadena. Pero en este ciclo solo se resuelve el problema del canal de entrada de fondos; no se han creado nuevas paradigmas de aplicaciones a gran escala y sostenibles, y los escenarios adicionales de uso de activos son limitados.
Resumen de la similitud entre los cuatro ciclos: en los primeros cuatro ciclos, el valor de los activos estaba básicamente limitado al mundo nativo cripto.
DeFi puede hacer préstamos y trading, pero la mayoría de los colaterales son tokens cripto cuyo valor fluctúa mucho.
Cuando el entorno macro monetario se aprieta, todo el ecosistema no tiene flujos de caja reales externos para compensar. Esa es la razón fundamental de la falta de continuidad en las anteriores rondas de mercados alcistas. Con base en la historia anterior, el equipo de investigación de Binance estima que a partir de 2026 comenzará el quinto ciclo; la línea principal es RWA y DeFi 3.0. La lógica central de RWA consiste en tokenizar activos del mundo real para que los protocolos DeFi se conecten con flujos de caja estables generados por activos reales, y así lograr una “renovación” de DeFi.
Segundo: la definición de RWA, el tamaño del mercado y por qué las instituciones creen que RWA tiene potencial para una innovación de paradigma. RWA significa la tokenización de activos del mundo real.
Entendido de forma sencilla: activos reales como bonos, oro, bienes raíces y crédito empresarial, así como materias primas, etc., se “mapean” a tokens en la cadena mediante marcos legales de cumplimiento, custodia y mecanismos de auditoría. Los tokens representan parte de los derechos de propiedad del activo real correspondiente; el activo subyacente por sí mismo genera flujos de caja de forma continua, por ejemplo, intereses de bonos, rentas de viviendas e intereses de préstamos.
Según datos divulgados en el lugar, la escala total de RWA en cadena se acerca a 40.000 millones de dólares y, durante 2026, el aumento de la escala será del 50% al 60%. La lógica central del crecimiento del sector se resume en tres puntos.
Primero: resolver el mayor punto débil de DeFi.
DeFi tradicional depende de activos nativos cripto y no tiene flujos de caja externos. RWA introduce los ingresos estables generados por activos reales en la cadena, de modo que DeFi ya no es solo una lucha circular entre tokens; puede absorber los rendimientos de los activos financieros tradicionales.
Segundo: reducir los umbrales de transacción de los activos tradicionales.
Los bonos tradicionales, los bienes raíces comerciales y el crédito privado: para la mayoría de las personas el umbral de participación es muy alto y la liquidez de los activos es baja. Después de la tokenización, los activos se pueden dividir y pequeñas cantidades también pueden participar; la liquidación y el reparto de dividendos pueden ejecutarse automáticamente mediante contratos inteligentes, reduciendo los costos de intermediación en las transacciones.
En segundo lugar, desbloquear el acceso de fondos de las instituciones financieras tradicionales.
Los ETF resuelven el canal para que las instituciones compren Bitcoin; RWA, en cambio, hace que los bancos y las gestoras de activos tokenicen directamente sus propios activos existentes. Los activos existentes de escala de billones en las finanzas tradicionales tienen un espacio potencial para la tokenización.
Tercero: casos reales, familiares y ampliamente conocidos ya implementados de RWA. RWA no es solo un concepto teórico; ya existen varios tipos de activos que se han materializado. A continuación se presentan los casos típicos más reconocidos por el mercado y que se pueden verificar públicamente.
1. Bonos del Tesoro tokenizados (BlackRock BUIDL, Ondo USYC). Esta es actualmente la categoría RWA de mayor escala y con el mayor nivel de participación institucional. BlackRock, como la mayor gestora de activos del mundo, lanzó el fondo tokenizado BUIDL de bonos del Tesoro de EE. UU.: tokeniza bonos del Tesoro a corto plazo de EE. UU. y los tenedores de los tokens pueden obtener rendimientos por intereses de los bonos. El USYC de Ondo también es un producto tokenizado de bonos del Tesoro a corto plazo; es un producto RWA de bonos del Tesoro con escala líder en la cadena. El activo subyacente son los bonos del Tesoro de EE. UU.; el rendimiento proviene de los intereses de los bonos. La custodia de activos y los procesos de auditoría los realizan instituciones financieras tradicionales. Este tipo de productos también es actualmente la principal fuente del crecimiento de la escala del carril RWA.
2. Oro tokenizado: PAXG y XAUt. Paxos emite PAXG y Tether emite XAUt. Cada token equivale a una onza de oro físico. El oro está custodiado por un tercero; los usuarios que mantienen tokens, en la práctica, mantienen fracciones del oro físico y pueden solicitar el rescate del oro físico. Es el producto RWA implementado más temprano y el que cuenta con más usuarios; lleva muchos años funcionando y la cantidad de tenedores en el mercado es enorme.
3. El proyecto de tokenización inmobiliaria RealT convierte propiedades en EE. UU. en tokens agrupándolas, y los tokens corresponden a la participación accionaria de la empresa propietaria de los inmuebles. Los tenedores de los tokens pueden recibir dividendos en stablecoins por las rentas inmobiliarias de forma proporcional a la participación que poseen. El inmueble en sí es un activo real, y el alquiler es un flujo de caja continuo. Los usuarios comunes no necesitan comprar el inmueble completo; con una cantidad pequeña pueden mantener una fracción de la propiedad, logrando la división de los activos inmobiliarios.
4. RWA de tipo crédito empresarial: Centrifiuge y Goldfinch (Centrifuge, Goldfinch). Centrifiuge y Goldfinch se enfocan en financiación de la cadena de suministro y tokenización de préstamos para PYMES. En el mundo real, cuando una PYME pide un préstamo, el crédito correspondiente se tokeniza y se coloca en la cadena. Los usuarios en cadena compran los tokens, lo cual equivale a proporcionar un préstamo a la empresa real; el rendimiento proviene de los intereses del préstamo que la empresa devuelve. El activo subyacente son las deudas de empresas reales, que generan flujos de caja en el mundo real.
5. Casos de tokenización de activos reales con cumplimiento en China (piloto RWA de Hong Kong). Unisplendour Technologies y GCL Integración (X) junto con Ant Chain implementaron un proyecto RWA de activos de energía fotovoltaica. El activo subyacente son los ingresos generados por la generación eléctrica de las plantas fotovoltaicas; pertenece a la tokenización de activos energéticos reales. Bajo la guía de la Autoridad Monetaria de Hong Kong, se puso en marcha el piloto. Además de eso, hay más casos piloto: por ejemplo, granjas en Brasil tokenizaron vacas lecheras como colateral, y SWIFT, junto con varias grandes entidades bancarias globales, llevó a cabo pilotos de liquidación transfronteriza de depósitos tokenizados.
Cuarto: múltiples noticias favorables en el carril de RWA, análisis lógico correspondiente.
1: Grandes instituciones financieras tradicionales del mundo entran de forma sostenida. Gestión de activos internacionales como BlackRock, Franklin Templeton, Citigroup, etc., publican de manera continua productos relacionados con RWA o informes de investigación. SWIFT, junto con 17 bancos globales, realiza un piloto de pagos transfronterizos de depósitos tokenizados. La entrada de instituciones financieras tradicionales indica que RWA ya no es un proyecto conceptual del equipo nativo cripto; el sistema financiero tradicional empieza a reconocer el valor de la tokenización de activos. Estas instituciones controlan grandes cantidades de activos subyacentes, cuentan con calificaciones de custodia y recursos de clientes. La participación institucional resuelve dos de los problemas más importantes de RWA: la determinación de la titularidad de los activos subyacentes y la custodia y auditoría de los activos. La participación de instituciones también hará que más fondos tradicionales presten atención al sector.
2: Enfoques de múltiples países que introducen pilotos y marcos regulatorios; el entorno regulatorio se va aclarando gradualmente. La SEC de EE. UU. ya ha aprobado una exención innovadora para acciones tokenizadas, permitiendo que plataformas compatibles realicen, en cierta medida, el trading de acciones tokenizadas; en el Informe de Política del gobierno de Hong Kong se aclara el impulso a la negociación de oro RWA en plataformas con licencia, y se realizan pruebas de tokenización de pagarés del fondo de divisas; Europa, Singapur y el Reino Unido van introduciendo, de manera progresiva, reglas regulatorias relacionadas con RWA y activos tokenizados. Uno de los mayores obstáculos de RWA es la conformidad legal. Si no existe un marco regulatorio correspondiente, los derechos después de tokenizar el activo en la cadena no pueden estar respaldados legalmente. El despliegue de reglas piloto en varios países indica que el marco legal de RWA se está perfeccionando poco a poco: los contratos y derechos asociados a la tokenización de activos ya tienen una base legal.
3: El tamaño de los activos de RWA crece de forma rápida y continua, y el número de tenedores se expande al mismo ritmo. La escala total en cadena de RWA se acerca a los 40.000 millones de dólares; durante el año, la tasa de crecimiento es del 50% al 60%, y la cantidad de poseedores de activos sigue aumentando de forma considerable. La tokenización de bonos del Tesoro es el principal motor del crecimiento; los créditos privados, las materias primas y la tokenización de bienes raíces se están impulsando al mismo tiempo.
Lógica: escala y crecimiento de usuarios, que demuestra que la demanda del mercado es real. Los fondos tradicionales se están asignando gradualmente a activos reales tokenizados; no es solo el “turno” de dinero dentro del círculo cripto especulando entre sí.
4: El ecosistema DeFi se conecta proactivamente a RWA, y la infraestructura en cadena se complementa y mejora. Protocolos DeFi líderes como Aave y Maple lanzan mercados de préstamos RWA; el oráculo de Chainlink proporciona una transferencia confiable en cadena de datos de activos fuera de la cadena para numerosos proyectos RWA. La infraestructura de contratos inteligentes, la tecnología cross-chain y las herramientas de prueba de activos se siguen perfeccionando. Lógica: RWA necesita DeFi como vehículo de aplicación. Los protocolos DeFi abren un mercado de préstamos RWA; esto significa que los activos reales pueden completar directamente en cadena el uso como colateral, el préstamo y la liquidación de intereses, formando un ciclo de negocio cerrado. Esto impulsa la implementación de DeFi 3.0.
Quinto: los diversos riesgos que existen en el carril de RWA. Aunque RWA tiene potencial de innovación de paradigma, no es un sector sin riesgos: existen múltiples riesgos que no se pueden ignorar. La raíz de todos los riesgos está en que el valor de los tokens de RWA depende de activos reales fuera de la cadena; los riesgos cubren tanto el sistema blockchain como las dos capas del sistema financiero tradicional.
Primero: riesgo del activo subyacente y del contraparte. Los tokens de RWA son solo un comprobante de los activos reales. Si el emisor del activo subyacente o la institución de custodia incumplen, se declaran en quiebra, o si se falsea la valoración del activo subyacente o el activo no existe, los tenedores de tokens se enfrentan a pérdidas del activo. Algunos proyectos inventan activos subyacentes para captar fondos ilegalmente usando RWA como gancho; este es un riesgo sobre el que la regulación pone especial atención y lanza alertas. La tokenización no cambia el riesgo de crédito del activo subyacente en sí. Un “bono basura” tokenizado sigue siendo un bono basura de alto riesgo.
Segundo: riesgo legal y regulatorio. La definición legal de la tokenización de activos es completamente diferente entre países.
La propiedad de los activos, los derechos sobre los rendimientos y los derechos de reembolso: en diferentes jurisdicciones, puede haber una gran incertidumbre sobre si esos derechos reciben protección legal. Las políticas regulatorias pueden ajustarse en cualquier momento; si la regulación se endurece, el negocio del proyecto quedará directamente limitado. Dentro del territorio nacional no se permite realizar actividades de emisión y financiación de tokens vinculados a criptoactivos; las actividades relacionadas implican actividades financieras ilegales.
Tercero: riesgos de oráculos y de la tecnología de contratos inteligentes. RWA necesita oráculos que suban a la cadena el estado del activo fuera de la cadena, su valoración y los datos de reembolso.
La manipulación de los datos del oráculo y las vulnerabilidades en el código de contratos inteligentes pueden causar pérdidas de activos. Incluso con contratos auditados, todavía pueden existir fallas de seguridad no descubiertas.
Cuarto: riesgo de liquidez. Muchos tokens de RWA tienen muy poca liquidez.
Incluso si el activo subyacente no tiene problemas, cuando se necesita vender, puede que no se encuentre un contraparte y no sea posible convertirlo en efectivo a tiempo. Algunos productos de RWA tienen un período de bloqueo largo y las salidas están restringidas.
Quinto: riesgo de tipos de interés macro. Las tokenizaciones de los bonos del Tesoro que actualmente crecen más rápido dependen en gran medida del entorno de tipos de interés.
Si las políticas monetarias globales cambian hacia alzas de tasas, los precios de los bonos caen y el valor de los activos de bonos del Tesoro tokenizados también se desplomará de forma simultánea. Los rendimientos de los activos RWA fluctúan con el ciclo macro de los activos tradicionales subyacentes.
Sexto: riesgo de contraparte centralizada. La gran mayoría de proyectos de RWA dependen de custodios centralizados y de entidades de auditoría.
La verificación de la autenticidad de los activos y el reembolso de los activos dependen de instituciones centralizadas. Si dichas instituciones centralizadas no actúan o falsifican, la blockchain por sí sola no puede garantizar automáticamente los derechos.
Conclusión integral: ¿RWA ya despegó? ¿Cómo interpretar la quinta proyección/ciclo? Considerando todos los hechos y casos, se puede llegar a una conclusión objetiva. RWA ya pasó de la etapa de puro concepto a una etapa piloto de implementación a pequeña escala; el tamaño del carril, el nivel de participación institucional y la cantidad de casos implementados siguen creciendo, por lo que se puede concluir que el sector se encuentra en una fase temprana de despegue. Sin embargo, aún falta mucho para una adopción masiva y para convertirse en la línea principal absoluta del mercado.
El equipo de investigación de Binance propone una lectura de ciclos que se sostiene en la lógica de base. En las primeras cuatro rondas de mercados alcistas cripto, faltaba un flujo de caja estable proveniente del mundo real.
El valor de RWA consiste en intentar llevar a la cadena los activos tradicionales por decenas de billones de dólares, aportando fondos adicionales y nuevos escenarios de aplicación al mercado cripto, cumpliendo las condiciones de innovación de paradigma necesarias para el próximo mercado alcista. Pero la innovación de paradigma también necesita acompañarse de un entorno de liquidez monetaria laxa. Solo con innovación de paradigma, sin liquidez monetaria, el mercado alcista no puede formarse. Ambos deben resonar.
Actualmente, el carril de RWA está en una etapa temprana. Los factores favorables son la entrada de instituciones, la materialización de pilotos y el crecimiento del tamaño de los activos. Las limitaciones son la incertidumbre regulatoria, el riesgo de contraparte, la falta de liquidez y la mezcla de muchos proyectos fraudulentos de “pseudo-RWA” en el propio sector.
RWA representa una dirección tecnológica, no es un producto de inversión que garantice ganancias. La tokenización solo cambia la forma en que se registran y liquidan los activos; no elimina los riesgos de crédito, tasas de interés y legales del activo subyacente en sí. Para los participantes del mercado, hay que distinguir entre proyectos reales implementados de RWA y proyectos ficticios que solo “se suben a la tendencia”. No se puede asumir simplemente que cualquier cosa que sea RWA pertenece a los activos de alta calidad del próximo mercado alcista.
#cripto #btc #rwa #牛市进行中…

