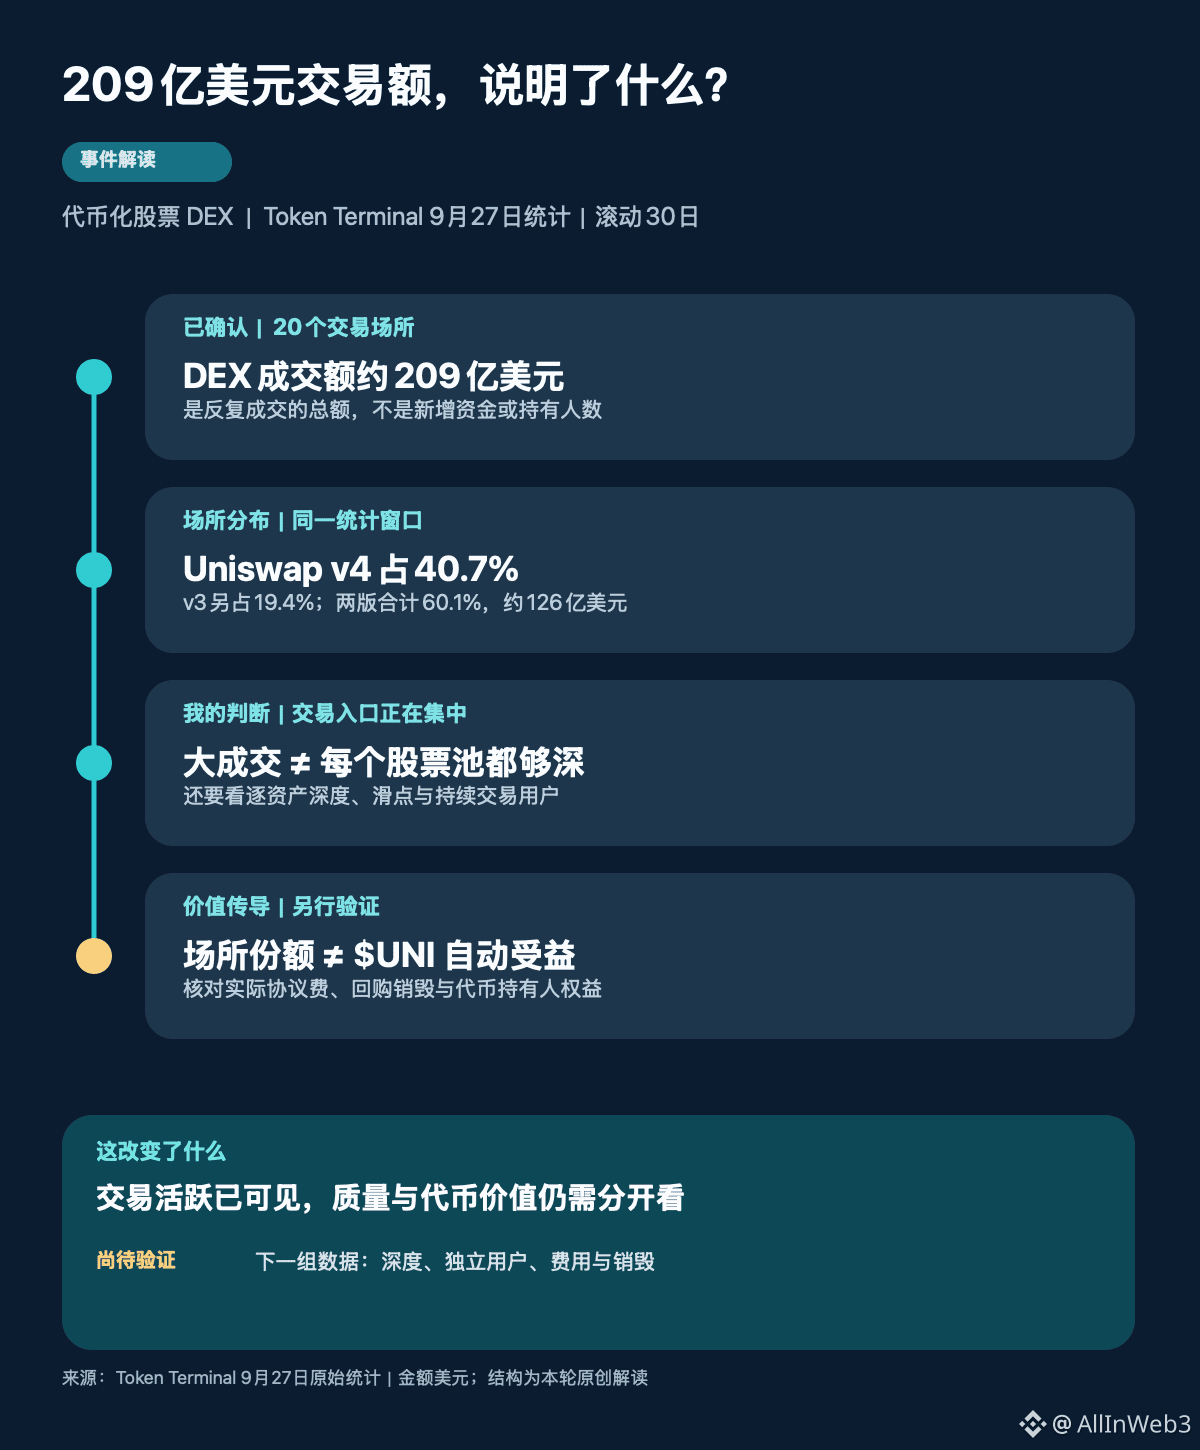
#代币化股票 #RWA 30 transacciones superan 20.9 mil millones de dólares, lo más fácil de malinterpretar en realidad es “209 mil millones”: eso indica que en la cadena de bloques hay acciones que se negocian repetidamente, pero no significa que se haya añadido financiación de tamaño equivalente, ni puede convertirse directamente en ingresos para $UNI .
Token Terminal publicó en la madrugada del 27 de septiembre (hora de Beijing) un resumen que cubre 20 plataformas DEX de intercambio. Uniswap v4 representa el 40.7% de la cifra de operaciones DEX de acciones tokenizadas de los últimos 30 días, mientras que v3 representa el 19.4%; en conjunto, ambas versiones suman el 60.1%, es decir, aproximadamente 12.6 mil millones de dólares. El número es enorme, pero primero describe dónde ocurre la negociación, no quién termina poseyendo cuánta participación accionaria.
Creo que el cambio que realmente merece discusión es este: la competencia en acciones tokenizadas está pasando de “quién logra llevar las acciones a la cadena” a “quién puede sostener la negociación continua”. Un lugar que concentra las operaciones podría hacer que los market makers estén más dispuestos a cotizar y que a los usuarios les sea más fácil encontrar contrapartes; pero esto es solo una inferencia razonable. Para comprobarlo, hay que profundizar en la profundidad de los pools de la misma acción, el spread de precios y la distribución de las operaciones.
En un segundo nivel, hay que distinguir entre volumen de operaciones y calidad de uso. El volumen en DEX contabiliza cada vez que un token se intercambia y vuelve a rotar; en el proceso pueden aparecer arbitraje, market making y necesidades reales de inversión al mismo tiempo. Mirando solo 20.9 mil millones de dólares, no se puede determinar si aumentaron usuarios independientes ni qué derechos de accionista obtiene el tenedor de acciones tokenizadas. Con diferentes esquemas de emisión, puede variar la distribución de dividendos, el voto, el rescate y las restricciones geográficas; no se puede despachar con la frase de “llevar acciones a la cadena”.
En el tercer nivel es cuando entra $UNI . Ampliar la participación del lugar Uniswap no significa que todo el volumen de operaciones fluya automáticamente hacia los tenedores del token. Cómo se cobran las comisiones del protocolo, qué pools son aplicables y cuánto se destruye realmente deben revisarse según las reglas de gobernanza y los datos de ejecución posteriores. Mi criterio es que la señal más clara hoy es la concentración del punto de entrada de las operaciones; “la actividad comercial se ha convertido en una profundidad sólida de activos y en valor de tokenizado”, todavía no tiene pruebas suficientes.
Este criterio también puede refutarse con condiciones: si en los próximos varios periodos con el mismo criterio el volumen de operaciones se mantiene alto, pero al mismo tiempo aumenta en paralelo la profundidad de más pools de acciones, el número de usuarios con negociación continua, las comisiones reales del protocolo y la cantidad efectivamente quemada, entonces elevaría mi valoración de esa ventaja de concentración; si solo se repite el aumento del volumen, mientras los pools siguen siendo poco profundos y los usuarios y las comisiones no siguen el ritmo, entonces se parece más a una rotación alta que a un mercado maduro.
Si la próxima estadística sigue mostrando que las dos versiones de Uniswap suman seis décimas, pero la mayoría de los pools individuales de acciones no mejora el deslizamiento, ¿tú verías ese 60% como un foso de ventaja, o solo como una concentración temporal de rutas de negociación?