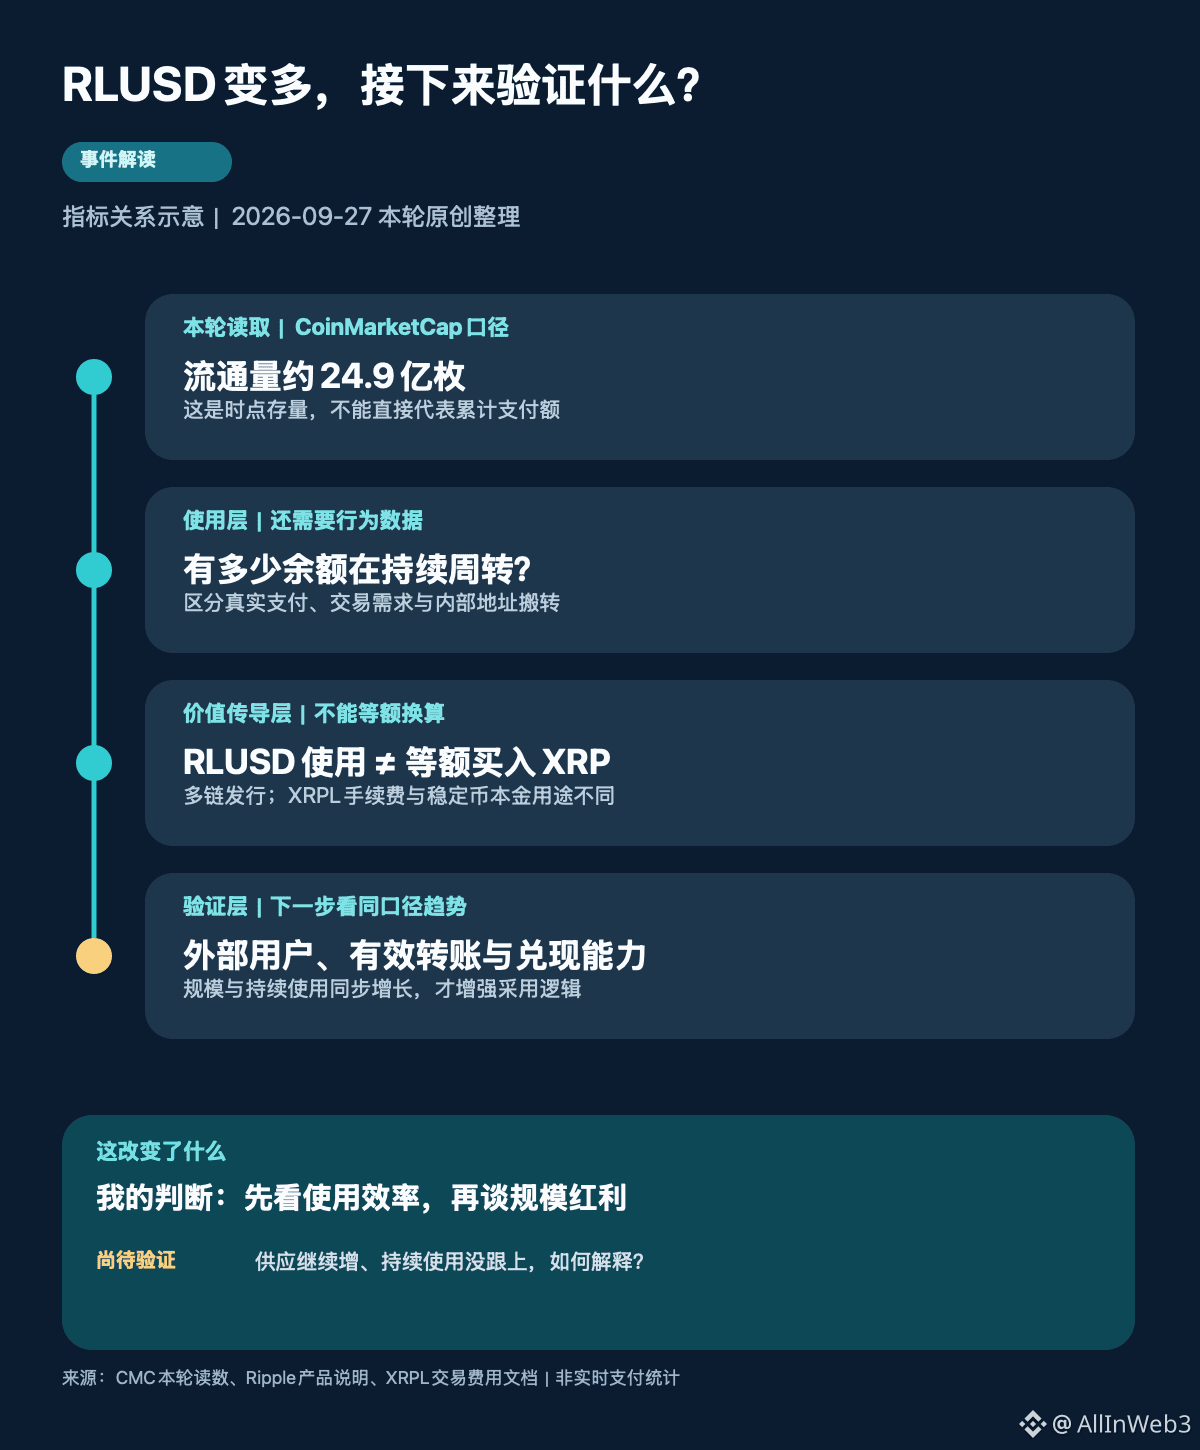
#RLUSD #稳定币 流通量 se acerca a 2.5 mil millones de dólares; la pregunta que probablemente deberíamos hacer es: ¿cuántos de estos tokens en dólares se están usando repetidamente? Mi impresión es que el próximo examen para RLUSD ya pasó de enfocarse en el tamaño de la emisión para centrarse en la eficiencia de uso. Para los tenedores de $XRP , estas dos cosas no deben mezclarse.
El 27 de septiembre por la mañana, volvió a llamar la atención la información sobre el tamaño de RLUSD. En esta ronda, al consultar CoinMarketCap, la cifra de circulación es de aproximadamente 2.49 mil millones de tokens y el precio ronda 1 dólar. El artículo de origen se publicó en realidad el 26 de septiembre, así que esto no es algo que haya ocurrido recién hoy con una gran emisión; tampoco se puede considerar todo el stock como el dinero que entró esta mañana.
Primero, quiero diferenciar cuánto saldo ya estaba “preparado” y cuánta actividad comercial realmente se ha “completado”. La circulación es un stock en un momento dado; el mismo stablecoin puede rotar varias veces entre distintos usuarios o permanecer durante mucho tiempo en pocas cuentas. Incluso si la oferta sigue aumentando, mirando solo ese número no se puede saber qué proporción corresponde al cobro de comercios, a la liquidación transfronteriza o a la provisión de garantías en operaciones.
Esto no significa que la emisión no tenga valor. Preparar saldos de liquidación con antelación y que las plataformas de trading complementen la liquidez, en sí mismos, podrían corresponder a necesidades reales. Pero esa explicación razonable del uso necesita respaldo con datos de comportamiento posterior. Si el crecimiento de usuarios externos continúa y la misma tanda de usuarios usa y reutiliza repetidamente, la capacidad de persuasión de la expansión de escala será mayor; si el saldo nuevo en su mayoría queda en direcciones relacionadas con la emisión o la plataforma, lo que se demuestra más es la capacidad de preparación, y la adopción real aún está por verificarse.
El segundo eslabón que suele saltarse, es pasar directamente del crecimiento de RLUSD a la demanda de XRP. Según las explicaciones oficiales de Ripple, RLUSD se emite en redes como XRPL y Ethereum. El volumen total en circulación no ocurre necesariamente todo en XRPL. Incluso si una cierta transferencia de RLUSD ocurre en XRPL, el principal del stablecoin y las comisiones de red para el pago son para usos distintos: la documentación técnica oficial señala que normalmente el trading consume una pequeña cantidad de XRP como comisión, y no significa que, al transferir “cuántos dólares”, haya que comprar “tantos dólares en XRP”.
Por eso, estoy más inclinado a ver esta noticia como una señal de expansión del producto de liquidez en dólares. Para argumentar que XRP se beneficia, aún hace falta ver la ruta específica: por ejemplo, la liquidez en los pares de trading correspondientes, la demanda real de conversión o cambios sostenidos en el uso de la red. Escribir “el ecosistema está más activo” directamente como “el precio necesariamente subirá” sin el tramo más importante de evidencia intermedia, es un salto demasiado grande.
El tercer punto es que la escala, la reserva y la convertibilidad deben contrastarse con sus fechas respectivas. En esta ronda, la página de transparencia de Ripple sigue marcando hasta el 3 de septiembre: circulación de 2.3956 mil millones y reservas de 2.5177 mil millones de dólares. Estos saldos históricos no pueden restarse directamente a los datos de mercado de hoy para anunciar si las reservas están suficientes o insuficientes en el momento actual. Las instantáneas de distintas fechas no pueden responder a la cobertura en un mismo instante; y la verificación mensual tampoco equivale a que cada canje se haya completado.
A continuación revisaré tres cosas: cuando el crecimiento de la circulación se mida con el mismo criterio, si el uso que se puede identificar tras movimientos internos se incrementa de forma sincronizada; si la actividad proviene de usuarios sostenidos, no de operaciones concentradas a corto plazo; y si la divulgación de reservas y la experiencia real de redención pueden mantenerse al ritmo de la escala del negocio. Las etiquetas de direcciones tienen errores, y no todas las transferencias on-chain son pagos comerciales; estas observaciones solo pueden ir reforzando la判断 gradualmente.
Si en los datos futuros se demuestra que, junto con el aumento de la oferta, el uso continuo y las necesidades de liquidación también crecen de manera constante, elevaré mi valoración sobre la calidad de adopción de RLUSD. Y al revés, si la oferta alcanza récords año tras año, pero los usuarios independientes y la rotación efectiva se estancan, entonces habría que ajustar a la baja la expectativa de que “el crecimiento de escala implica crecimiento de adopción”.
Supongamos que la próxima vez RLUSD cruce un umbral de escala aún más alto, pero la rotación de los usuarios y la liquidación real no mejoren de forma sincronizada: ¿aún le darías la misma alta valoración de adopción?