La mayor parte del mercado de RWA no trata de poseer empresas o propiedades.
Se trata de obtener rentabilidad con dólares, porque tus stablecoins no te pagan nada.
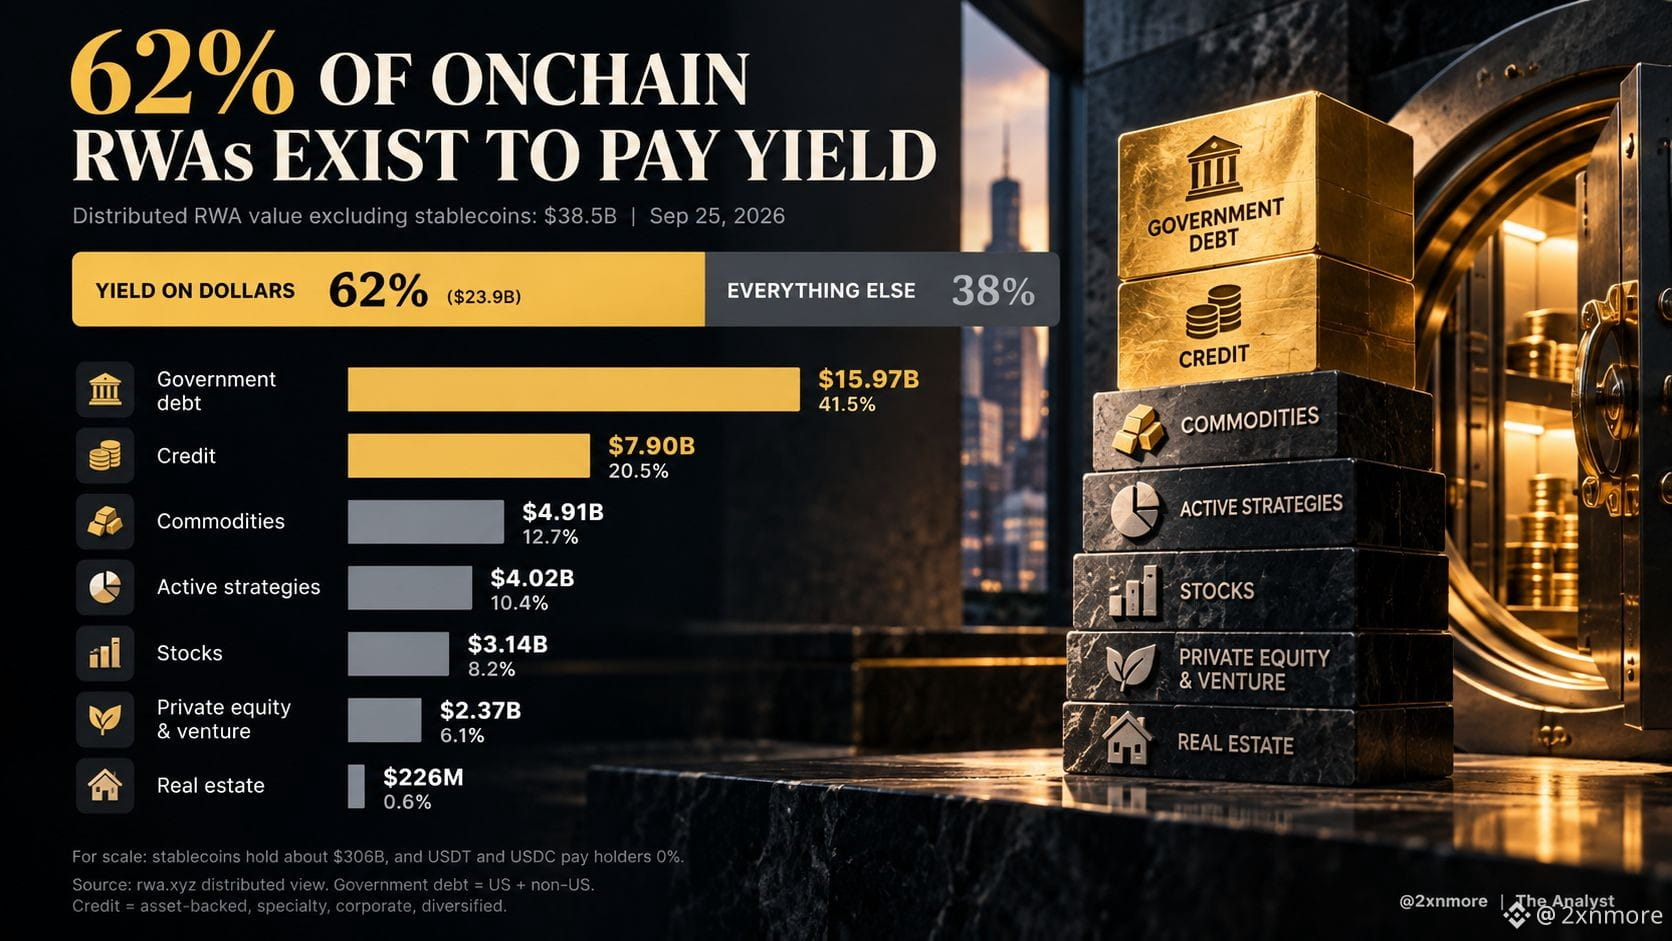
RWA distribuidas onchain, excluyendo stablecoins, por rwa.xyz:
$38.5B
Esto es lo que la mayor parte es.
Deuda pública: 41%
Crédito: 21%
Juntas, son el 62% del mercado, y ambas existen principalmente para pagar rentabilidad. El crédito también conlleva riesgo de impago que las tesorerías no tienen, pero la razón por la que la gente compra ambos es la misma.
Esto es por qué importa.
Cuando tienes USDT o USDC, el emisor gana intereses sobre las reservas que respaldan tus dólares. Tú no ganas nada.
Las tesorerías tokenizadas solucionan exactamente eso. Son los mismos dólares onchain, pero la rentabilidad te llega a ti en lugar del emisor.
Así que el auge de las RWA no es principalmente una historia de propiedad. Es una historia de rentabilidad.
Y las historias de rentabilidad responden a una sola cosa: los tipos de interés.
Cuando los tipos son altos, quedarse en una stablecoin con cero es caro, y el dinero se mueve hacia las tesorerías tokenizadas.
Cuando los tipos bajan, esa brecha se reduce y la razón más fácil para mantener RWA se debilita.
Esa es la parte que casi nadie está valorando en las publicaciones de "RWA a billones".
La prueba real es la parte que no depende de los tipos. Las materias primas, sobre todo el oro, ya son el 13% del mercado. Las acciones tokenizadas todavía son pequeñas.
Ahí es donde se demostrará que la tokenización puede mantenerse por sí sola.
El mercado de RWA es una operación de tipos que lleva un disfraz de tokenización, y la Fed está sujetando el otro extremo.