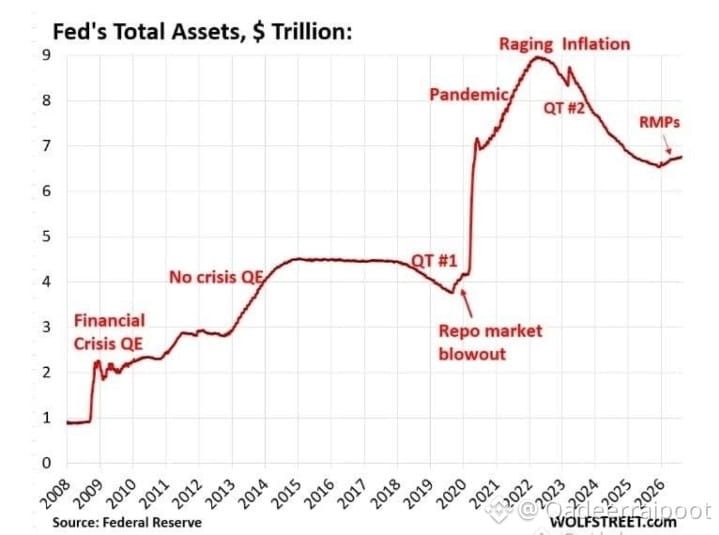
*Compras de Gestión de Reservas (RMP) = suspendidas 2º mes consecutivo — cero RMP sep 15 - oct 14 — RMP anterior: $40B/mes dic 2025 "front-loading" para temporada fiscal, $25B abr, $10B may-jul, cero ago + cero sep 15-oct 14 — decisión: reservas abundantes — reservas bancarias sep 9 $3.04T suben desde $2.85T a fin de 2024, por encima del promedio YTD $3.01T — SOFR en o por debajo de IORB = calma en el financiamiento*
- *$15.6B aún comprando = NO RMP, sino reinversión mecánica de MBS/ principal de agencia que vence hacia letras del Tesoro — 5 operaciones: $3.891B, $1.946B, $3.892B, $1.946B, $3.891B = $15.57B total sep 15-oct 14 — primera liquidación sep 17 sep 18 — no expande el balance, solo reemplaza — la Fed recalcó que no es QE*
- *Tu cifra de "spree" de $215B no está en documentos de la Fed — total RMP dic-oct aprox $40+40+40+25+10+10+10 = ∼$175B estimado, no $215B — no se citó aumento del balance por $209B YTD — el balance en realidad está encogiéndose tras el fin de la QT en dic 2025, ahora plano vía reinversiones*
- *¿Reinicio? Split en Wall Street: Wells Fargo/BofA esperan pausa antes de mediados de oct cuando el Tesoro acelera la emisión de letras — Barclays Samuel Earl $10B oct + $20B nov — Citi ve pausa el resto del año — NY Fed Roberto Perli julio: RMP no sigue un curso preestablecido, inactivo no retirado, lenguaje flexible "cuando sea apropiado" añadido en la nota de implementación del FOMC de junio — Sep 16 la Fed también subió 25 pb a 3.75%-4.00%*
*ÚLTIMA HORA 🚨 La Fed detiene las compras de letras del Tesoro de Gestión de Reservas 2º mes con cero sep 15-oct 14 📉 NY Fed Sep 14: sin RMP — reservas abundantes $3.04T SOFR ≤ IORB — $15.6B aún comprando es reinversión en MBS (5 operaciones $3.89B/$1.94B...) no nueva liquidez — RMP era $40B dic front-load $25B abr $10B may-jul — no "spree" de $215B — no QE balance plano — split Wall St reinicio oct vs pausa resto del año — Perli: herramienta inactiva no retirada ⚡ $QNT $AMP
- *$15.6B aún comprando = NO RMP, sino reinversión mecánica de MBS/ principal de agencia que vence hacia letras del Tesoro — 5 operaciones: $3.891B, $1.946B, $3.892B, $1.946B, $3.891B = $15.57B total sep 15-oct 14 — primera liquidación sep 17 sep 18 — no expande el balance, solo reemplaza — la Fed recalcó que no es QE*
- *Tu cifra de "spree" de $215B no está en documentos de la Fed — total RMP dic-oct aprox $40+40+40+25+10+10+10 = ∼$175B estimado, no $215B — no se citó aumento del balance por $209B YTD — el balance en realidad está encogiéndose tras el fin de la QT en dic 2025, ahora plano vía reinversiones*
- *¿Reinicio? Split en Wall Street: Wells Fargo/BofA esperan pausa antes de mediados de oct cuando el Tesoro acelera la emisión de letras — Barclays Samuel Earl $10B oct + $20B nov — Citi ve pausa el resto del año — NY Fed Roberto Perli julio: RMP no sigue un curso preestablecido, inactivo no retirado, lenguaje flexible "cuando sea apropiado" añadido en la nota de implementación del FOMC de junio — Sep 16 la Fed también subió 25 pb a 3.75%-4.00%*
*ÚLTIMA HORA 🚨 La Fed detiene las compras de letras del Tesoro de Gestión de Reservas 2º mes con cero sep 15-oct 14 📉 NY Fed Sep 14: sin RMP — reservas abundantes $3.04T SOFR ≤ IORB — $15.6B aún comprando es reinversión en MBS (5 operaciones $3.89B/$1.94B...) no nueva liquidez — RMP era $40B dic front-load $25B abr $10B may-jul — no "spree" de $215B — no QE balance plano — split Wall St reinicio oct vs pausa resto del año — Perli: herramienta inactiva no retirada ⚡ $QNT $AMP