Una cartera puede tener muchos activos diferentes y aun así depender de pocas hipótesis para funcionar.
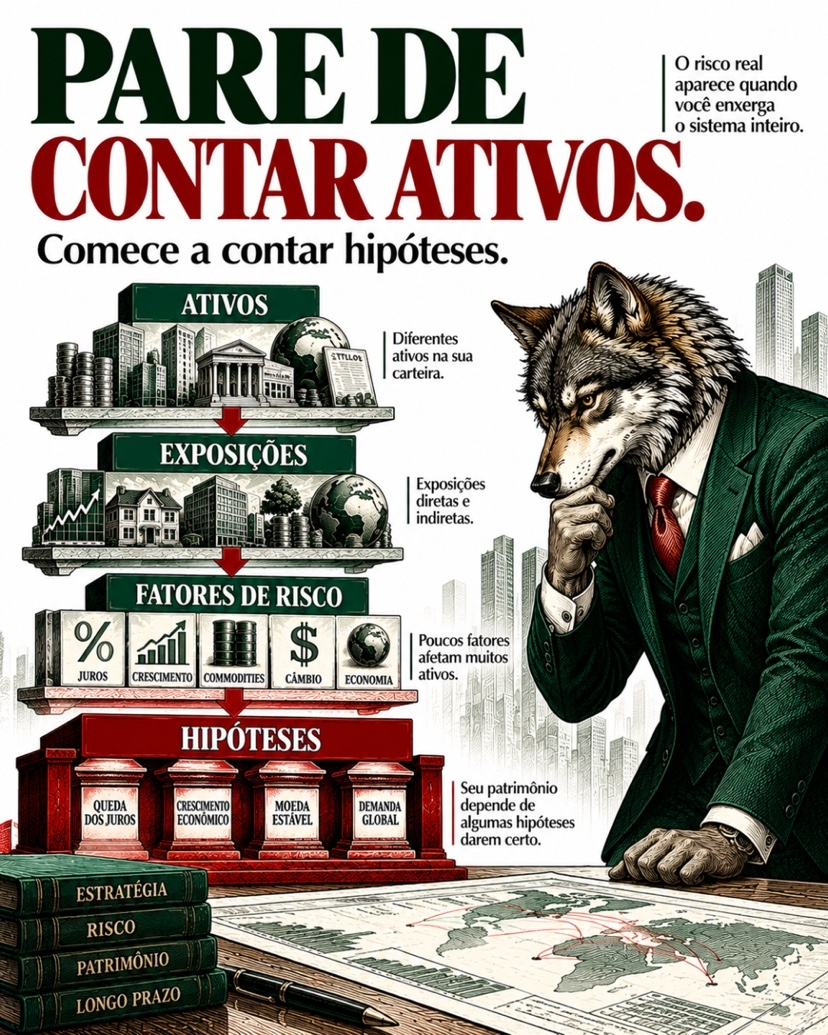
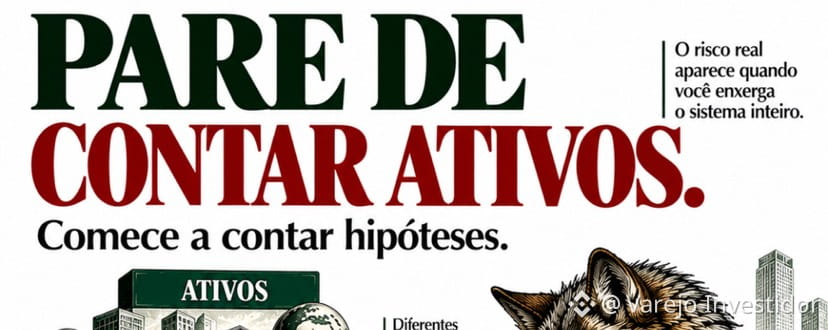
La imagen presenta una secuencia importante para entender este problema: activos → exposiciones → factores de riesgo → hipótesis.
Tener acciones, inmuebles, renta fija, monedas o materias primas representa diversificación nominal. Pero cada activo tiene exposiciones directas e indirectas a determinados factores. Los tipos de interés, el crecimiento económico, las materias primas, el tipo de cambio y la actividad económica pueden afectar varias posiciones simultáneamente.
Es en este punto donde surge el riesgo concentrado.
Imagina una cartera compuesta por distintos activos, pero cuyo desempeño depende principalmente de cuatro hipótesis: caída de las tasas de interés, crecimiento económico, estabilidad de la moneda y mantenimiento de la demanda global. Si cambia una de esas premisas, varias posiciones pueden verse afectadas al mismo tiempo.
Por eso, analizar una cartera solo por la cantidad de activos puede ocultar su verdadera estructura de riesgo.
La pregunta más relevante no es solo:
“¿Cuántas inversiones tengo?”
Es:
“¿De cuántas hipótesis depende mi patrimonio?”
Este enfoque también ayuda a identificar exposiciones indirectas. Una empresa puede depender del crecimiento global; un inmueble puede depender de las condiciones crediticias; una acción puede ser sensible a las tasas de interés; una divisa puede reaccionar a los flujos internacionales de capital.
Al final, distintos activos pueden estar conectados por la misma variable económica.
Un análisis más profundo convierte la cartera en un mapa de relaciones: qué factores generan rentabilidad, cuáles pueden provocar pérdidas y cuántas posiciones se verían afectadas por el mismo escenario.
Por lo tanto, diversificar no es solo distribuir capital entre activos.
Es reducir la dependencia excesiva de pocas hipótesis.
##trading #InvestmentAccessibility #money #cryptouniverseofficial