#代币化股票 #Kraken Una empresa dice: “Al menos 25 clientes están construyendo”, y dista mucho de “ya hay 25 productos en funcionamiento”. Pero esta frase aún merece la pena seguirla de cerca: lo que Payward, la matriz de Kraken, quiere vender a otras instituciones financieras ya no es solo una puerta de entrada al trading, sino capacidades subyacentes que ellos mismos utilizan.
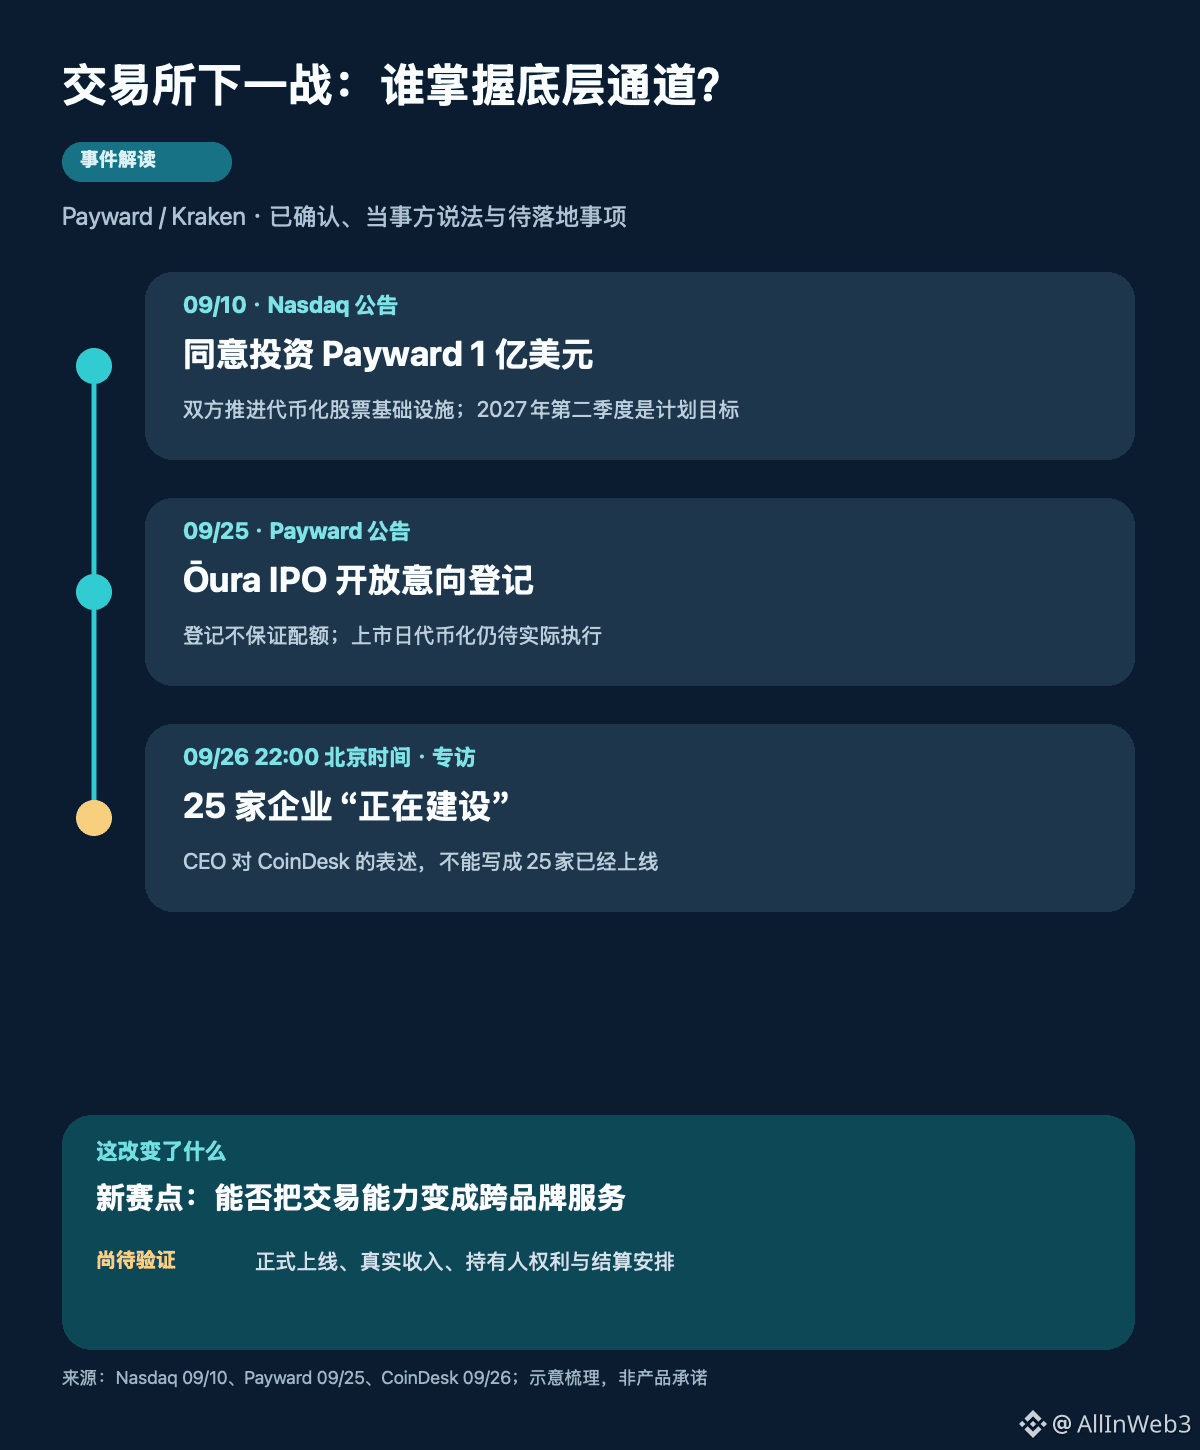
Pongamos la cronología en orden. El 10 de septiembre, el Nasdaq anunció que acepta invertir 100 millones de dólares en Payward y continuar desarrollando las infraestructuras de trading, distribución y liquidación para acciones tokenizadas; Nasdaq Equity Tokens prevé su lanzamiento en el segundo trimestre de 2027. Es una meta, no un producto ya entregado. El anuncio publicado por la web de Payward el 25 de septiembre afirma que, mediante xStocks, se abrirá el registro de intenciones no vinculante para un IPO propuesto de Ōura; el prorrateo lo deciden el emisor y el agente colocador, la solicitud no garantiza recibir acciones, y la tokenización también debe esperar a la ejecución real el día del listing.
En la entrevista exclusiva con CoinDesk publicada a las 22:00 del 26 de septiembre (hora de Pekín), el codirector ejecutivo de Payward dijo que al menos 25 empresas están desarrollando productos usando su infraestructura y que esperan que entren en funcionamiento este año. Aquí, “en desarrollo” y “ya en funcionamiento, con ingresos” deben separarse.
Mi lectura es que la próxima ronda de competencia entre bolsas se está desplazando de “quién genera más operaciones dentro de su app” a “quién puede convertir la custodia, los pagos, el cumplimiento y la liquidación en un servicio que otras marcas también quieran integrar”. Los clientes pueden conservar a los usuarios en su propia interfaz, mientras el proveedor de base obtiene otra vía de distribución. Esto explica por qué Payward habla a la vez de Kraken, Payward Services y acciones tokenizadas; pero la afirmación de “25 clientes” proviene de entrevistas con la dirección y aún no permite demostrar ingresos a escala.
Lo más fácil de pasar por alto es qué obtiene realmente el tenedor. La explicación de Payward para xStocks en un IPO como los de la EEE (Espacio Económico Europeo) deja claro que se ofrece una exposición al precio, no una tenencia directa de acciones, y que no hay derechos de voto ni de dividendos. La transferibilidad on-chain, el trading 24/7 y los “derechos” de las acciones tradicionales no son lo mismo. Además, en distintas regiones hay restricciones de elegibilidad y de regulación. Si mi evaluación tuviera que evolucionar, necesitaría ver el lanzamiento formal de los productos cooperados, operaciones reales verificables y los ingresos por servicios, junto con una divulgación clara de los derechos y de la liquidación. Si el trading puede fluir entre plataformas, pero el tenedor solo tiene exposición al precio, ¿lo verías como acciones tokenizadas ya maduras, o como una herramienta de seguimiento más cómoda?