

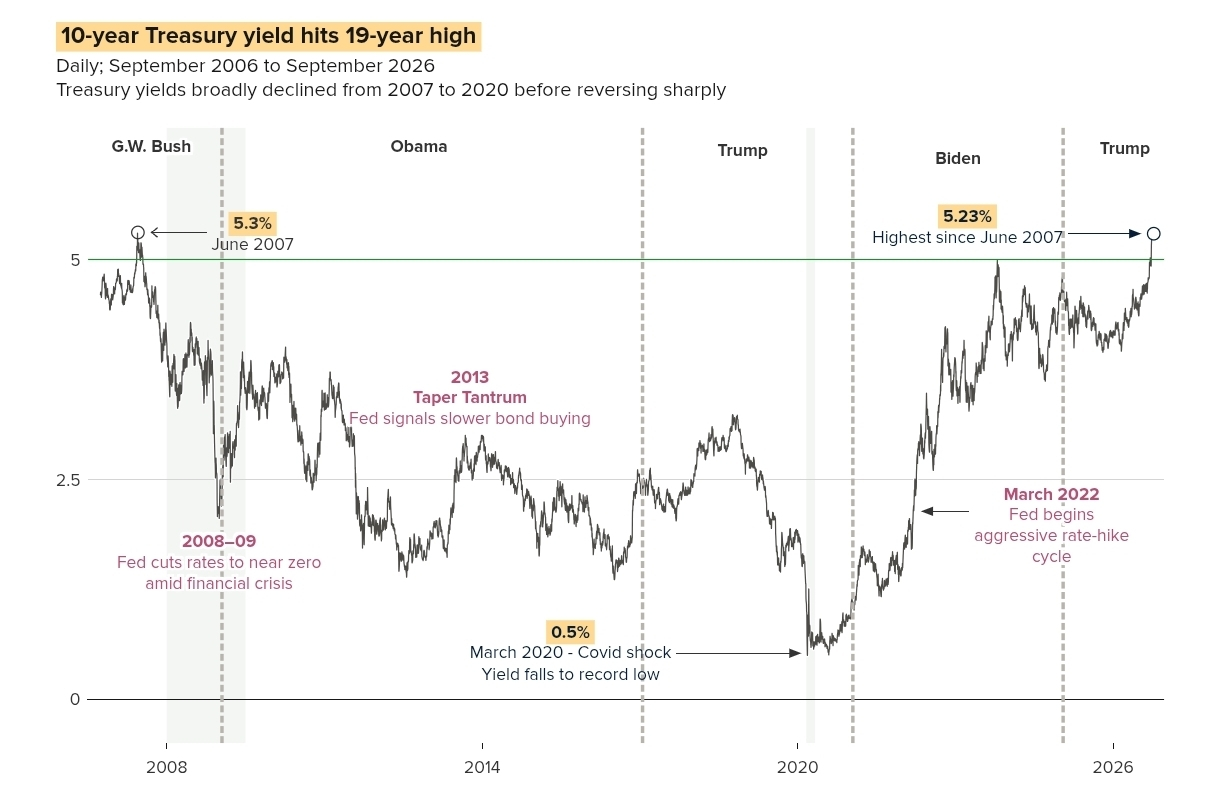
El rendimiento del Tesoro estadounidense a 10 años acaba de dispararse hasta el 5,23 %, su nivel más alto desde 2007.
Vuelve a leer eso.
El indicador que fija los precios de las hipotecas, el endeudamiento corporativo, las valoraciones de los activos y una gran parte del sistema financiero global ahora está por encima del 5%.
Y la explicación perezosa es:
«“La inflación es alta.”»
No.
Eso es solo una parte de la historia.
La historia más desagradable es la de la OFERTA.
El gobierno de EE. UU. está emitiendo cantidades enormes de deuda para financiar enormes déficits fiscales.
Al mismo tiempo, las empresas están inundando el mercado de bonos con deuda para financiar la mayor expansión de la infraestructura de IA que hemos visto.
Así que el mercado de bonos está siendo golpeado por ambos lados:
Washington necesita dinero.
Las empresas estadounidenses necesitan dinero.
La infraestructura de IA necesita dinero.
Y los inversores exigen rendimientos más altos para absorberla.
Eso importa.
Porque los precios de los bonos y sus rendimientos se mueven en direcciones opuestas.
Cuando el mercado tiene que digerir una montaña de deuda nueva, los inversores pueden exigir una rentabilidad mayor.
Y eso es exactamente lo que estamos observando.
---
EL AUGE DE LA IA YA ES UNA HISTORIA DEL MERCADO DE BONOS
Aquí es donde las cosas se ponen particularmente interesantes.
La apuesta por la IA ya no se limita a Nvidia, los semiconductores, los centros de datos o el gasto de capital de los hiperescaladores.
Cada vez es más un fenómeno del mercado crediticio.
Según las estimaciones de Vanguard citadas en el informe, Alphabet, Amazon, Meta, Microsoft y Oracle ya habían emitido alrededor de 132.000 millones de dólares en deuda hasta julio.
A modo de comparación:
Su promedio anual combinado fue de alrededor de 35.000 millones de dólares entre 2020 y 2024.
No es un aumento menor.
Eso es un puto estallido del endeudamiento.
Y la emisión de deuda más amplia relacionada con la IA podría alcanzar aproximadamente:
ENTRE 300.000 Y 570.000 MILLONES DE DÓLARES ESTE AÑO.
¿Por qué?
Porque la infraestructura de IA no aparece por arte de magia.
Alguien tiene que financiar:
→ Centros de datos
→ Generación de energía
→ Infraestructura eléctrica
→ Capacidad de producción de semiconductores
→ Equipos de redes
→ Sistemas de refrigeración
→ Servidores
→ Mejoras de la red eléctrica
→ Terrenos y construcción
→ Gastos de capital masivos
Y, cada vez más, alguien está financiando esa expansión mediante deuda.
Así que, mientras todo el mundo se fija en las ganancias relacionadas con la IA y la demanda de chips, el mercado de bonos está absorbiendo discretamente la factura de la financiación.
---
Y LUEGO ESTÁ EL GOBIERNO DE ESTADOS UNIDOS
El gobierno federal también está emitiendo cantidades enormes de deuda para financiar su déficit fiscal.
Junta ambas cosas:
Endeudamiento gubernamental masivo + endeudamiento empresarial masivo = oferta masiva de bonos.
Esa oferta tiene consecuencias.
Si se pide a los inversores que absorban cada vez más deuda, el mercado podría exigir rendimientos más altos.
Y unos rendimientos más altos implican mayores costos de financiación en toda la economía.
Aquí es donde la historia se pone fea.
Porque el bono del Tesoro a 10 años no es una cifra aislada en una pantalla de Bloomberg.
Es una de las tasas de referencia más importantes de las finanzas mundiales.
Cuando suben los rendimientos de los bonos del Tesoro, endeudarse se vuelve más caro.
Hipotecas.
Deuda empresarial.
Financiación de infraestructura.
Valoraciones de los activos.
Todo lo siente.
---
Y LA INFLACIÓN TODAVÍA NO ESTÁ MUERTA
Ahora añade el problema de la inflación.
La encuesta de septiembre de la Universidad de Michigan mostró que las expectativas de inflación a un año subieron al 4,6 %, frente al 4,0 % de agosto.
Fue la lectura más alta desde junio.
Al mismo tiempo, los mercados han estado reevaluando la trayectoria de la política de la Reserva Federal.
Según los datos de CME FedWatch citados en el informe, los mercados de futuros asignaban una probabilidad de alrededor del 64 % a que la Reserva Federal subiera las tasas en octubre.
Así que los inversores se enfrentan a una combinación particularmente desagradable:
Inflación persistente.
Tasas potencialmente más altas.
Un crecimiento económico más sólido.
Endeudamiento gubernamental masivo.
Endeudamiento empresarial masivo.
Y un auge de inversión en IA que exige aún más capital.
Es un entorno muy distinto del mundo de dinero ultrabarato al que los inversores se habían acostumbrado.
---
POR ESTO IMPORTA EL 5,23 %
Lo aterrador no es simplemente que los rendimientos sean altos.
Esa es la RAZÓN por la que están altos.
Thierry Wizman, de Macquarie, sostiene que el movimiento de este año se ha debido más a la emisión de bonos que a un shock inflacionario extremo o a un endurecimiento agresivo de la Reserva Federal.
Su argumento es importante.
La Reserva Federal no necesita endurecer drásticamente la política monetaria para que suban los rendimientos.
El sector privado y el gobierno pueden generar por sí solos una enorme demanda de capital.
Y cuando la oferta de deuda se vuelve enorme, el mercado puede exigir un precio más alto por financiarla.
Ese es el mecanismo.
No es magia.
No es una conspiración.
Oferta. Demanda. Capital. Riesgo.
---
EL AUGE DE LA IA TIENE UNA FACTURA
Esta es la parte de la que el mercado no siempre quiere hablar.
Todo el mundo quiere la revolución de la IA.
Todo el mundo quiere los centros de datos.
Todo el mundo quiere los chips.
Todo el mundo quiere las mejoras de productividad.
Todo el mundo quiere participar en el próximo superciclo tecnológico.
Pero hay que pagar la infraestructura.
Y cada vez más, se está pagando con deuda.
Eso significa que el auge de la IA podría estar generando un efecto de segundo orden:
Inversión en IA → más endeudamiento → más emisiones de bonos → más oferta → mayores rendimientos exigidos → mayores costos de financiación.
Y si los hiperescaladores y sus proveedores siguen gastando agresivamente hasta 2027, la presión sobre el mercado de bonos podría no desaparecer pronto.
Wizman advirtió explícitamente que los rendimientos podrían subir aún más.
---
Y ESTA ES LA PARTE QUE LOS INVERSORES EN ACCIONES NO DEBERÍAN IGNORAR
Unos rendimientos más altos de los bonos del Tesoro pueden presionar a las acciones.
¿Por qué?
Porque la tasa libre de riesgo es fundamental cuando los inversores valoran los flujos de efectivo futuros.
Cuando aumenta el rendimiento disponible de los bonos gubernamentales, los inversores pueden exigir una mayor compensación por asumir el riesgo de otros activos.
A nivel empresarial, unos costos de endeudamiento más altos también pueden presionar a las compañías que dependen mucho de la financiación mediante deuda.
Así que no se trata simplemente de:
«Suben los rendimientos de los bonos del Tesoro».
Puede convertirse en:
↑ Rendimientos de los bonos del Tesoro
→ aumentan los costos de endeudamiento
→ aumentan los costos de financiación de las empresas
→ aumenta la presión sobre las valoraciones
→ el capital se encarece
→ las decisiones de inversión se vuelven más difíciles
→ las condiciones financieras se endurecen.
Y eso puede ocurrir incluso mientras la economía sigue creciendo.
---
EL MENSAJE MÁS IMPORTANTE
El mercado de bonos nos está diciendo algo brutalmente sencillo:
EL CAPITAL YA NO ES GRATIS.
Durante años, los inversores se acostumbraron a un dinero extraordinariamente barato.
Esa era generó una inflación enorme de los precios de los activos.
Ahora el sistema se ve obligado a afrontar algo mucho menos cómodo:
¿Quién va a financiar toda esta deuda?
El gobierno de Estados Unidos necesita capital.
Las empresas estadounidenses necesitan capital.
La infraestructura de IA necesita capital.
Y los inversores exigen cada vez más una rentabilidad mayor a cambio de financiarla.
Esa es la verdadera historia detrás del 5,23 %.
No solo la inflación.
No solo la Reserva Federal.
No solo la IA.
Es la colisión de los tres factores contra un muro gigantesco de emisiones de deuda.
Y si el endeudamiento continúa a este ritmo, el mercado de bonos podría convertirse en uno de los campos de batalla más importantes de todo el ciclo de la IA.
Porque, tarde o temprano, alguien tiene que pagar la puta factura.
La revolución de la IA puede estar impulsada por la tecnología.
Pero la infraestructura que la sustenta depende cada vez más de la deuda.
Y el mercado de bonos acaba de encarecer esa deuda.
5,23 %.
El rendimiento de los bonos del Tesoro a 10 años más alto desde 2007.
Presta atención.
Porque esto no es solo una cifra.
Es el precio del capital que está dando la voz de alarma.
