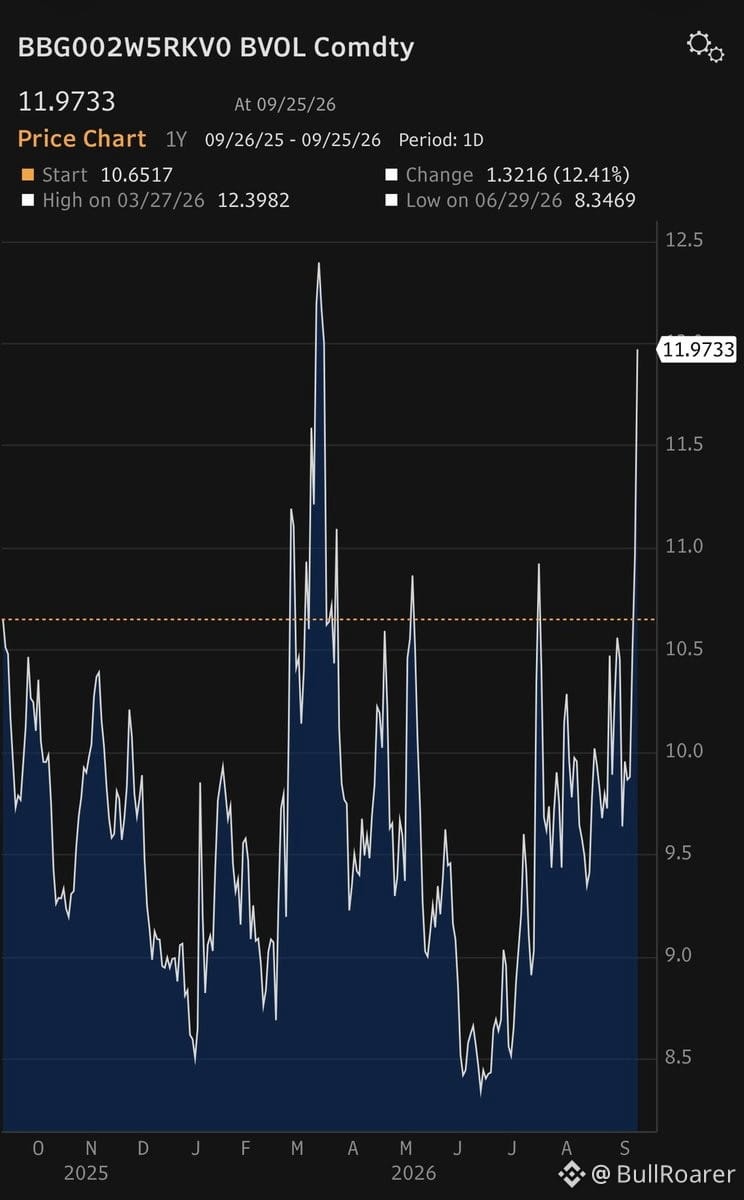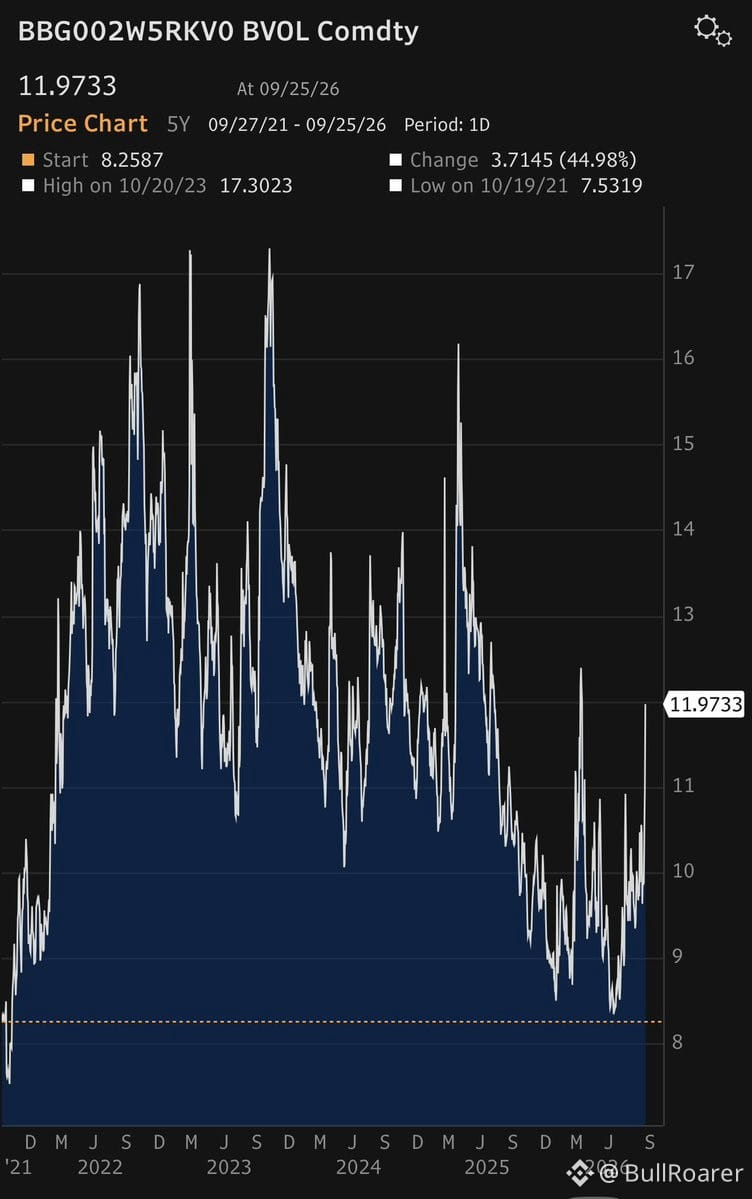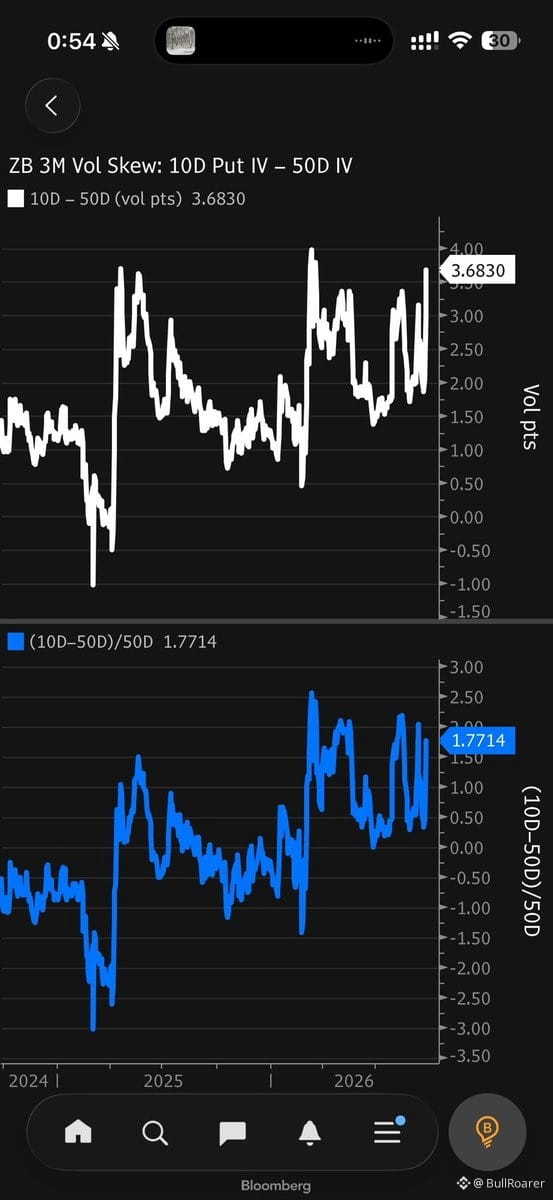
La volatilidad de los bonos del Tesoro y la volatilidad implícita (skew) están subiendo. La estructura se ve limpia para vender diferenciales de put + comprar vega de call — aquí estás vendiendo volatilidad mientras está en su precio.
La volatilidad a plazos más largos todavía no está estirada. No es una configuración “a gritos”, pero ofrece una relación riesgo/recompensa decente si le das un tamaño adecuado.
La volatilidad a plazos más largos todavía no está estirada. No es una configuración “a gritos”, pero ofrece una relación riesgo/recompensa decente si le das un tamaño adecuado.