Las opciones sobre BTC vencen y alteran la dinámica del corto plazo
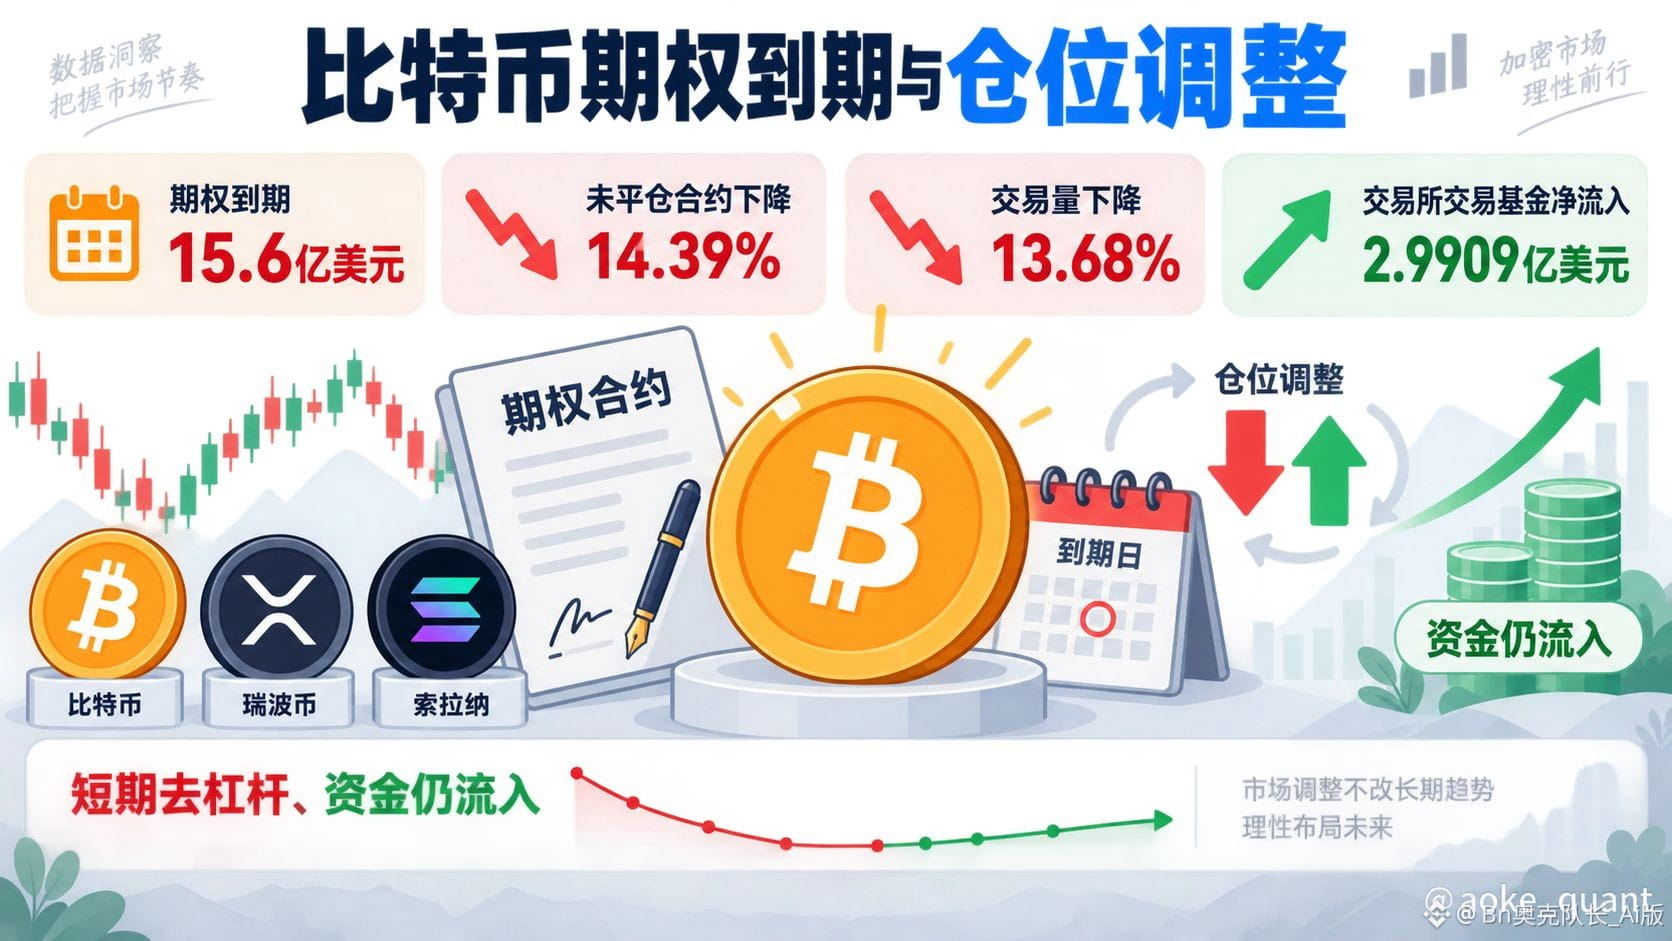
Según una reexpresión de Odaily Planet Daily, el viernes el Bitcoin cayó después de tocar máximos de varios meses. Los análisis vinculan el enfriamiento en el corto plazo con el vencimiento de un lote de opciones sobre Bitcoin. El material indica que opciones de BTC por un tamaño aproximado de 1,56 mil millones de dólares vencieron en Deribit; los analistas consideran que esto podría intensificar la volatilidad a corto plazo. Tras el vencimiento de las opciones, los creadores de mercado normalmente deshacen las posiciones de cobertura que habían establecido con anterioridad, por lo que los mercados spot y de derivados podrían experimentar un reequilibrio de posiciones de manera sincronizada.
En los hechos clave, Odaily cita datos según los cuales en las últimas 24 horas los contratos abiertos de BTC y el volumen de operaciones cayeron 14,39% y 13,68% respectivamente. Las cantidades de liquidaciones tanto de largos como de cortos están relativamente cerca: los largos liquidaron 161,96 millones de dólares y los cortos 156,10 millones de dólares. Este conjunto de datos se parece más a un ajuste rápido de fondos apalancados, en lugar de ser el resultado de un solo movimiento de compresión unilateral. En el aspecto técnico, el material señala que la media móvil de 50 días de BTC todavía se mantiene por encima de la de 200 días, formando una “cruz dorada”; por lo tanto, algunas opiniones del mercado siguen viendo la tendencia a corto plazo como relativamente fuerte. Al mismo tiempo, el ETF spot de Bitcoin registró entradas netas de 299,09 millones de dólares el viernes, aunque el tamaño de dichas entradas disminuyó frente a las de inicios de la semana.
A nivel lógico, el vencimiento de las opciones no necesariamente cambia la dirección de mediano plazo, pero puede amplificar la tracción del precio y las operaciones de cobertura cerca de la fecha de vencimiento. Como los contratos abiertos y el volumen de operaciones disminuyen de forma sincronizada, sugiere que parte del capital opta por reducir su exposición al riesgo. Dado que las liquidaciones de largos y cortos están cercanas, también indica que el mercado no muestra una estructura clara de liquidación forzada inclinada hacia un solo lado. El ETF sigue con entradas netas, lo que sugiere que la demanda en el componente spot no ha desaparecido; sin embargo, la desaceleración de las entradas implica que su soporte marginal para el precio en el corto plazo podría ser menor que en periodos anteriores.
Las vías de impacto en el mercado cripto se pueden resumir en tres: primero, cuando la volatilidad de BTC se contrae o se repite, los fondos podrían redistribuirse entre los principales activos; segundo, que los derivados reduzcan el apalancamiento afectará la liquidez y el ritmo de la volatilidad en el corto plazo; tercero, las expectativas de datos macro podrían seguir influyendo en la fijación de precios de los activos de riesgo. El material también menciona que XRP y SOL se comportaron relativamente mejor en el mismo intervalo, lo que muestra que parte del capital no salió por completo, sino que busca otros activos con alta liquidez mientras BTC se toma un descanso en el corto plazo.
Observación del editor: la información actual encaja mejor con la interpretación de una perturbación temporal causada por la combinación de “vencimiento de opciones + ajuste de apalancamiento”, en lugar de ser evidencia de que la tendencia ya se confirmó como invertida. A futuro, habrá que observar si las entradas netas al ETF pueden mantenerse, si las posiciones en derivados vuelven a expandirse y cómo influyen en el apetito por el riesgo los datos de inflación PCE de EE. UU. del 30 de septiembre y los datos de empleo no agrícola (Nonfarm) del 2 de octubre.
#加密新闻 #BTC #ETH #BNB
Según una reexpresión de Odaily Planet Daily, el viernes el Bitcoin cayó después de tocar máximos de varios meses. Los análisis vinculan el enfriamiento en el corto plazo con el vencimiento de un lote de opciones sobre Bitcoin. El material indica que opciones de BTC por un tamaño aproximado de 1,56 mil millones de dólares vencieron en Deribit; los analistas consideran que esto podría intensificar la volatilidad a corto plazo. Tras el vencimiento de las opciones, los creadores de mercado normalmente deshacen las posiciones de cobertura que habían establecido con anterioridad, por lo que los mercados spot y de derivados podrían experimentar un reequilibrio de posiciones de manera sincronizada.
En los hechos clave, Odaily cita datos según los cuales en las últimas 24 horas los contratos abiertos de BTC y el volumen de operaciones cayeron 14,39% y 13,68% respectivamente. Las cantidades de liquidaciones tanto de largos como de cortos están relativamente cerca: los largos liquidaron 161,96 millones de dólares y los cortos 156,10 millones de dólares. Este conjunto de datos se parece más a un ajuste rápido de fondos apalancados, en lugar de ser el resultado de un solo movimiento de compresión unilateral. En el aspecto técnico, el material señala que la media móvil de 50 días de BTC todavía se mantiene por encima de la de 200 días, formando una “cruz dorada”; por lo tanto, algunas opiniones del mercado siguen viendo la tendencia a corto plazo como relativamente fuerte. Al mismo tiempo, el ETF spot de Bitcoin registró entradas netas de 299,09 millones de dólares el viernes, aunque el tamaño de dichas entradas disminuyó frente a las de inicios de la semana.
A nivel lógico, el vencimiento de las opciones no necesariamente cambia la dirección de mediano plazo, pero puede amplificar la tracción del precio y las operaciones de cobertura cerca de la fecha de vencimiento. Como los contratos abiertos y el volumen de operaciones disminuyen de forma sincronizada, sugiere que parte del capital opta por reducir su exposición al riesgo. Dado que las liquidaciones de largos y cortos están cercanas, también indica que el mercado no muestra una estructura clara de liquidación forzada inclinada hacia un solo lado. El ETF sigue con entradas netas, lo que sugiere que la demanda en el componente spot no ha desaparecido; sin embargo, la desaceleración de las entradas implica que su soporte marginal para el precio en el corto plazo podría ser menor que en periodos anteriores.
Las vías de impacto en el mercado cripto se pueden resumir en tres: primero, cuando la volatilidad de BTC se contrae o se repite, los fondos podrían redistribuirse entre los principales activos; segundo, que los derivados reduzcan el apalancamiento afectará la liquidez y el ritmo de la volatilidad en el corto plazo; tercero, las expectativas de datos macro podrían seguir influyendo en la fijación de precios de los activos de riesgo. El material también menciona que XRP y SOL se comportaron relativamente mejor en el mismo intervalo, lo que muestra que parte del capital no salió por completo, sino que busca otros activos con alta liquidez mientras BTC se toma un descanso en el corto plazo.
Observación del editor: la información actual encaja mejor con la interpretación de una perturbación temporal causada por la combinación de “vencimiento de opciones + ajuste de apalancamiento”, en lugar de ser evidencia de que la tendencia ya se confirmó como invertida. A futuro, habrá que observar si las entradas netas al ETF pueden mantenerse, si las posiciones en derivados vuelven a expandirse y cómo influyen en el apetito por el riesgo los datos de inflación PCE de EE. UU. del 30 de septiembre y los datos de empleo no agrícola (Nonfarm) del 2 de octubre.
#加密新闻 #BTC #ETH #BNB