Trump rechazó la propuesta de alto el fuego de siete días de Irán y le dijo a sus asesores que espera reanudar los bombardeos después de las elecciones legislativas de mitad de mandato de noviembre, — eliminando la resolución de Ormuz que había sido el principal impulso macro para Bitcoin esta semana. Morgan Stanley abandonó su visión bajista del dólar y ahora pronostica un DXY de 104 para mediados de 2027 con dos alzas adicionales de la Fed (diciembre y marzo) — extendiendo el viento en contra del dólar de esta semana de un factor puntual de comercio a un régimen de varios trimestres. La volatilidad del Tesoro (MOVE) saltó un 30% hasta su nivel más alto desde marzo, mientras que la volatilidad implícita de Bitcoin (BVIV) se sitúa cerca de mínimos anuales en 37 — una divergencia que se interpreta como resiliencia o como complacencia. La señal MVRV de CryptoQuant marcó el 20 de agosto como la entrada temprana al mercado alcista de Bitcoin en 71,255 dólares. El 81% de los Bitcoins en circulación no se ha movido en seis meses.
El dólar de Morgan Stanley, el “U-Turn”, extiende la compresión del squeeze sobre los activos de riesgo hasta 2027
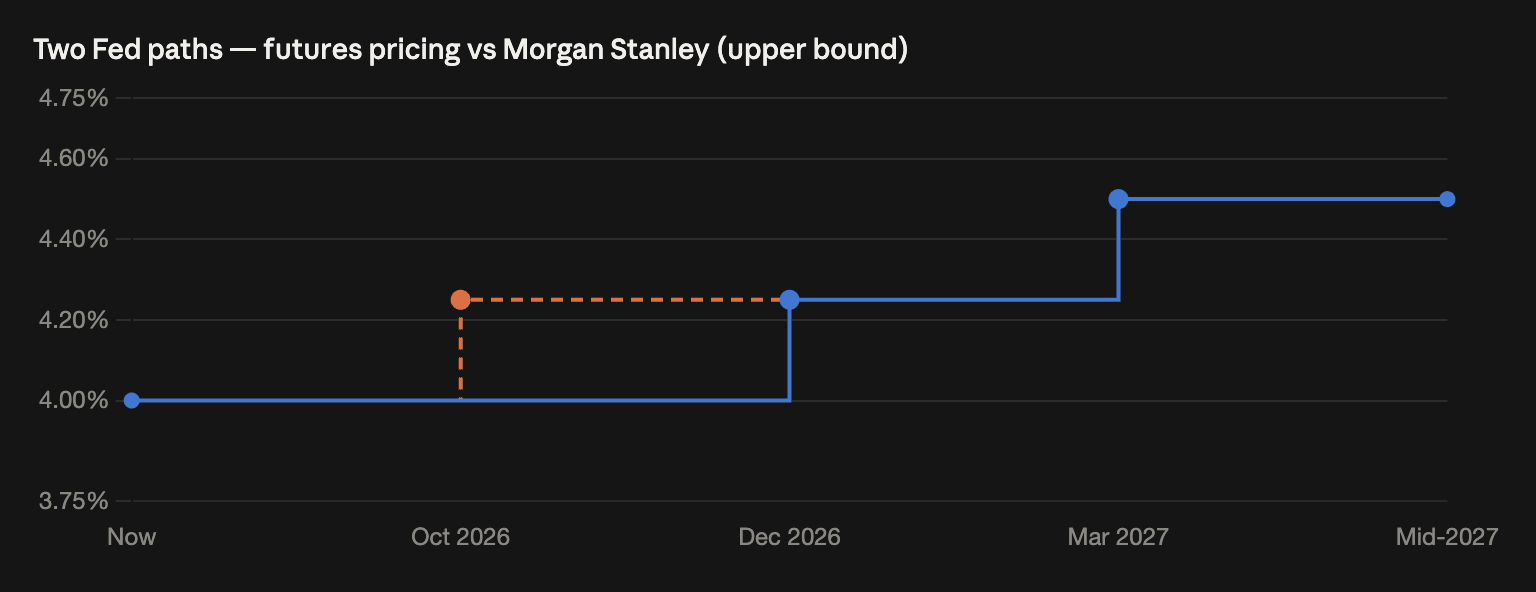
Morgan Stanley abandonó su visión bajista del dólar y ahora pronostica que el DXY subirá de ~101 a 104 para mediados de 2027, mientras que EUR/USD bajará de ~1,14 a 1,10. La trayectoria revisada de la Fed de la entidad contempla alzas en diciembre de 2026 y marzo de 2027 —más endurecimiento que el único movimiento restante de 2026 del “dot plot”, pero en un ritmo más lento que el que descuenta el precio de futuros, con probabilidades de octubre de 53%+. La diferencia importa: si MS tiene razón, octubre decepciona a los halcones y ofrece un respiro táctico, mientras el destino termina más alto de lo que sugiere el dot plot. El riesgo político europeo agrega un segundo motor: la elección presidencial francesa de primavera de 2027, más los riesgos electorales en Alemania e Italia, suman una prima de riesgo para el euro sobre la ventaja de tasas de EE. UU. Para cripto, una marcha del dólar a 104 extiende los dos canales de presión —erosión del poder adquisitivo extranjero y costo de oportunidad elevado— por varios trimestres más. Los contrapesos que han sostenido hasta ahora: 2.840 millones de dólares en entradas de ETF durante seis días, una desaceleración de la distribución de LTH y BVIV cerca de mínimos anuales incluso cuando la volatilidad de los bonos se dispara. El 2 de octubre (empleo) y el 14 de octubre (IPC) dirimen la disputa entre el calendario de MS y el de los futuros.
El mercado de bonos está gritando y Bitcoin no está escuchando… todavía
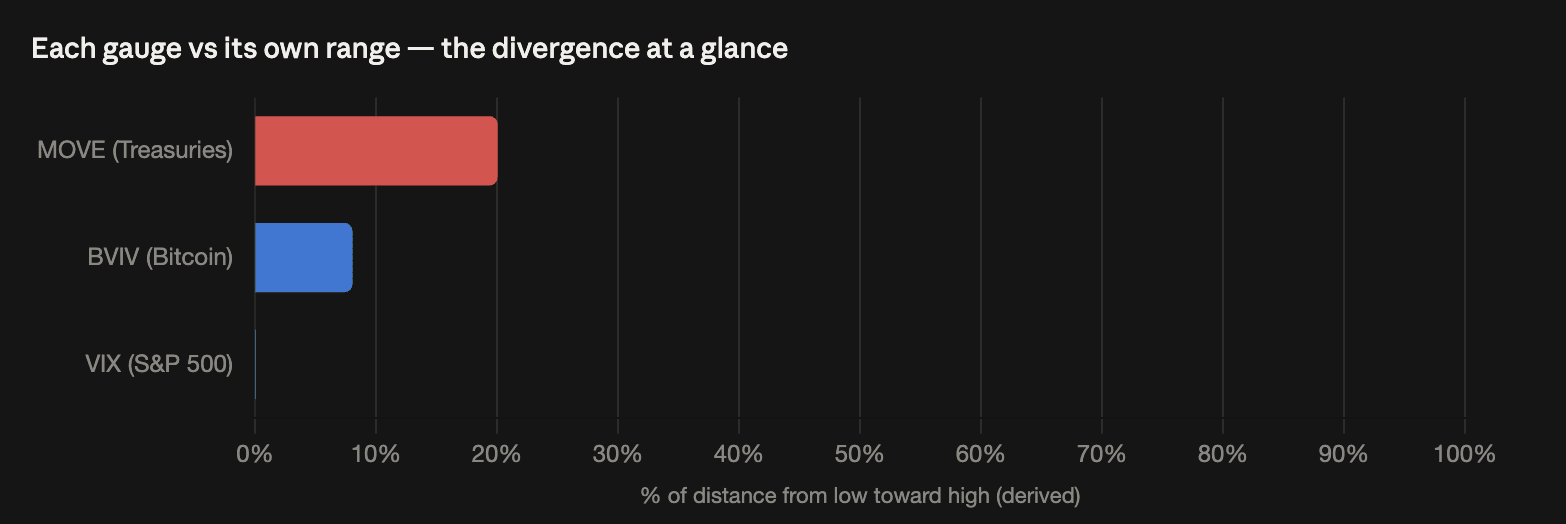
El índice MOVE saltó ~30% desde alrededor de 80 el martes hasta 104 el jueves —su nivel más alto desde marzo— mientras que BVIV está en ~37 cerca de su mínimo anual de 35 y el VIX ronda cerca de 14. La correlación de 20 días entre BVIV y MOVE se ha vuelto decisivamente negativa en -0,37: a medida que subió la volatilidad de los bonos, cayó la volatilidad esperada de Bitcoin. Bitcoin mantuvo ~$84.300 mientras el rendimiento del 10 años superaba el 5,2%, respaldado por 2.840 millones de dólares en entradas de ETF durante seis días. El precedente alcista: en marzo, cuando MOVE alcanzó por última vez estos niveles, el S&P 500 estaba cerca de 6.350 y desde entonces ha subido ~21%. La cautela: BVIV en 37 significa que las opciones de Bitcoin están descontando muy poca turbulencia justo después de que una expiración de 14.000 millones de dólares en Deribit eliminara el “pin” de 85.000; la baja volatilidad implícita es exactamente lo que vuelve a los mercados vulnerables a una revaloración brusca si la advertencia de bonos resulta correcta. Vigila si MOVE sigue escalando hacia su extremo de marzo de 199 y si BVIV sube
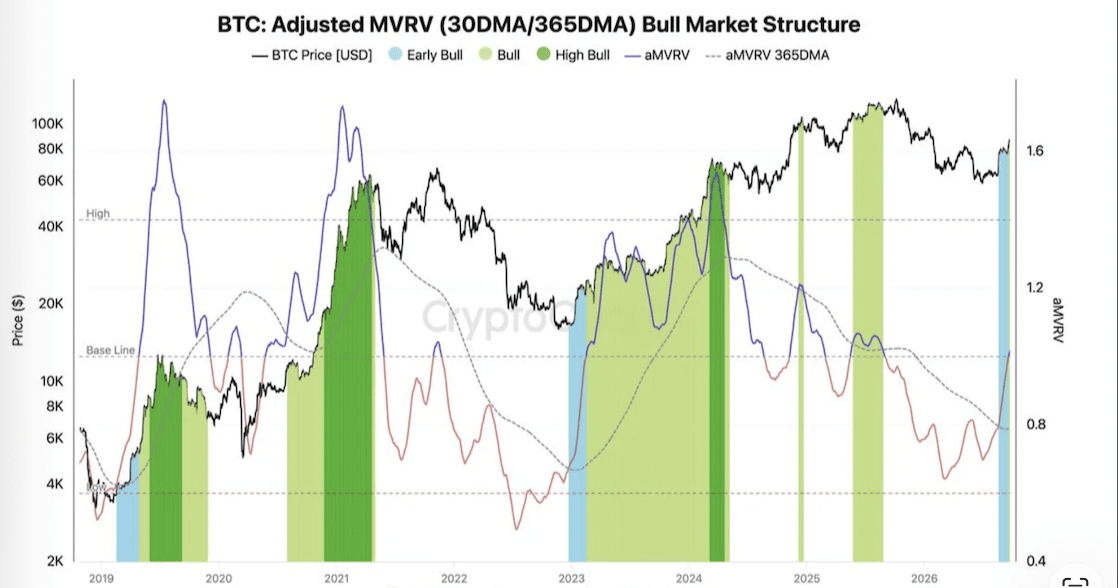
Bitcoin entra en una fase temprana de mercado alcista después de una señal de MVRV, dice el analista de CryptoQuant
El analista de CryptoQuant, Axel Adler Jr., identificó el 20 de agosto como la fecha en que Bitcoin entró en una fase temprana de mercado alcista, con base en el cruce de la razón entre la media móvil de 30 días ajustada del MVRV y la media móvil de 365 días por encima de su media móvil de 365 días a un precio de 71.255 dólares. La fase duró 31 días, durante los cuales Bitcoin subió 13%. La señal coincide con otras lecturas estructurales de esta semana: el informe del ciclo de cuatro años de Glassnode, la distribución de LTH que se desaceleró 80% en tres semanas y 2.840 millones de dólares en entradas de ETF durante seis días. Las señales basadas en MVRV han marcado históricamente la transición de la recuperación a una apreciación sostenida, en lugar de predecir un objetivo de precio específico: la métrica mide si el tenedor promedio es rentable frente a las normas históricas, y con una entrada de 71.255 dólares sugería infravaloración respecto al valor realizado.
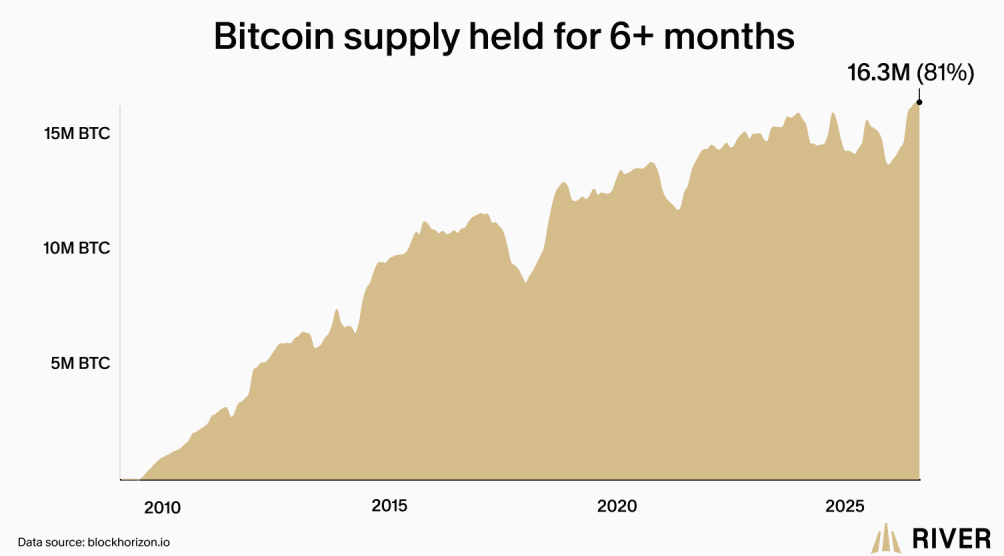
El 81% del Bitcoin en circulación no se ha movido en más de seis meses, según datos de River
Los datos de River muestran que el 81% del Bitcoin en circulación no se ha transferido en más de seis meses: la lectura de iliquidez más alta compatible con una acumulación estructural en lugar de con trading activo. La cifra complementa los datos de LTH de esta semana: la distribución de tenedores a largo plazo en 30 días se desaceleró de -105.900 BTC el 30 de agosto a -21.700 BTC al 20 de septiembre, con la mayoría de las ventas recientes registradas con pérdidas. En un mercado donde el 81% del suministro está dormido y el 19% restante está valorado activamente, el flotante efectivo es reducido; mecánicamente, eso amplifica los movimientos del precio en ambos sentidos. La misma dinámica que impulsó el lunes el apretón de liquidaciones cortas de ~$300M por hora también significa que una reversión encuentra menos liquidez para absorberla. El bajo BVIV de Bitcoin en 37 en este contexto es la tensión que está señalando el pico del MOVE del mercado de bonos.
El presidente de EE. UU., Donald Trump, rechaza la propuesta de alto el fuego de siete días de Irán, informa el WSJ
Trump rechazó la propuesta de alto el fuego de siete días de Irán y le dijo a sus asesores que espera reanudar los bombardeos después de las elecciones de medio término de noviembre —eliminando el relato de la resolución de Ormuz que había enviado al WTI de 106 a 89 y respaldado a los activos de riesgo durante la semana. Con el alto el fuego fuera de la mesa hasta, como mínimo, después del 3 de noviembre, la restricción física de la oferta vuelve como caso base: la producción de Arabia Saudita en 6,238 millones de bpd (su nivel más bajo desde 1990), tarifas de fletamento de petroleros por encima de 1 millón de dólares al día, el oleoducto de Este a Oeste cerrado y Bab El-Mandeb bajo amenaza. El promedio al alza revisado de Brent de la segunda mitad de 95 dólares de BofA ahora parece conservador frente a este panorama. Para Bitcoin, la cadena petróleo-inflación-rendimientos que limitó el precio de febrero a agosto regresa como el régimen macro dominante de cara al informe de empleo de octubre, el IPC y la decisión de la Fed.