Te cuento mi propia posición: Nike.
Con un costo de 36 por 2, cayó 42% en un año y además la sacaron del S&P 100. Mucha gente piensa que la marca ya está acabada.
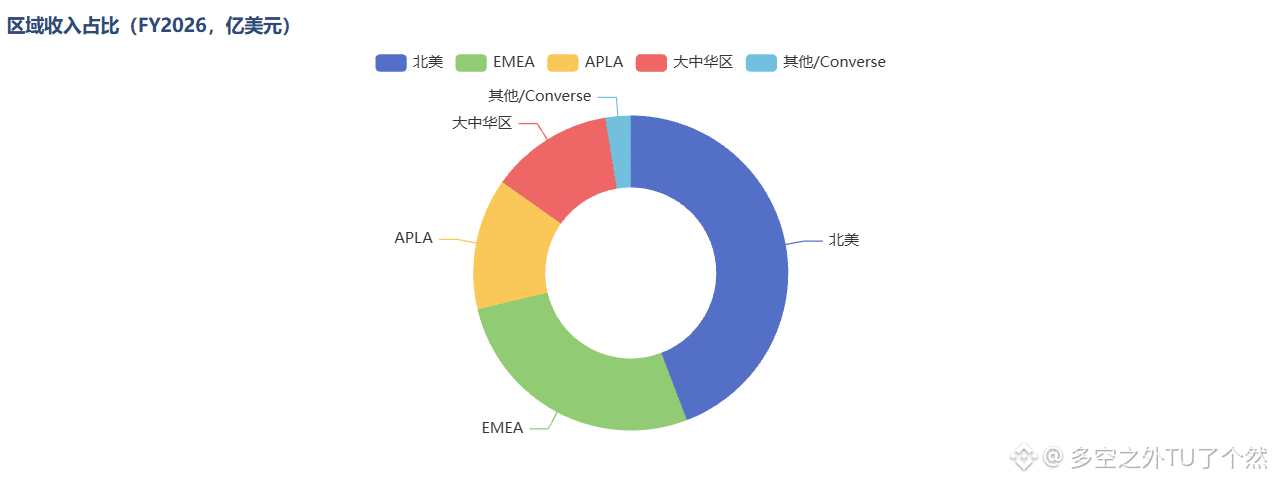
Yo no creo que sea tan simple. Los ingresos de FY2026 (46.4 mil millones) no han disminuido; el negocio de running y fútbol ha estado subiendo en silencio durante 5 trimestres seguidos, y los canales mayoristas también se están recuperando. En el Investor Day de mediados de noviembre, mostrarán un nuevo as bajo la manga.
Claro que lo barato es falso: si descontamos los ingresos puntuales, el PER sigue en 24-25x; y el Forward en realidad es todavía más alto. En la Gran China, el año cae 11%, y Anta ya la superó y se convirtió en el #1 de China, así que puede decirse que el mercado chino ya se está desvaneciendo gradualmente; y si el peso de eso es pequeño, su impacto tampoco sería demasiado.
Cuando la compré, aposté por esa remontada de 18 a 24 meses. Si sale mal, lo tomo como el costo de aprender; si sale bien, el margen para la corrección de la valoración es bastante grande.
¿Qué opinan ustedes de este gigante veterano? Especialmente con el supuesto de que la deuda de EE. UU. se mantiene alta, creo que es un activo defensivo de primera. (Registro personal, no es recomendación de inversión) #NIKE