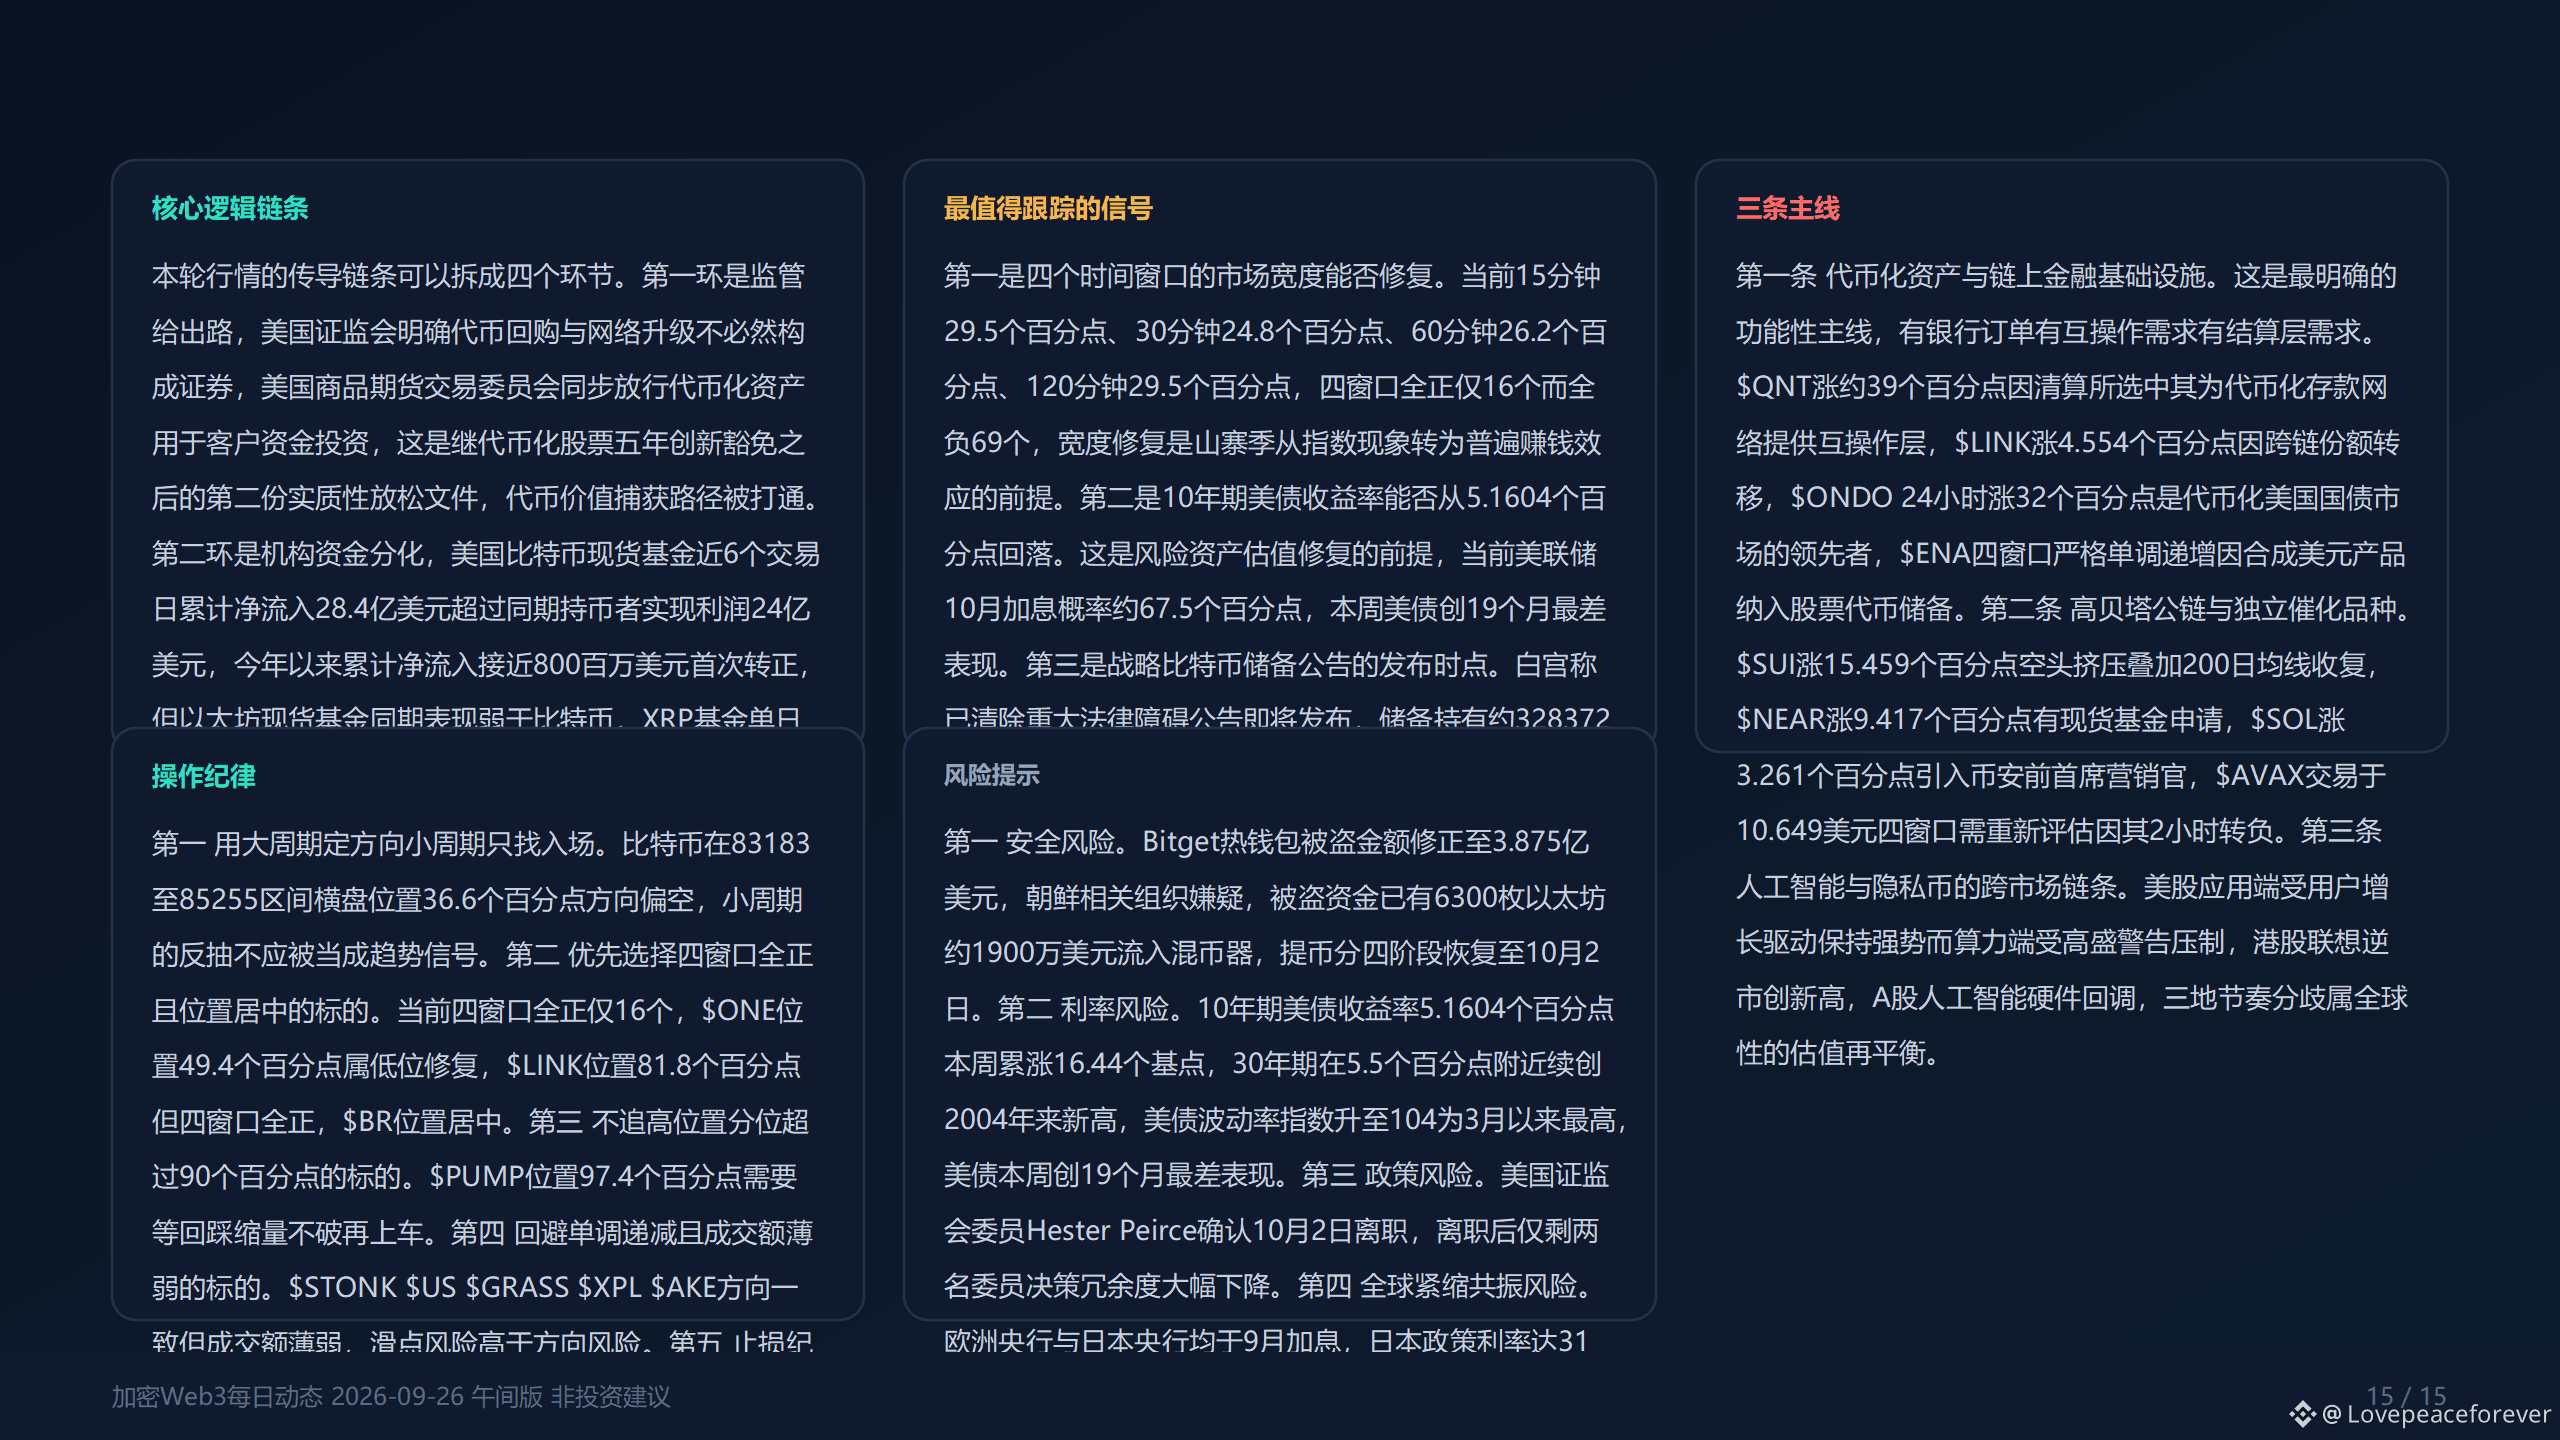
26 de septiembre, primero: el ancho de mercado de esta instantánea es extremadamente malo. El porcentaje de alzas en las cuatro ventanas es inferior a 30 puntos porcentuales en todos los casos; hay 69 valores totalmente negativos, muy por encima de los 16 totalmente positivos. Esto indica que la fuerte lectura de que el índice de la temporada “alt/imitación” sube a 56 proviene de un pequeño número de valores con gran peso y del líder del sector, mientras que la gran mayoría de los valores están en una caída lenta. En la operativa, se debe evitar perseguir subidas cuando el ancho de mercado es extremadamente malo y, en su lugar, enfocarse en la verdadera línea principal de fondos.
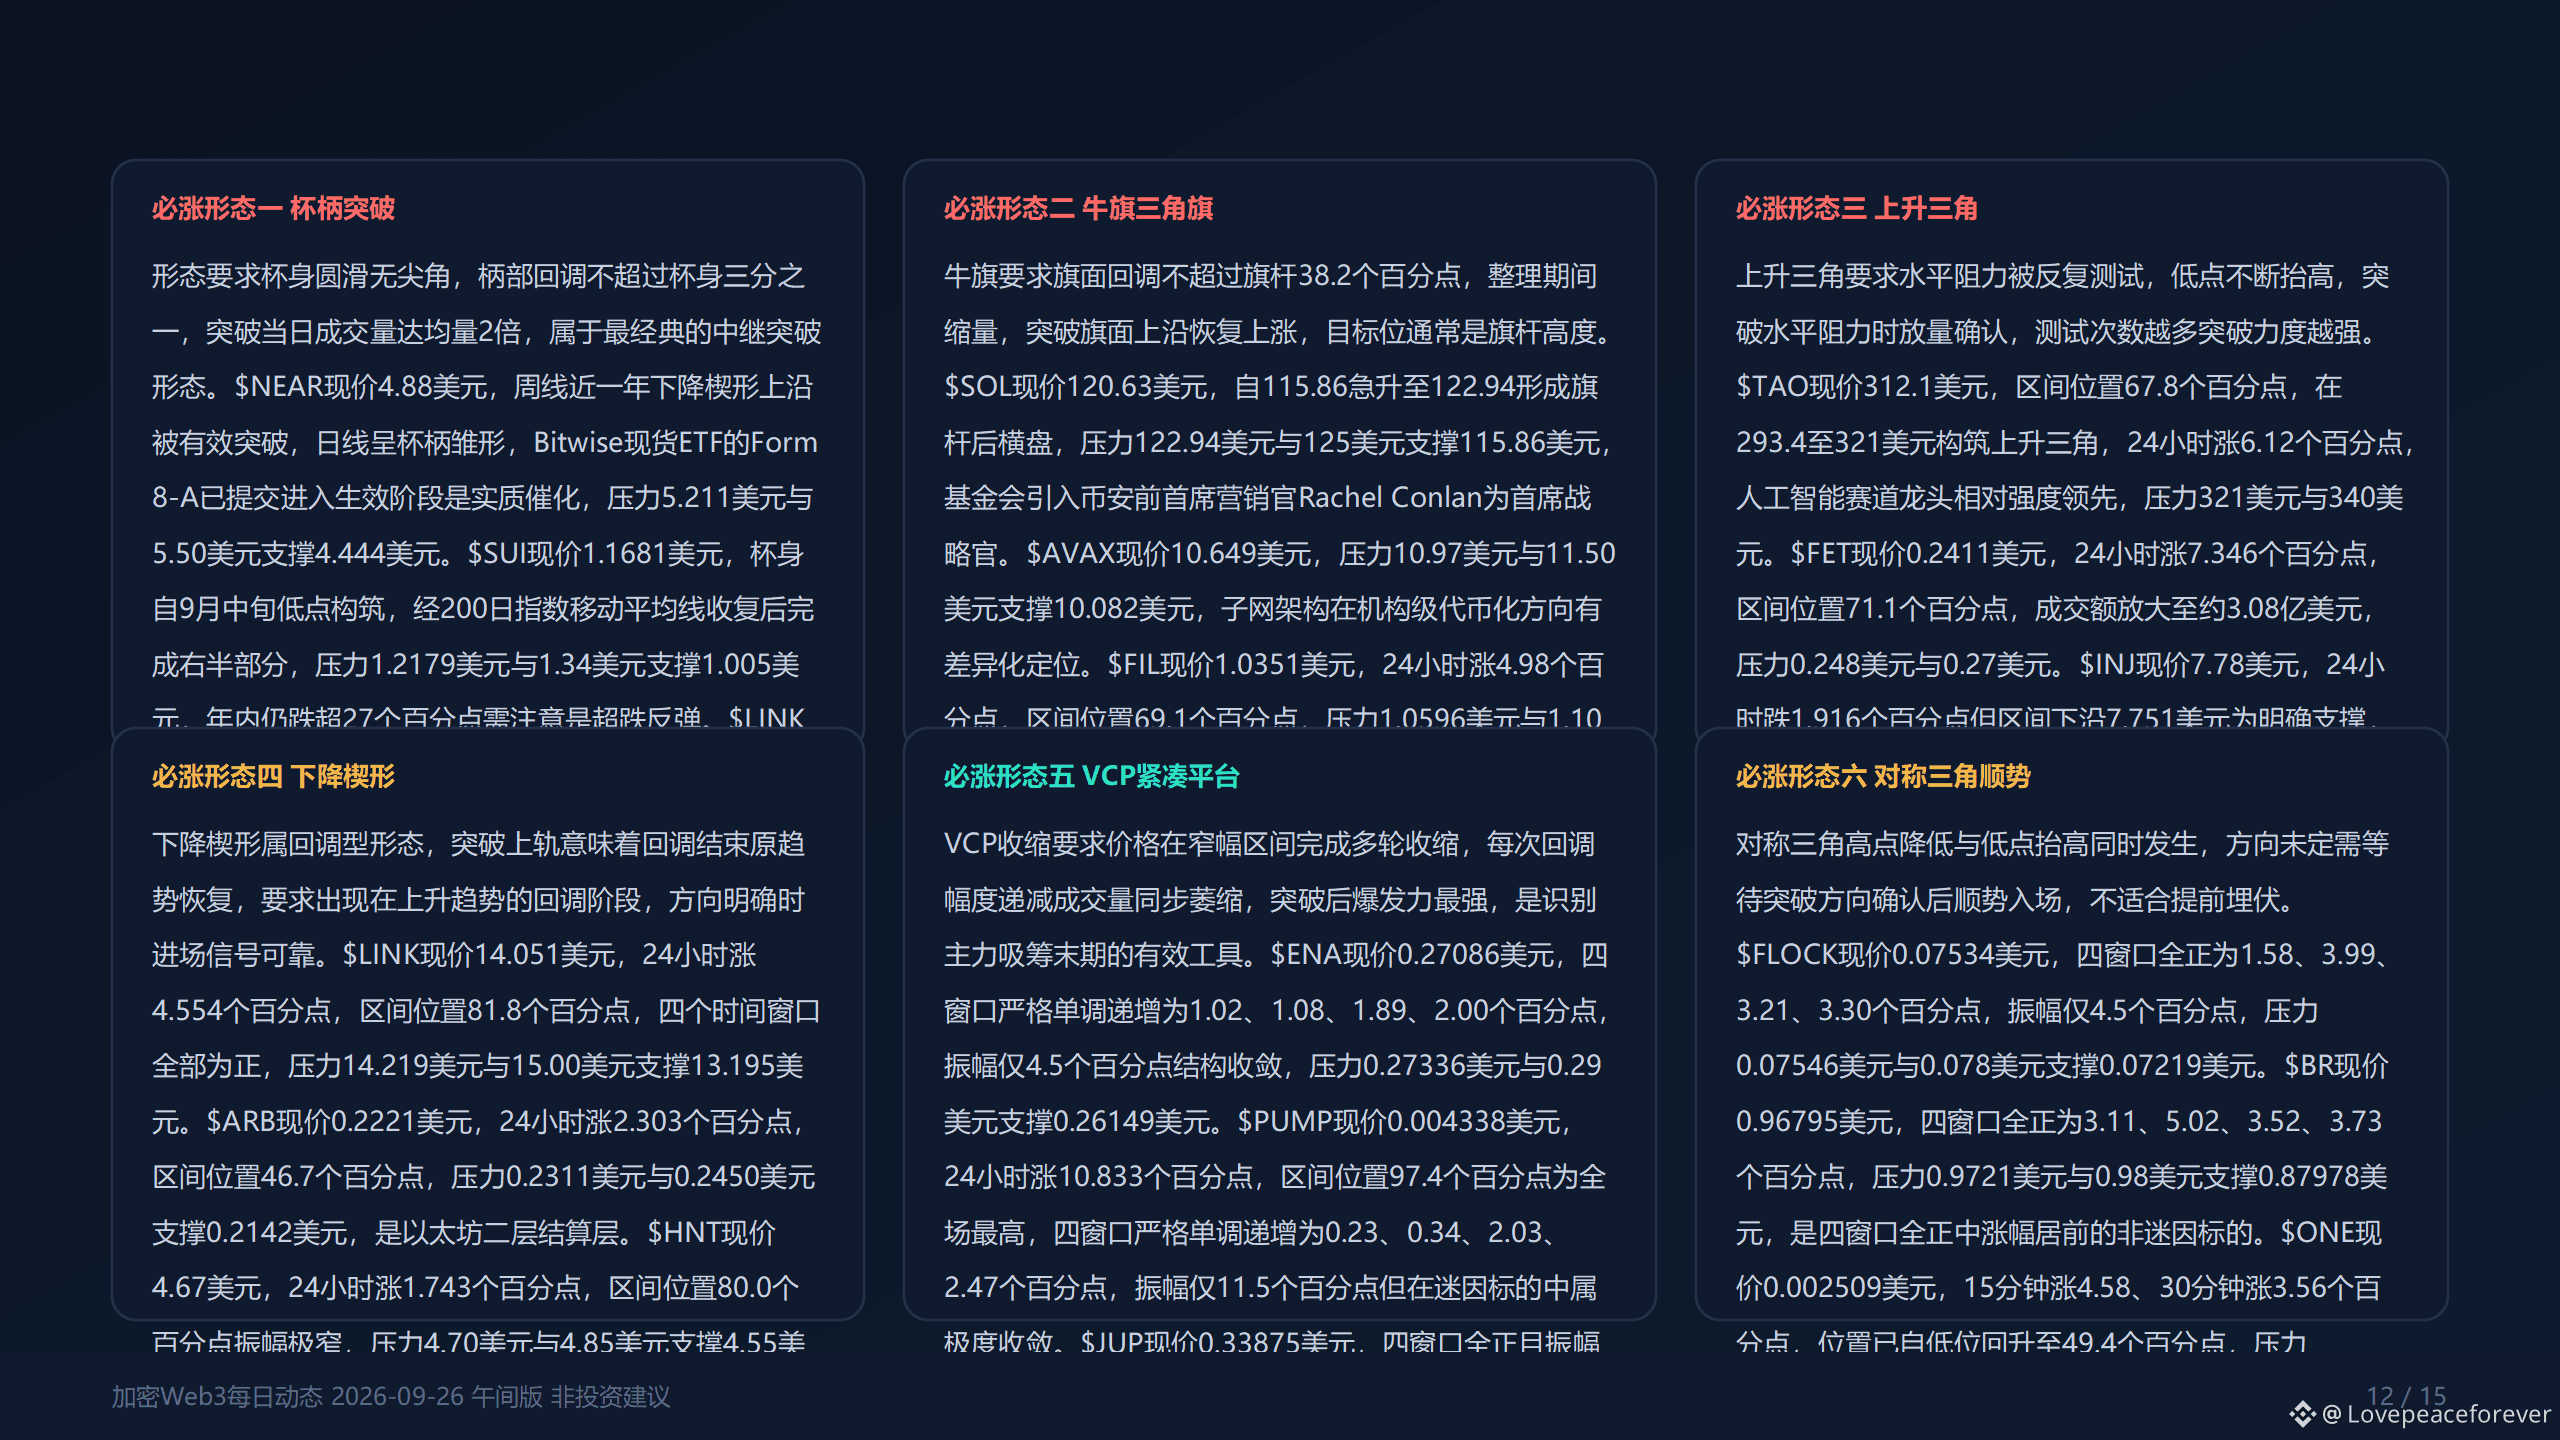
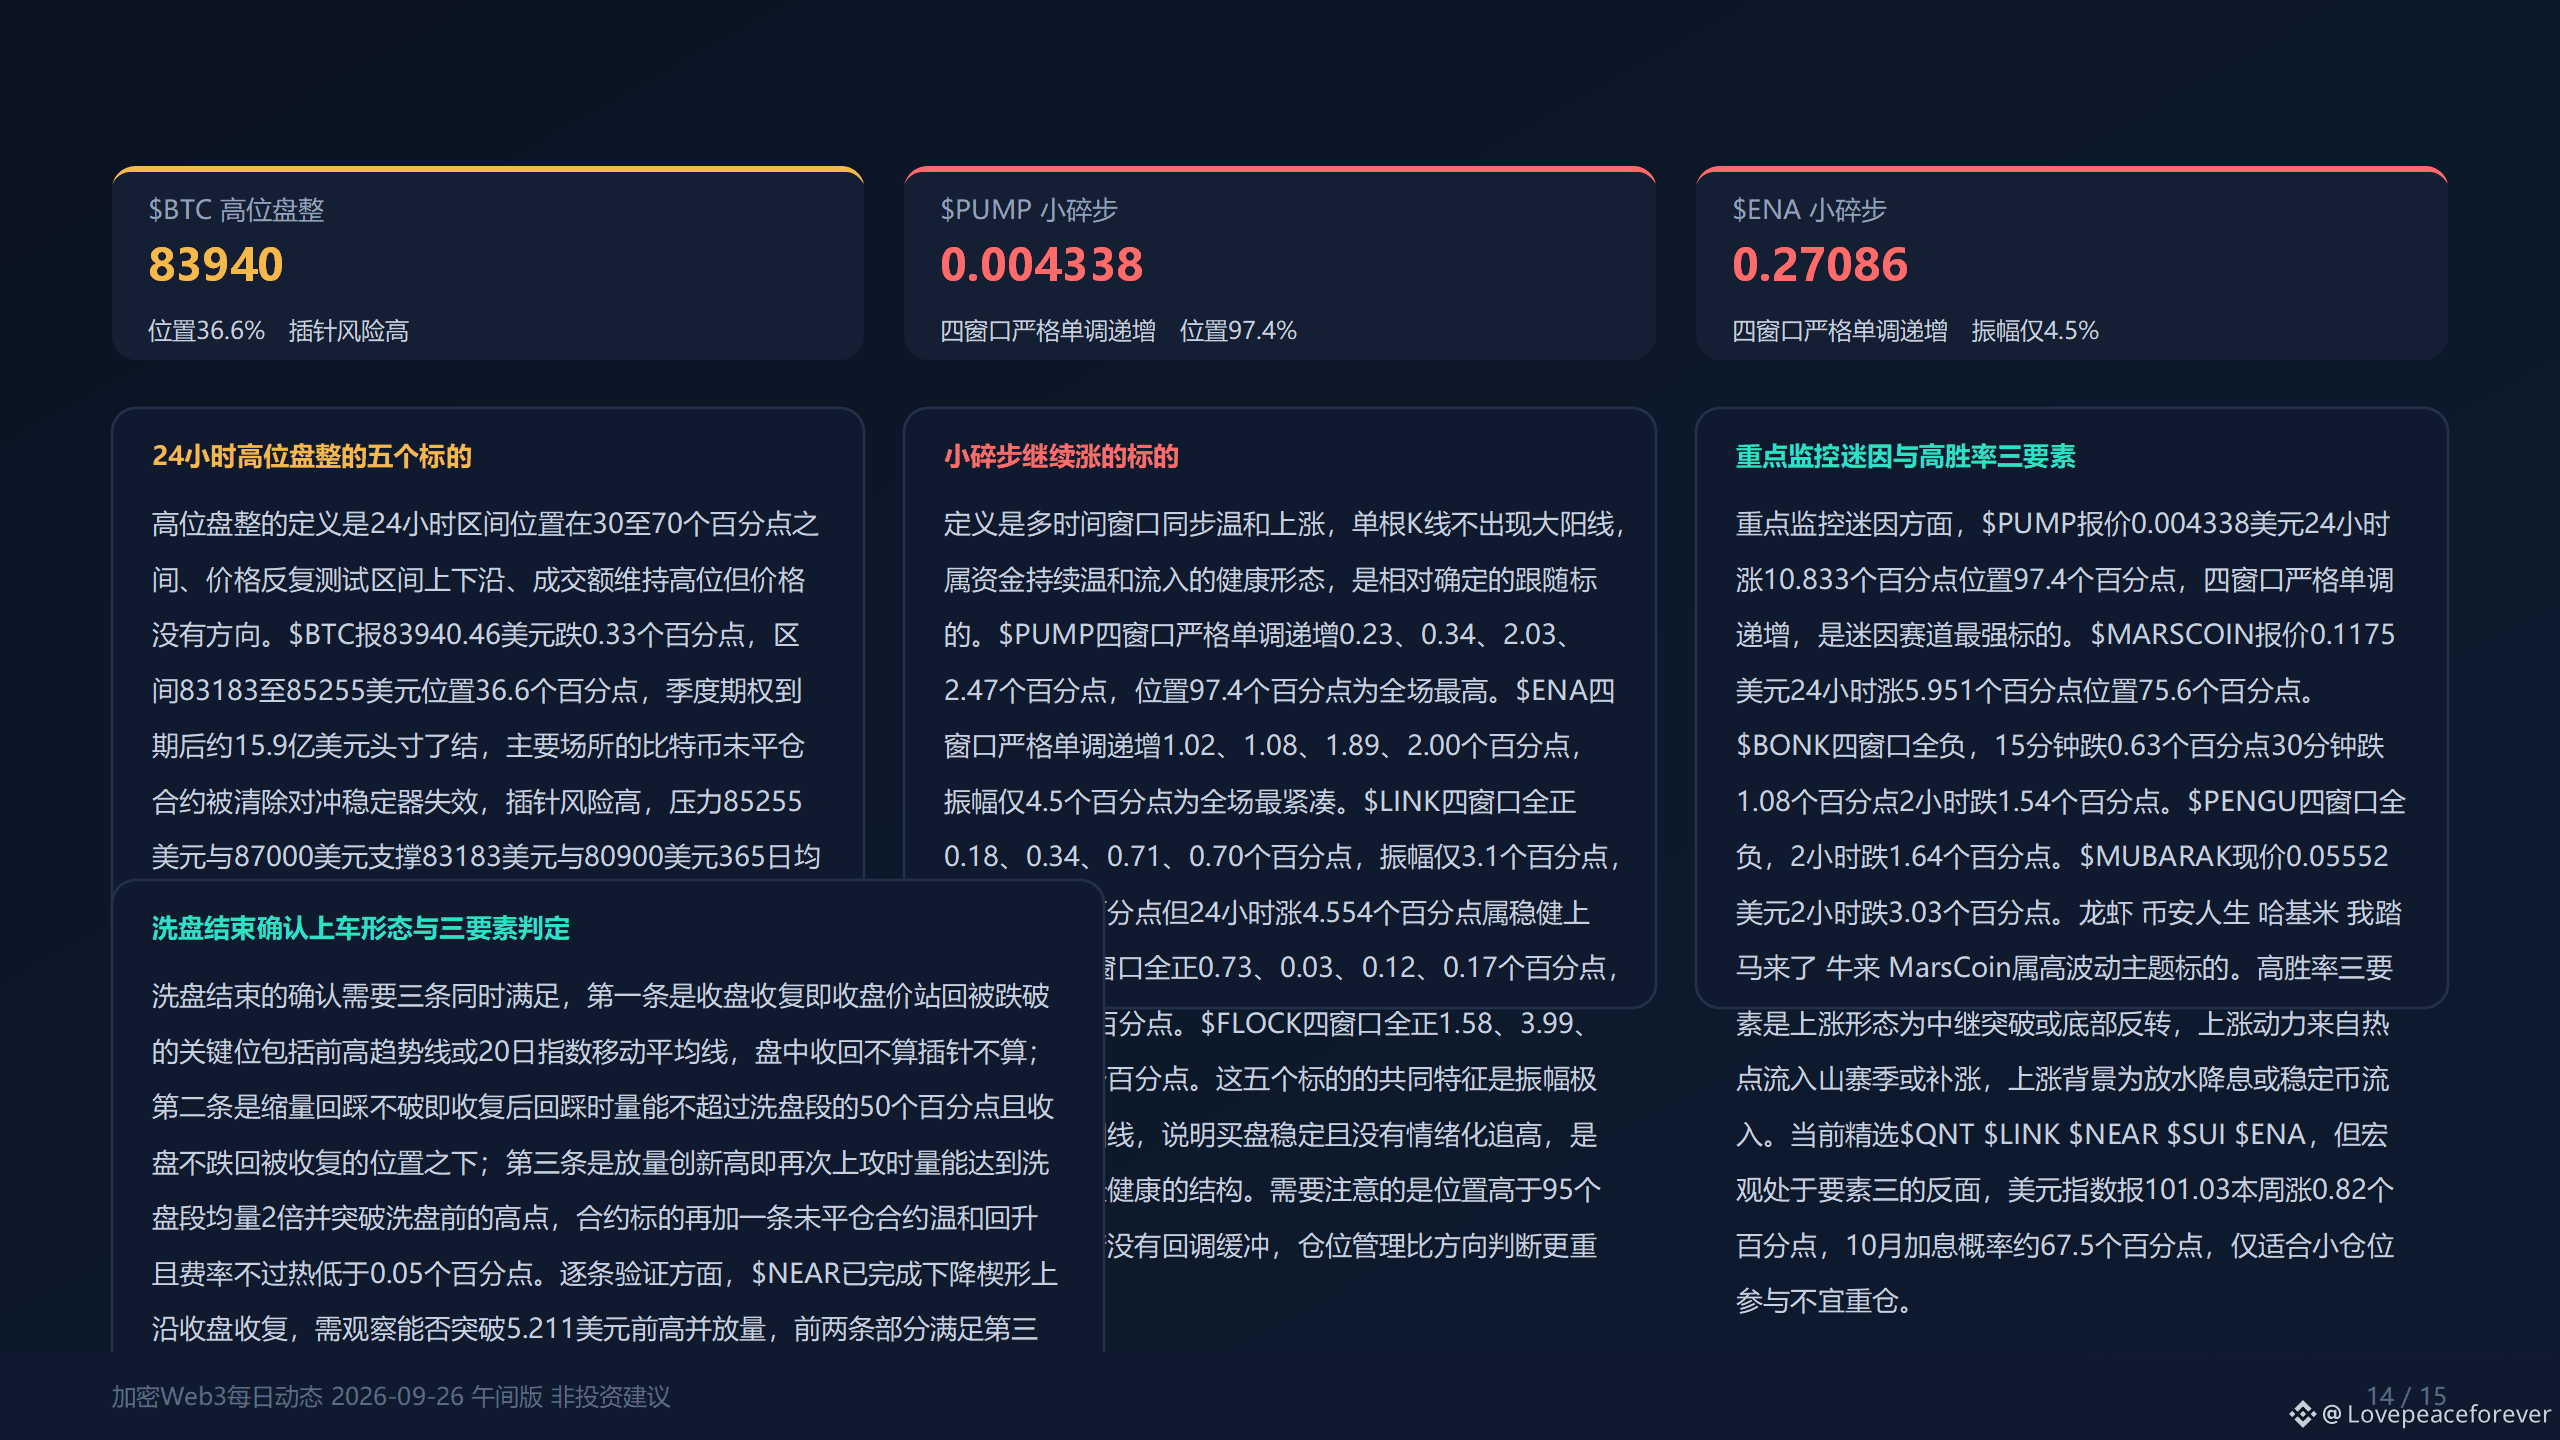
Segundo: hay tres líneas principales que realmente tienen continuidad. La primera es la infraestructura de activos tokenizados, correspondiente a $QNT, LINK, $ENA, ONDO, $AERO ; la segunda son cadenas de bloques con soporte de ETF o colaboración institucional como Sui y NEAR, correspondiente a $SUI , $NEAR; la tercera son valores sanos con entradas sostenidas en pasos pequeños, correspondiente a $PUMP , $ENA, $LINK.
Tercero: conviene estar alerta ante la desaceleración de la subida de $SAGA. Las tres ventanas pasaron de 23.41 puntos porcentuales a 18.50 y luego a 11.87, y además la amplitud alcanzó 45.8 puntos porcentuales. Es un patrón típico de agotamiento después de un “tirón” por impulso; no tiene valor para una participación sostenida.
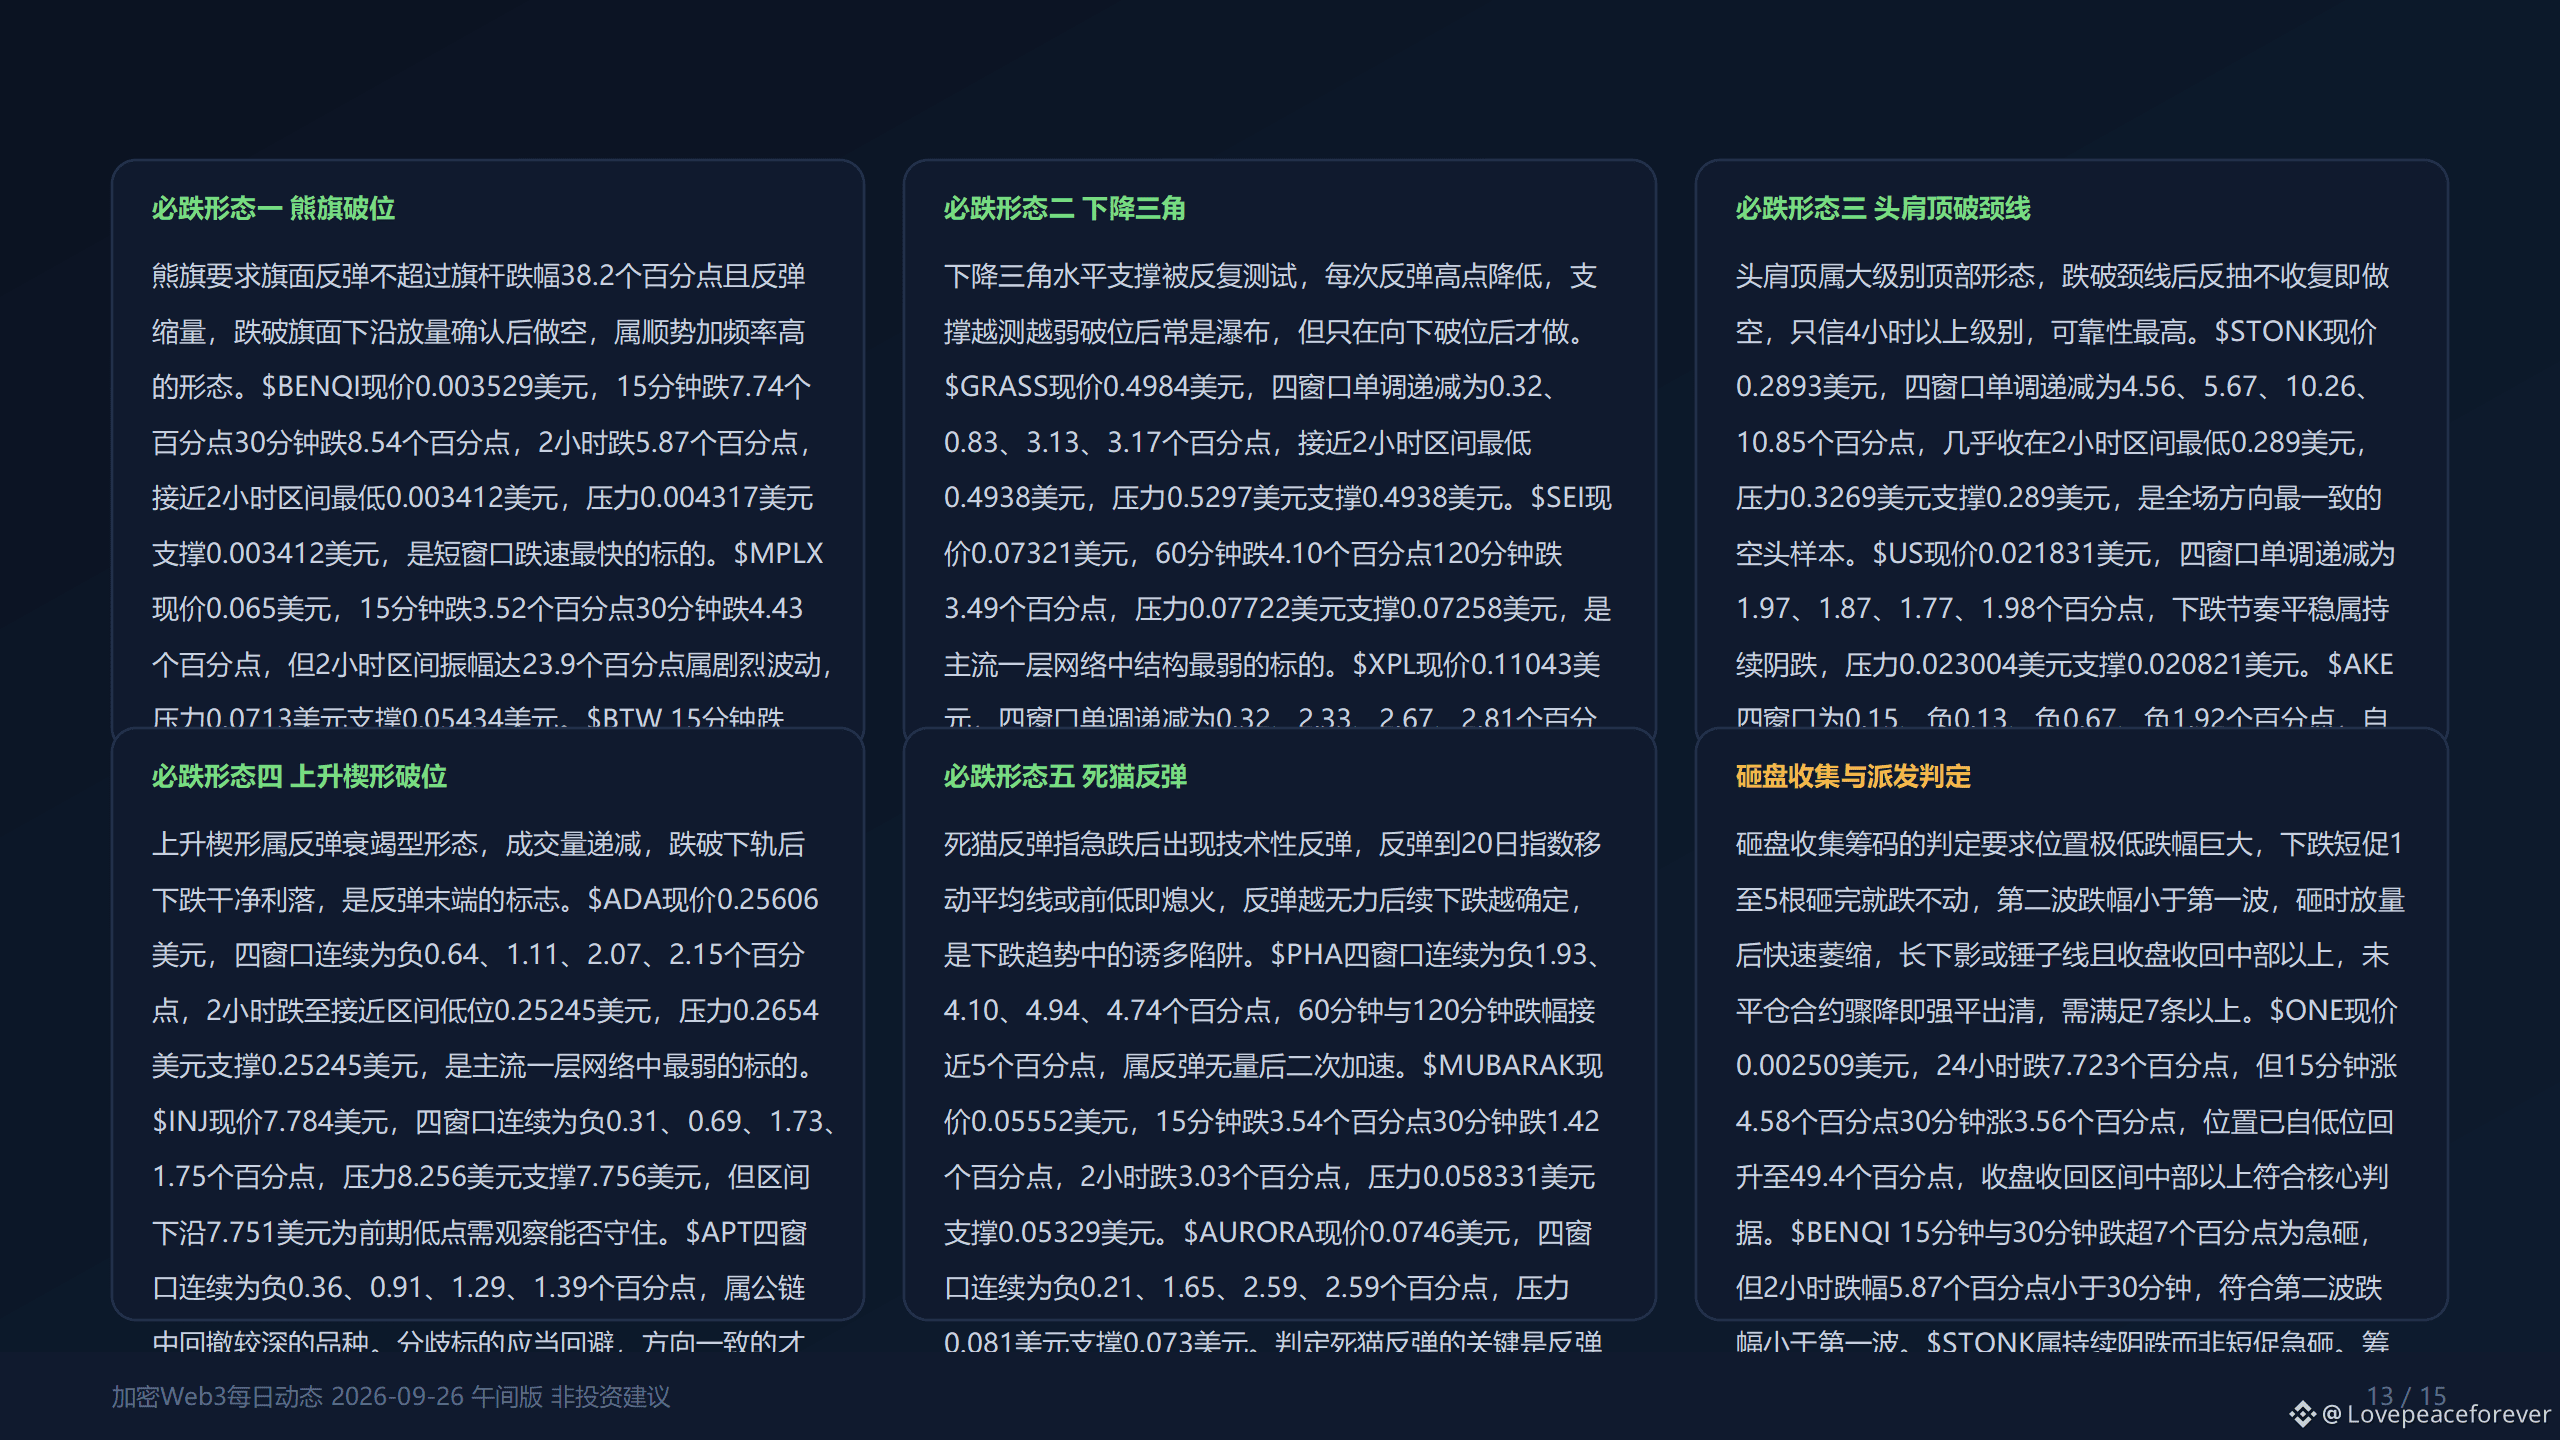
Cuarto: es necesario diferenciar los tokens de tipo “valores tokenizados” del resto de monedas nativas cripto. Los valores con sufijo como SNXX, PLTR, $TSLA, etc., tienen amplitudes de volatilidad todas dentro de 0.1 puntos porcentuales; su trayectoria está determinada por el “mapping” del mercado estadounidense y no deben confundirse con monedas nativas cripto.
Doce, aviso de riesgos
El mayor riesgo actual proviene de la divergencia entre el ancho de mercado y la lectura del índice. El índice de la temporada alt/imitación sube a 56, marcando un máximo de tres meses, pero esta instantánea muestra que el porcentaje de alzas en las cuatro ventanas no llega a 30 puntos porcentuales y que hay 69 valores totalmente negativos. Esta divergencia implica que, si los valores con peso como Bitcoin o Ethereum se debilitan, faltará la mayoría que los contenga, y la caída se acelerará. Al mismo tiempo, los rendimientos de los bonos del Tesoro de EE. UU. se mantienen en niveles altos: a 10 años es 5.1604 puntos porcentuales y a 30 años supera 5.5 puntos porcentuales, continuando el máximo desde 2004. La probabilidad de una subida de tasas de la Fed en octubre es de aproximadamente 69 puntos porcentuales, lo que ejerce una presión continua sobre las valoraciones de activos de beta alta. Además, el plan de recuperación de retiros de Bitget se publicará antes de las 12 de hoy; el 1 de octubre, el feriado del Día Nacional de China reducirá la liquidez en Asia; el 2 de octubre, la salida del comisionado de la SEC de EE. UU. Hester Peirce y la publicación de datos de empleo no agrícola pueden generar volatilidad; el 29 de octubre se desbloquearán aproximadamente 14.2 millones de tokens HYPE, y todo ello son posibles nodos de volatilidad. En valores de pequeña capitalización como $SAGA, $ONE, $BENQI, $MPLX, la amplitud suele superar los 10 puntos porcentuales; la liquidez y la capacidad de sostén son débiles. Seguir subidas y hacer “bottom picking” requieren controlar estrictamente el tamaño de la posición.