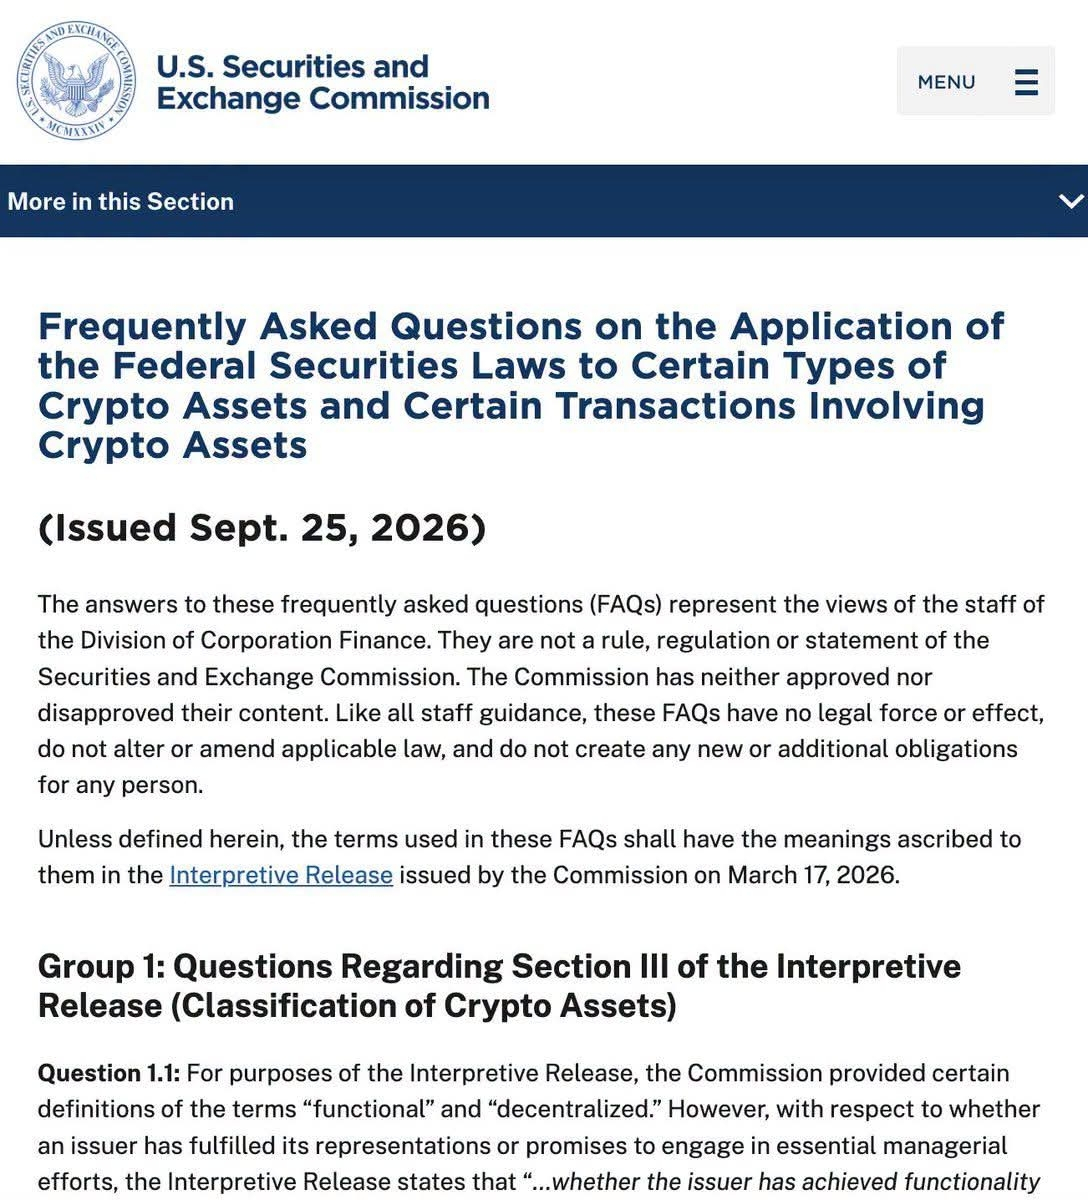
🚨HOY: La SEC acaba de publicar NUEVAS preguntas frecuentes sobre criptoactivos, aclarando cómo se aplican las leyes de valores a ciertos tokens y transacciones.
PUNTOS CLAVE:
- Un token y el contrato de inversión utilizado para venderlo no necesariamente son lo mismo. Un token puede existir más tarde como un criptoactivo que no sea un valor.
- La funcionalidad y la descentralización dependen en parte de lo que el emisor realmente prometió a los compradores.
- Los tokens de recibos de staking no son automáticamente valores. Algunos pueden calificar como herramientas digitales o materias primas digitales.
- Un “recibo” cripto verdadero solo representa la propiedad del activo subyacente. El emisor no puede prestarlo, pignorarlo ni volver a hipotecarlo (rehypothecate).
- Promocionar la utilidad de una red o futuras funciones por sí solo no necesariamente crea un contrato de inversión.
$BTC $XRP $XLM
- Si otra parte se hace cargo de las promesas del emisor, el contrato de inversión no desaparece automáticamente.
- Los desarrolladores pueden seguir manteniendo y mejorando una red funcional sin que esos esfuerzos necesariamente cumplan con Howey.
- En una red descentralizada sin un controlador central, las declaraciones del emisor tienen menos probabilidades de crear un nuevo contrato de inversión.
- Las recompras de tokens no son automáticamente relacionadas con valores, a menos que estén vinculadas a un rendimiento prometido o a retornos antes de que la red sea funcional.
- Las bolsas que ofrecen trading secundario no se consideran automáticamente promotores.
EN GENERAL, la nueva pregunta frecuente de la SEC se enfoca más en lo que el token realmente representa, qué tan funcional y descentralizada es la red, quién la controla y qué se prometió a los compradores.
A tener en cuenta: estas son preguntas frecuentes emitidas por el personal de la División de Corporación de la SEC, NO nuevas reglas de la SEC.
#crypto #BreakingNews #usa #bitcoin
PUNTOS CLAVE:
- Un token y el contrato de inversión utilizado para venderlo no necesariamente son lo mismo. Un token puede existir más tarde como un criptoactivo que no sea un valor.
- La funcionalidad y la descentralización dependen en parte de lo que el emisor realmente prometió a los compradores.
- Los tokens de recibos de staking no son automáticamente valores. Algunos pueden calificar como herramientas digitales o materias primas digitales.
- Un “recibo” cripto verdadero solo representa la propiedad del activo subyacente. El emisor no puede prestarlo, pignorarlo ni volver a hipotecarlo (rehypothecate).
- Promocionar la utilidad de una red o futuras funciones por sí solo no necesariamente crea un contrato de inversión.
$BTC $XRP $XLM
- Si otra parte se hace cargo de las promesas del emisor, el contrato de inversión no desaparece automáticamente.
- Los desarrolladores pueden seguir manteniendo y mejorando una red funcional sin que esos esfuerzos necesariamente cumplan con Howey.
- En una red descentralizada sin un controlador central, las declaraciones del emisor tienen menos probabilidades de crear un nuevo contrato de inversión.
- Las recompras de tokens no son automáticamente relacionadas con valores, a menos que estén vinculadas a un rendimiento prometido o a retornos antes de que la red sea funcional.
- Las bolsas que ofrecen trading secundario no se consideran automáticamente promotores.
EN GENERAL, la nueva pregunta frecuente de la SEC se enfoca más en lo que el token realmente representa, qué tan funcional y descentralizada es la red, quién la controla y qué se prometió a los compradores.
A tener en cuenta: estas son preguntas frecuentes emitidas por el personal de la División de Corporación de la SEC, NO nuevas reglas de la SEC.
#crypto #BreakingNews #usa #bitcoin