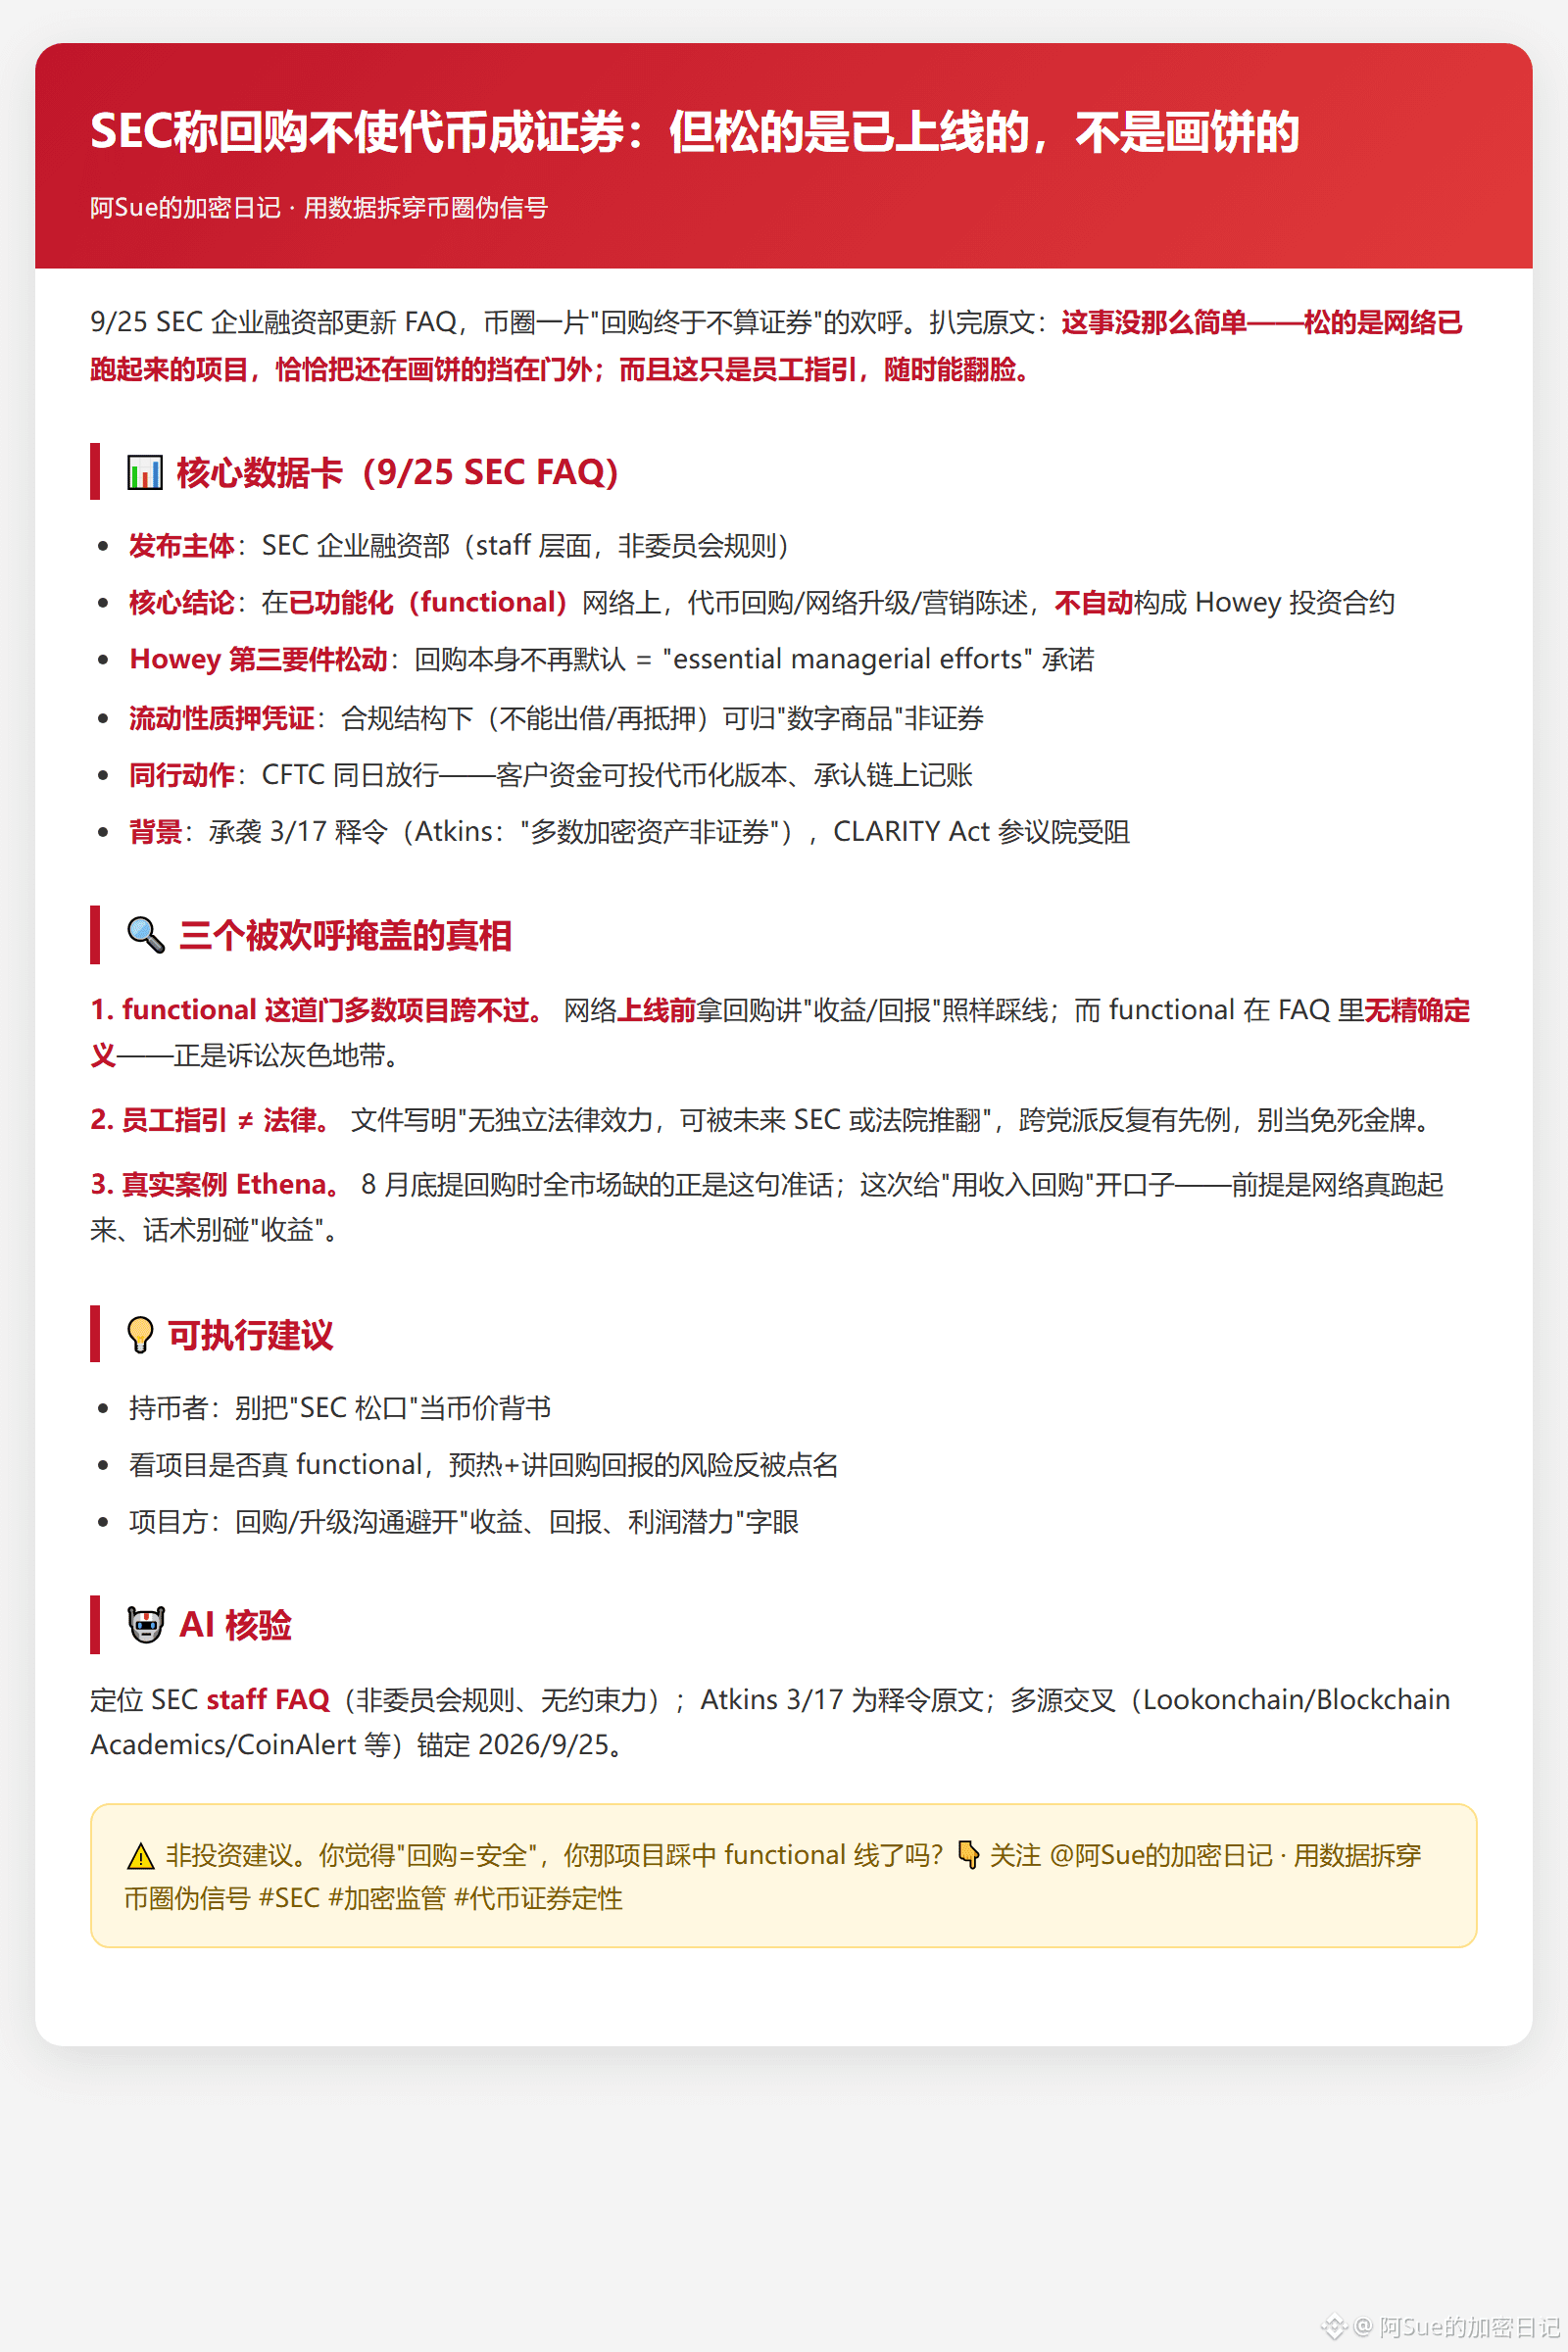
#sec称回购与升级不必然使代币成证券 pero lo que está en línea es lo que ya se implementó, no un “prometido en el aire”
Actualización del FAQ del 9/25 del departamento de financiamiento empresarial de la SEC, con un ambiente de celebración en el cripto: “el recompra por fin no cuenta como valor”. Tras analizar el texto original, la conclusión es: no es tan simple.
📊 Hechos clave
En una red **ya funcionalizada (functional)**, la recompra de tokens, las actualizaciones de red y las declaraciones de marketing no constituyen automáticamente un contrato de inversión bajo Howey. El tercer requisito de Howey, el de “esfuerzos gerenciales clave”, ya no se dispara por defecto mediante certificados de “liquid staking” (LST) condicionados por la recompra en una estructura regulatoria (el emisor no puede prestar/volver a pignorar). Esto se encuadra como “activo digital” y no como valor. El mismo día, CFTC: se autoriza; el dinero de los clientes puede invertirse en “versiones tokenizadas de activos ya aprobados”. Reconocimiento del contexto de contabilidad on-chain: hereda el aviso del 3/17 (Atkins: “la mayoría de los criptoactivos no son valores”). El CLARITY Act fue bloqueado en el Senado.
🔍 Tres verdades ocultas tras la celebración
La “puerta” de functional la supera poca gente: incluso antes de que la red esté en línea, hablar de recompra para “ganancias/rendimientos” sigue cruzando la línea. Y en el FAQ de “functional” no hay una definición precisa—justo ahí está la zona gris judicial. La guía para empleados ≠ ley: el documento aclara que “no tiene efecto legal independiente y puede ser revocado por la SEC o por tribunales en el futuro”. Hay precedentes repetidos, incluso entre partidos; no lo trates como “carta de inmunidad”. Caso real: Ethena. Cuando a finales de agosto propuso la recompra, lo que faltaba en todo el mercado era precisamente esa frase de confirmación. Esta vez, es como abrir una brecha estructural para “recompra con ingresos”—pero con la condición de que la red funcione de verdad y que el guion no toque la palabra “rendimiento”.
💡 Recomendación
Para quienes tienen tokens: no tomes el “gesto favorable de la SEC” como aval del precio ni como prueba de si el proyecto realmente es functional; si además siguen en fase de preventa y hablando de recompra/retorno, los proyectos que lo hacen vuelven a ser señalados. Para las partes del proyecto: en la comunicación de recompra/actualización, eviten usar palabras como “ganancias”, “retorno” y “potencial de ganancias”.
🤖 Verificación: ubica el FAQ de SEC staff (no son reglas de la comisión, no vinculantes); Atkins 3/17 es el texto del comunicado; cruza múltiples fuentes (Lookonchain/Blockchain Academics/CoinAlert, etc.) y ancla al 2026/9/25.
⚠️ No es asesoramiento de inversión. Si tú crees “recompra = seguridad”, ¿tu proyecto cayó en la línea functional?