La SEC ne change pas la loi. Elle précise où Howey s’arrête pour le staking et les buybacks.
Hechos (staff Corp Fin, preguntas frecuentes fechadas del 25/09, vistas solo por el personal, sin fuerza jurídica):
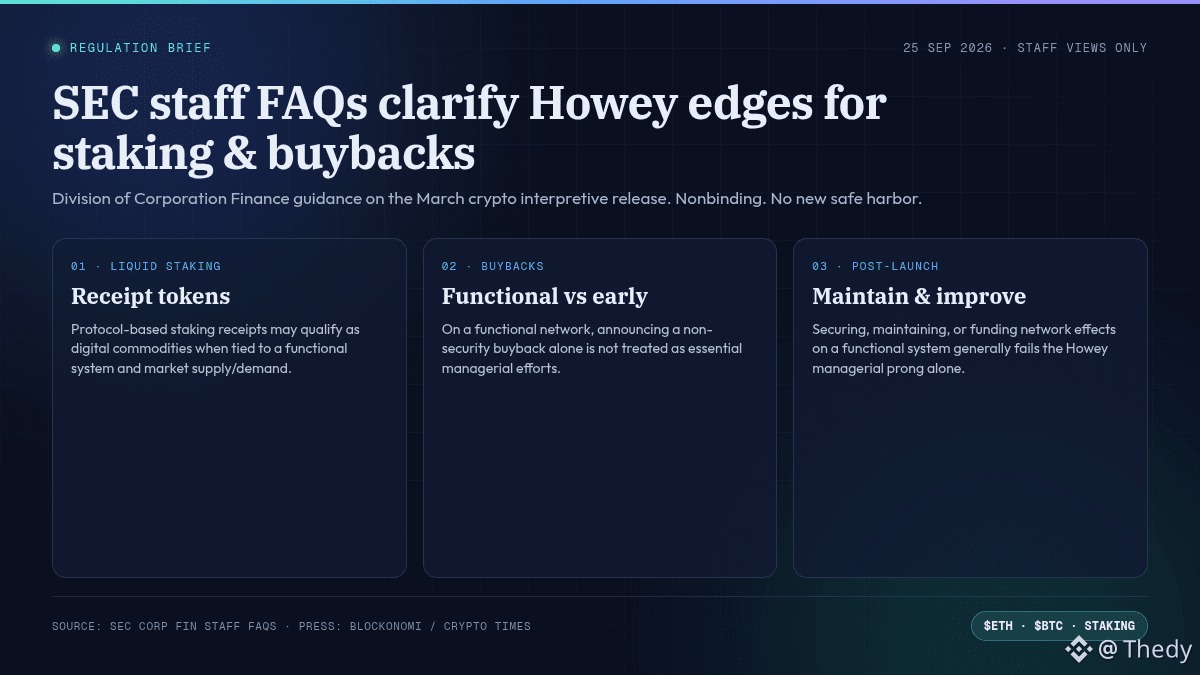
• Los recibos de liquid staking vinculados a un sistema cripto ya en funcionamiento pueden, según las circunstancias descritas, tratarse como commodities digitales (valor ligado al funcionamiento programático + oferta/demanda).
• Anunciar un buyback de un token no perteneciente a valores en una red que ya funciona no se ve, por sí solo, como una promesa de «esfuerzos gerenciales esenciales».
• Asegurar, mantener o mejorar un sistema funcional, o financiar efectos de red, en general no basta para cumplir el componente de «esfuerzos gerenciales» de Howey.
• El documento no crea un puerto seguro. Interpreta el marco de marzo de 2026. Prensa de confirmación: Blockonomi, The Crypto Times.
Contexto del mercado (Kraken, ~00:45 UTC 26/09): BTC ≈ 83 870 $, ETH ≈ 2 685 $, SOL ≈ 121,5 $, XRP ≈ 1,56 $. Sin una ruptura violenta mientras avanza el hilo regulatorio.
Interpretación (no es asesoramiento):
Menos ambigüedad en redes ya en vivo, más disciplina en el marketing de yield/buybacks antes de que la funcionalidad esté disponible. Para $ETH et el liquid staking, el detalle «receipt = herramienta / commodity según el emisor» merece leerse línea por línea, no resumirse en un tweet.
Escenarios:
• A: proyectos que encajan claramente utility vs promesa de rendimiento → fricción regulatoria percibida en descenso, sin cambio de precio inmediato.
• B: proyectos aún pre-funcionales que venden el buyback como «yield» → la señal de Howey sigue activa, el riesgo de reclasificación también.
¿Están leyendo más bien el apartado de staking receipts o el apartado de buybacks?
$ETH $BTC
#Crypto #Staking
Hechos (staff Corp Fin, preguntas frecuentes fechadas del 25/09, vistas solo por el personal, sin fuerza jurídica):
• Los recibos de liquid staking vinculados a un sistema cripto ya en funcionamiento pueden, según las circunstancias descritas, tratarse como commodities digitales (valor ligado al funcionamiento programático + oferta/demanda).
• Anunciar un buyback de un token no perteneciente a valores en una red que ya funciona no se ve, por sí solo, como una promesa de «esfuerzos gerenciales esenciales».
• Asegurar, mantener o mejorar un sistema funcional, o financiar efectos de red, en general no basta para cumplir el componente de «esfuerzos gerenciales» de Howey.
• El documento no crea un puerto seguro. Interpreta el marco de marzo de 2026. Prensa de confirmación: Blockonomi, The Crypto Times.
Contexto del mercado (Kraken, ~00:45 UTC 26/09): BTC ≈ 83 870 $, ETH ≈ 2 685 $, SOL ≈ 121,5 $, XRP ≈ 1,56 $. Sin una ruptura violenta mientras avanza el hilo regulatorio.
Interpretación (no es asesoramiento):
Menos ambigüedad en redes ya en vivo, más disciplina en el marketing de yield/buybacks antes de que la funcionalidad esté disponible. Para $ETH et el liquid staking, el detalle «receipt = herramienta / commodity según el emisor» merece leerse línea por línea, no resumirse en un tweet.
Escenarios:
• A: proyectos que encajan claramente utility vs promesa de rendimiento → fricción regulatoria percibida en descenso, sin cambio de precio inmediato.
• B: proyectos aún pre-funcionales que venden el buyback como «yield» → la señal de Howey sigue activa, el riesgo de reclasificación también.
¿Están leyendo más bien el apartado de staking receipts o el apartado de buybacks?
$ETH $BTC
#Crypto #Staking