#cftc更新受监管机构代币化资产指引
Has colocado los fondos de los clientes en un bróker de futuros; la primera vez ya se aclararon las reglas sobre a dónde pueden ir.
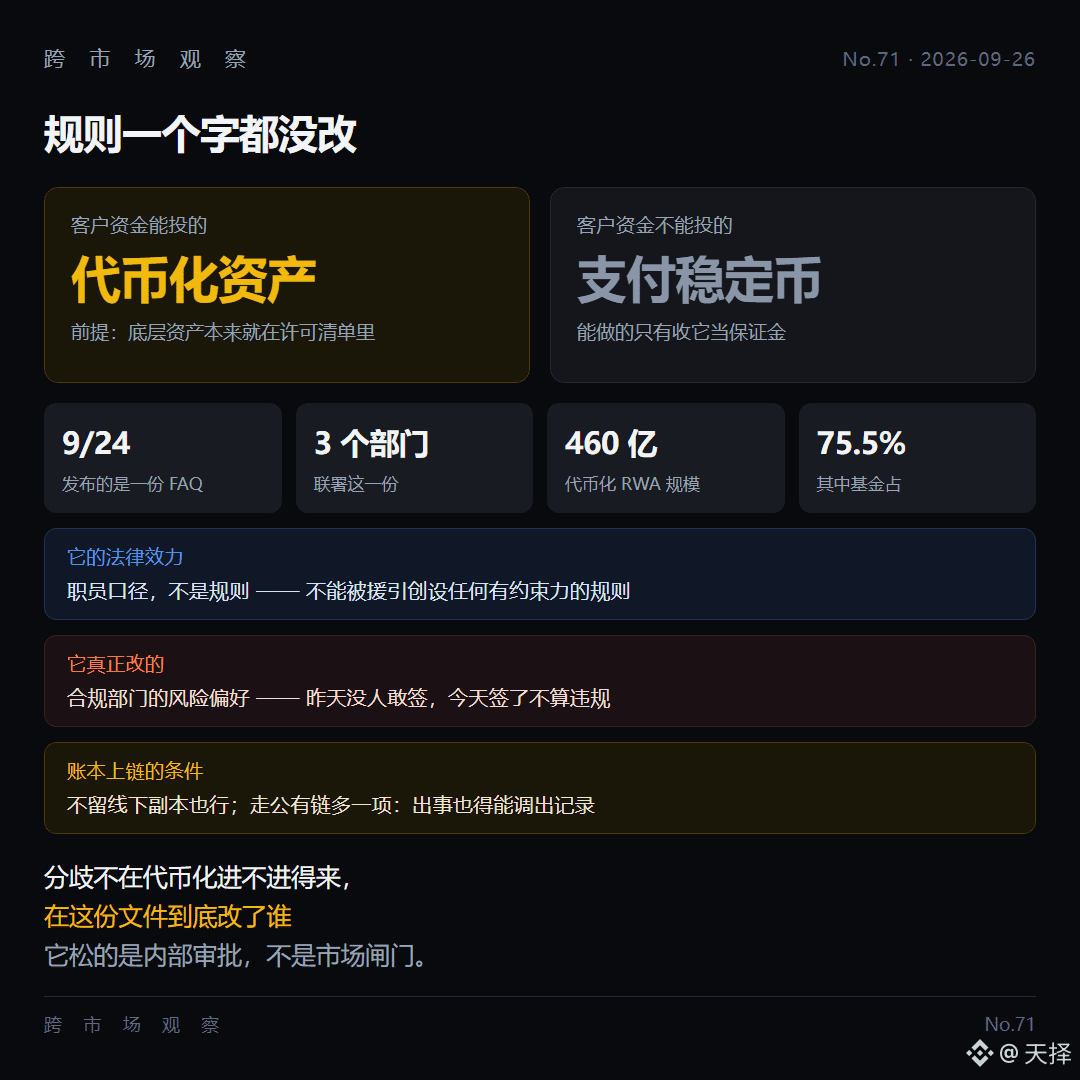
▪️ La actualización del 9/24 es un FAQ, no una regla: el comunicado de prensa escribió “no se modifican las reglas existentes”; el FAQ, por su cuenta, no puede citarse para crear ninguna regla vinculante.
▪️ En el mismo documento, los fondos de los clientes pueden invertirse en activos tokenizados con licencia, pero los pagos en stablecoins aún no pueden invertirse; lo único que se puede hacer es recibirlas como margen, o utilizar las propias como interés residual.
▪️ Los criterios están en los activos subyacentes, no en el formato digital: la tokenización de un bono del Tesoro equivale al bono del Tesoro; primero hay que ver qué es, y luego cómo se ve.
▪️ Cuando se pone en cadena el libro mayor, aunque no haya copias fuera de línea y el personal no se oponga: en una blockchain pública hay una opción adicional; incluso si la red falla, también debe poderse recuperar el registro.
La discrepancia no está en si la tokenización RWA puede o no puede hacerse; está en a quién realmente cambió este documento. No cambió una sola palabra de regla; lo que se modificó fue la tolerancia al riesgo del departamento de cumplimiento: ayer nadie se atrevía a firmar; hoy firmar ya no cuenta como infracción. Lo que se afloja es la aprobación interna, no la compuerta del mercado.
La tokenización de RWA ya suma 46.000 millones, y los fondos representan el 75,5%. La “puerta” que aparece en el ejemplo es la participación de un fondo monetario tokenizado, justo dirigida al mayor bloque.
Tres puntos de observación:
① El primer caso público en el que se colocan los fondos de los clientes en un fondo monetario tokenizado;
② Cuándo las stablecoins de pago pasan de ser colateral a convertirse en un producto de inversión;
③ Si esta interpretación por parte del personal se incorporará o no a una propuesta de reglas formales.
¿Vas a considerarlo como una “liberación de trabas”, o como un folleto de exención de responsabilidad del departamento de cumplimiento?$BTC