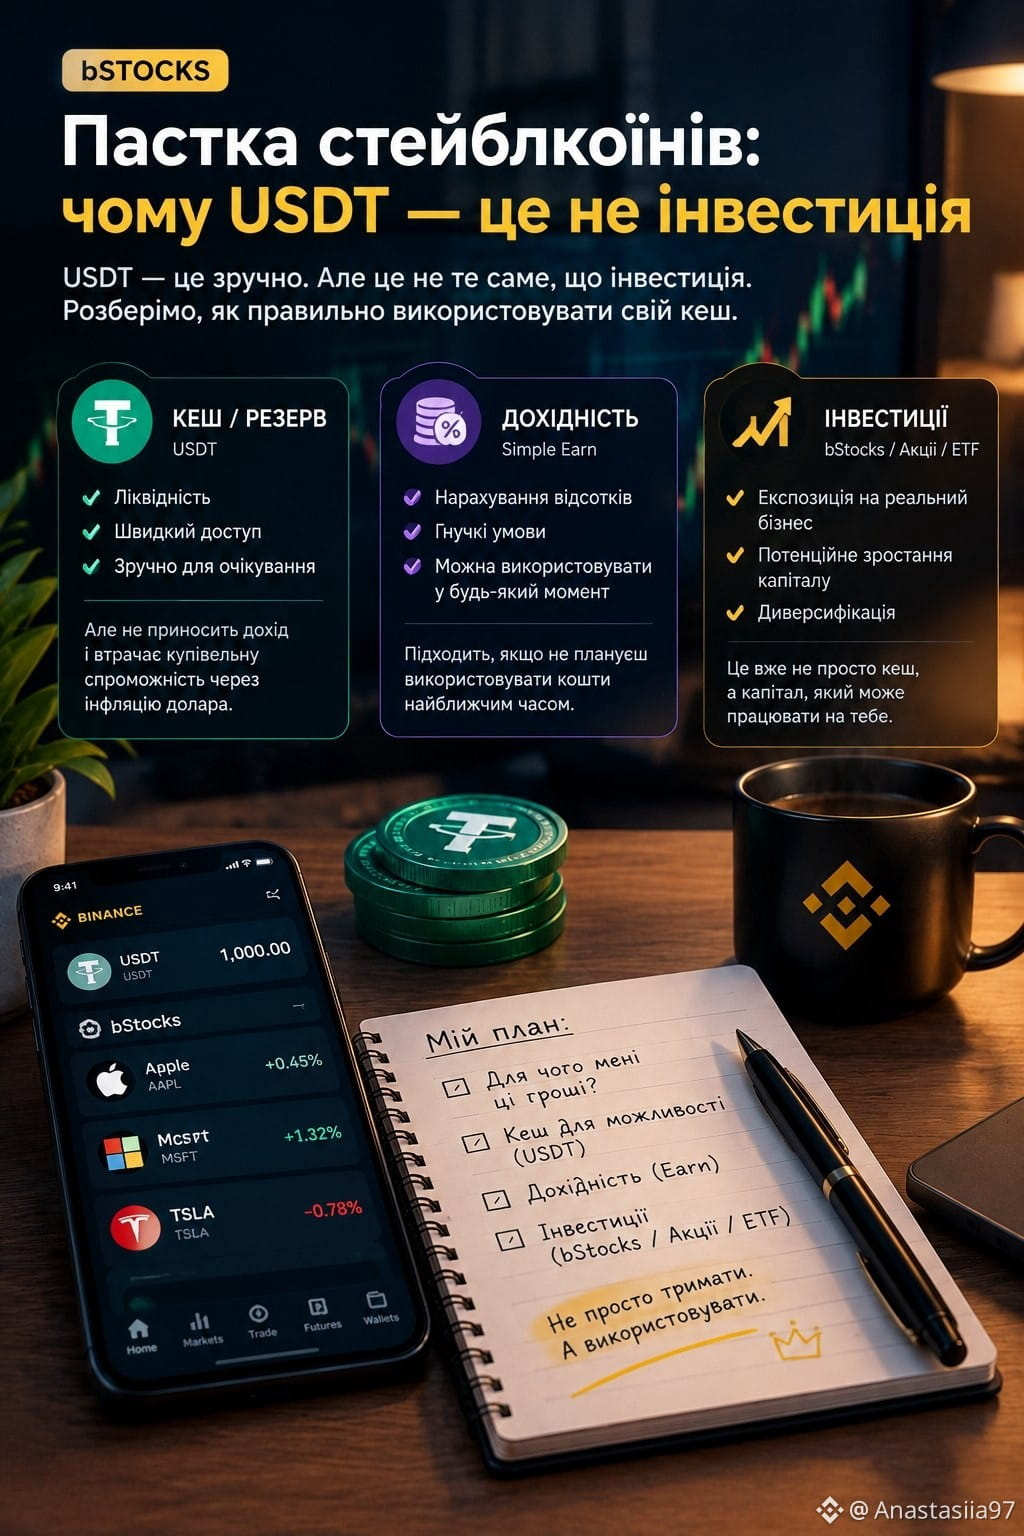
Trampa de las stablecoins: por qué USDT no es una inversión
Hay un error que yo misma tardé mucho en cometer.
Cuando el mercado cae, parece lógico simplemente pasar todo a USDT y esperar un mejor momento.
Y es realmente cómodo.
Pero hay un matiz: $1000 en USDT dentro de un año se mantendrán aproximadamente en $1000 nominales. Al mismo tiempo, debido a la inflación, el poder adquisitivo del dólar disminuye gradualmente.
O sea, USDT es una herramienta excelente para esperar.
Pero no es lo mismo que una inversión.
Por eso empecé a separar para mí dos cosas:
EFECTIVO PARA TENER LA POSIBILIDAD
→ USDT
→ liquidez
→ se puede usar rápidamente para comprar
CAPITAL PARA MÁS LARGO PLAZO
→ acciones / ETF
→ exposición a otros tipos de activos
→ crecimiento potencial, pero también riesgo de caída
Y si USDT simplemente están ahí y no planeo usarlos en el corto plazo, hay otra tercera opción: Simple Earn.
O sea, ahora ya no pienso:
«USDT es malo, hay que comprar algo urgente».
Pienso:
«¿Para qué necesito ahora este dinero?»
Si es un fondo de reserva para la siguiente compra, mantengo la liquidez.
Si es un capital a largo plazo, miro otros activos.
Si solo estoy esperando, considero opciones de Earn.
Porque la pregunta más importante no es «¿dónde ahora hay el interés más alto?».
Sino: «¿para qué necesito ese dinero?»