Las stablecoins se están moviendo desde “productos nativos de las criptomonedas” hacia un marco formal de supervisión bancaria.
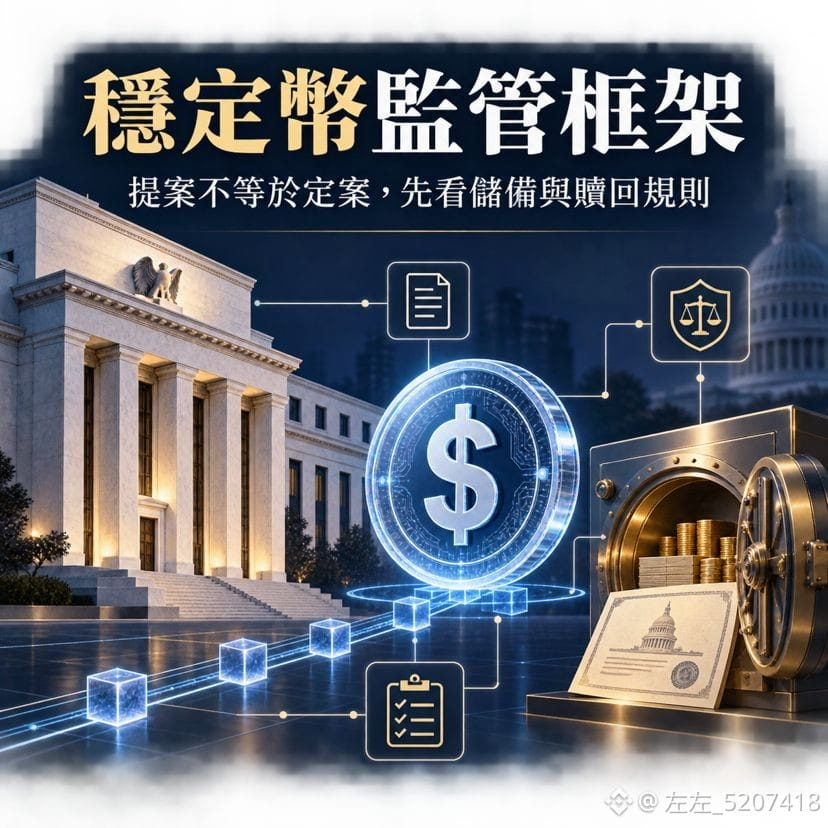
La Reserva Federal propone dos planes regulatorios para stablecoins de tipo de pago, que exigen a los emisores regulados respaldar plenamente los tokens con activos de alta liquidez, como bonos del Tesoro a corto plazo, y establecer estándares de custodia de capital, gestión de riesgos y de activos de reserva; si los bancos quieren emitir stablecoins a través de filiales, también deben presentar un plan de negocios y datos financieros para su aprobación.
La importancia de esto no es solo que la regulación se vuelva más estricta, sino que el camino hacia la emisión oficial de stablecoins por bancos en Estados Unidos se va moldeando gradualmente. En el futuro, la competencia quizá pase de “qué moneda tiene el mayor tamaño” a centrarse en la transparencia de las reservas, la eficiencia del reembolso, la liquidez y los canales bancarios.
Para $USDT y $USDC, esto no es un botón inmediato de alza o baja, y además la propuesta solo se aplica a emisores que estén bajo la supervisión de la Reserva Federal; no puede interpretarse directamente como que las stablecoins existentes ya hayan adoptado las nuevas reglas.
A continuación, hay que observar tres cosas:
* Qué activos de reserva permiten las reglas oficiales y si los requisitos de capital aumentan los costos de emisión.
* Si los bancos estadounidenses lanzan nuevas stablecoins de tipo de pago y cambian la cuota de mercado.
* Los estándares de reembolso y de divulgación de reservas: si se convierten en un nuevo umbral para que el mercado elija stablecoins.
El núcleo de las stablecoins no es subir de precio, sino si pueden mantener el anclaje a largo plazo, conservar la liquidez y canjearse sin problemas. ¿Depositarás más confianza en una stablecoin emitida por bancos, o en los líderes nativos de las criptomonedas existentes?
#stablecoin #CryptoRegulation
La Reserva Federal propone dos planes regulatorios para stablecoins de tipo de pago, que exigen a los emisores regulados respaldar plenamente los tokens con activos de alta liquidez, como bonos del Tesoro a corto plazo, y establecer estándares de custodia de capital, gestión de riesgos y de activos de reserva; si los bancos quieren emitir stablecoins a través de filiales, también deben presentar un plan de negocios y datos financieros para su aprobación.
La importancia de esto no es solo que la regulación se vuelva más estricta, sino que el camino hacia la emisión oficial de stablecoins por bancos en Estados Unidos se va moldeando gradualmente. En el futuro, la competencia quizá pase de “qué moneda tiene el mayor tamaño” a centrarse en la transparencia de las reservas, la eficiencia del reembolso, la liquidez y los canales bancarios.
Para $USDT y $USDC, esto no es un botón inmediato de alza o baja, y además la propuesta solo se aplica a emisores que estén bajo la supervisión de la Reserva Federal; no puede interpretarse directamente como que las stablecoins existentes ya hayan adoptado las nuevas reglas.
A continuación, hay que observar tres cosas:
* Qué activos de reserva permiten las reglas oficiales y si los requisitos de capital aumentan los costos de emisión.
* Si los bancos estadounidenses lanzan nuevas stablecoins de tipo de pago y cambian la cuota de mercado.
* Los estándares de reembolso y de divulgación de reservas: si se convierten en un nuevo umbral para que el mercado elija stablecoins.
El núcleo de las stablecoins no es subir de precio, sino si pueden mantener el anclaje a largo plazo, conservar la liquidez y canjearse sin problemas. ¿Depositarás más confianza en una stablecoin emitida por bancos, o en los líderes nativos de las criptomonedas existentes?
#stablecoin #CryptoRegulation