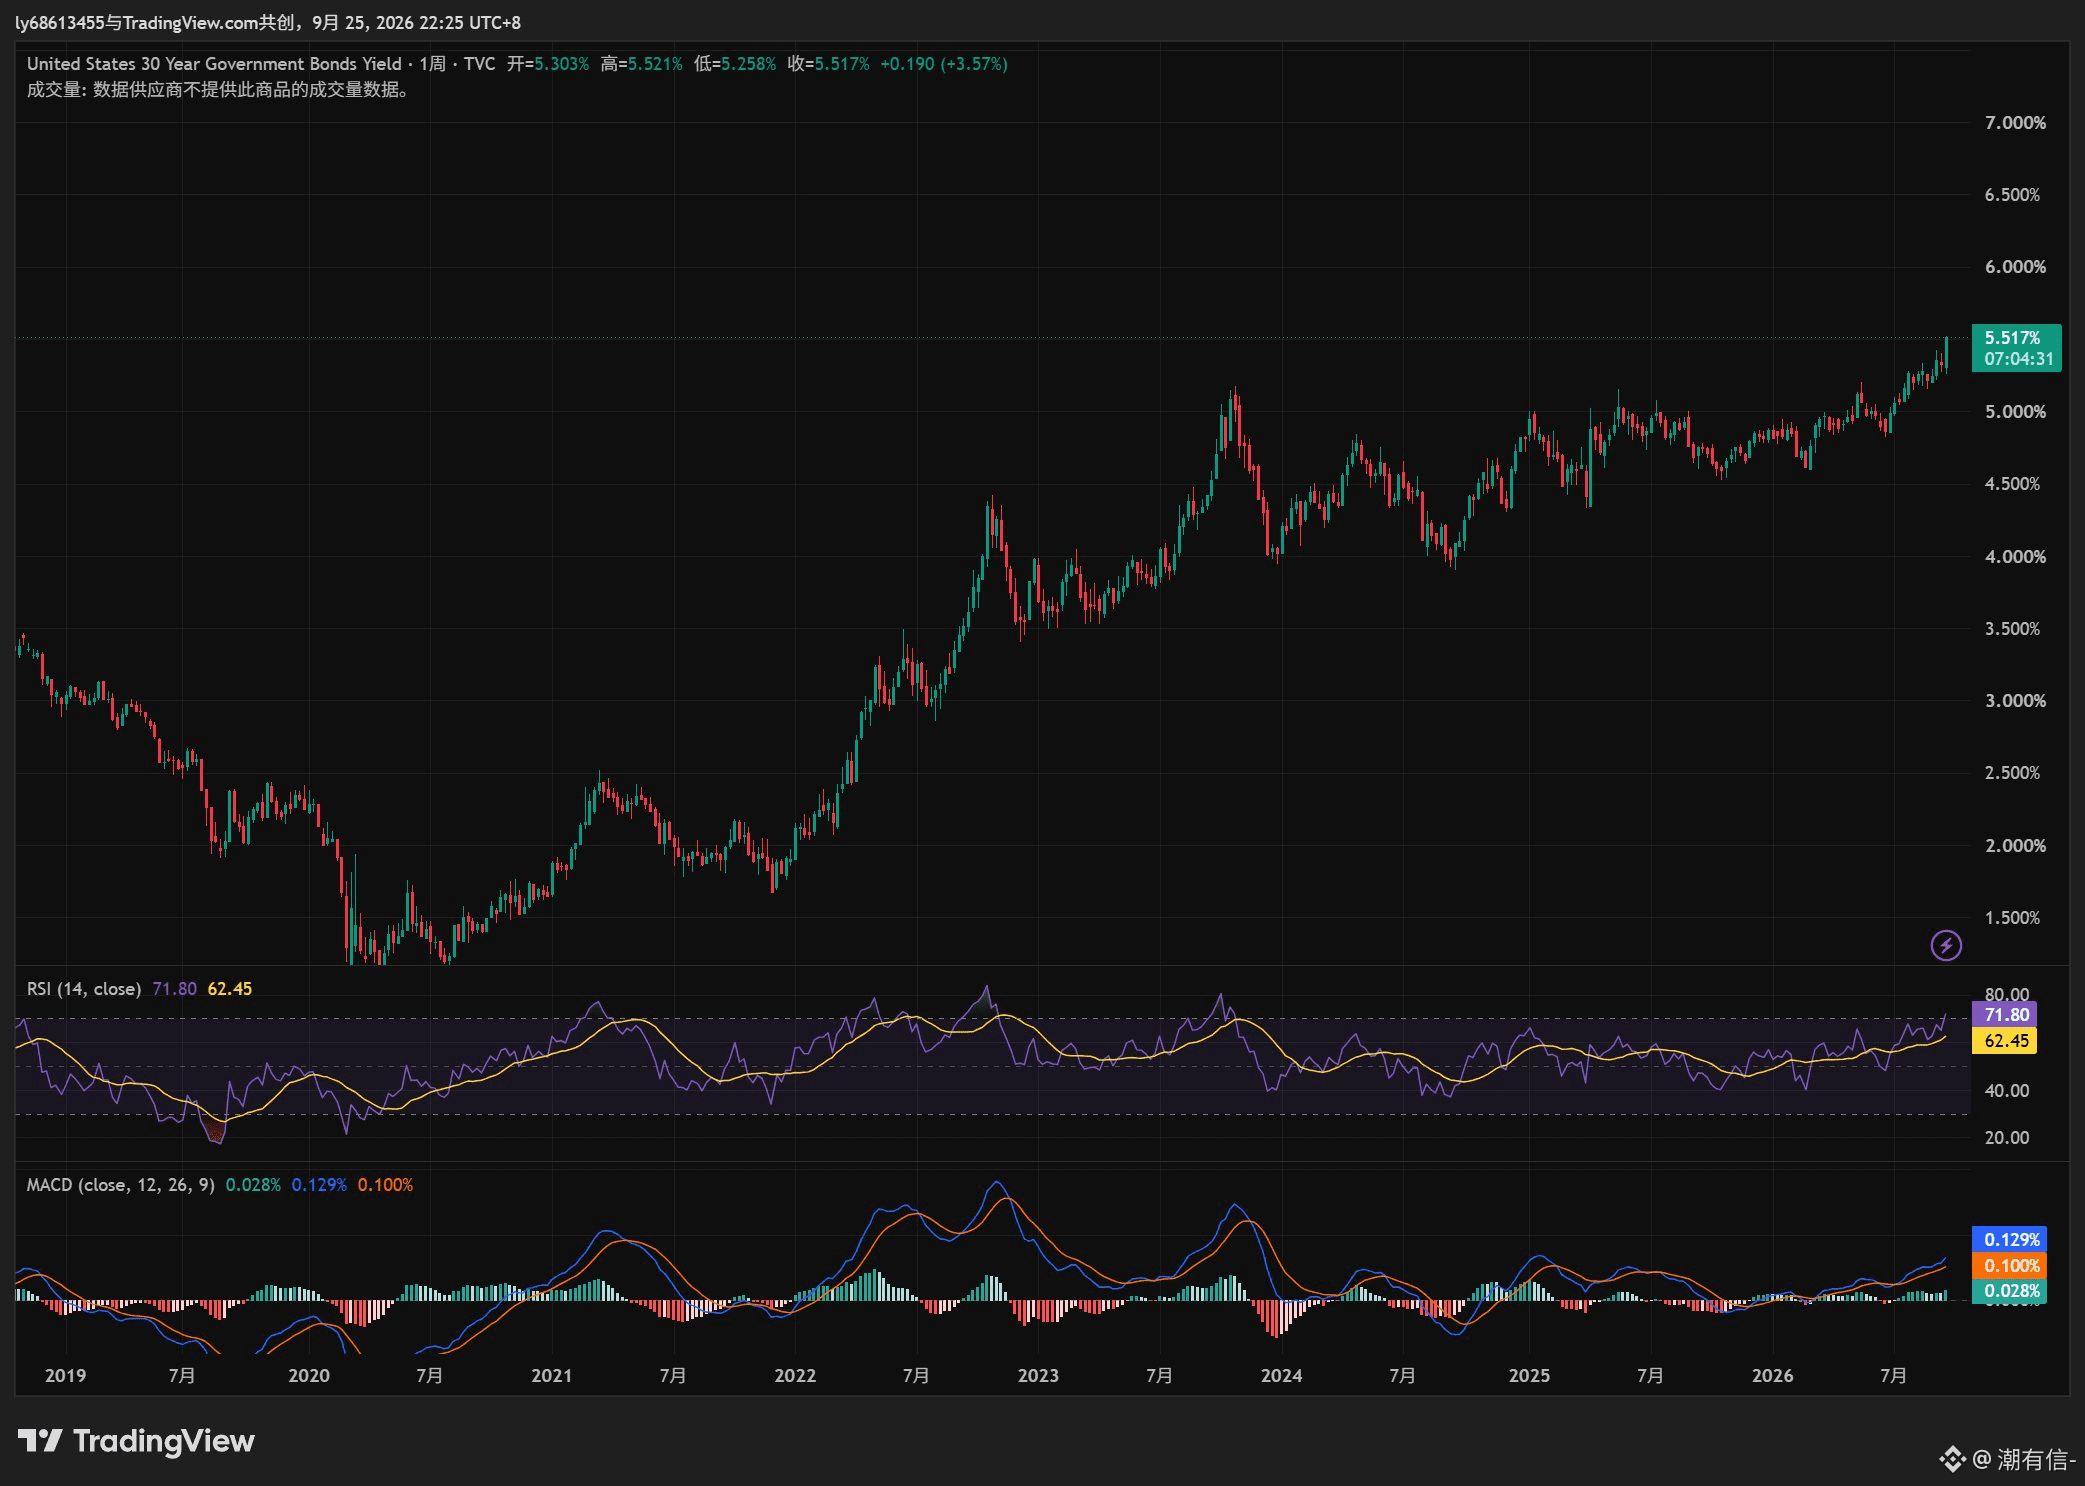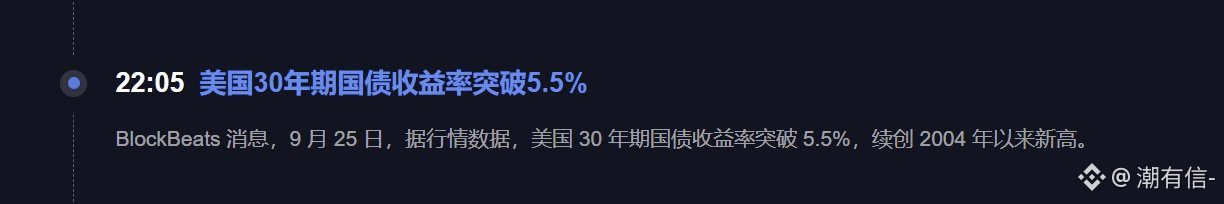
El rendimiento de los Treasuries a 30 años supera el 5.5%; en este punto ahora mismo resulta un poco exagerado. En primer lugar, el plazo de 30 años representa el costo de financiación a largo plazo. Cuanto más alto es el rendimiento, significa que el mercado está dispuesto a prestarle a largo plazo al gobierno, y la rentabilidad que exige es mayor; esto, a su vez, eleva directamente el umbral de valoración de todo el mercado.
Para las acciones de EE. UU., la presión más fuerte sigue estando en las valoraciones elevadas y en los valores con alto beta. Porque cuando los bonos del Tesoro a largo plazo pueden ofrecer un 5%+, no tiene sentido que el dinero asuma tanto riesgo solo para buscar rentabilidad. Hace unos días, las acciones tecnológicas pudieron rebotar y un factor muy importante fue que las tasas a largo plazo cayeran, también el precio del petróleo bajara, y además se sumara la recompra por parte de los vendedores en corto.
Ahora, cuando el 30Y vuelve a atacar el 5.5%, este soporte empieza a moverse en la dirección contraria. A menos que, en adelante, las ganancias de las empresas puedan seguir manteniéndose y resistiendo, el mercado podría acabar presionando las valoraciones mientras digiere los beneficios. Lo más problemático es que las tasas sigan subiendo y, al mismo tiempo, las expectativas de ganancias vuelvan a revisarse a la baja; entonces es una caída conjunta de valoración y ganancias.
El mercado cripto también. Cuanto más altos estén los rendimientos a largo plazo, más atractivos se vuelven el efectivo y los bonos del Tesoro, y mayor es el costo de oportunidad para los activos de riesgo. BTC todavía puede aguantar un poco gracias a los ETF y la asignación institucional, pero los altcoins de alto beta lo pasarán mucho peor.
Para las acciones de EE. UU., la presión más fuerte sigue estando en las valoraciones elevadas y en los valores con alto beta. Porque cuando los bonos del Tesoro a largo plazo pueden ofrecer un 5%+, no tiene sentido que el dinero asuma tanto riesgo solo para buscar rentabilidad. Hace unos días, las acciones tecnológicas pudieron rebotar y un factor muy importante fue que las tasas a largo plazo cayeran, también el precio del petróleo bajara, y además se sumara la recompra por parte de los vendedores en corto.
Ahora, cuando el 30Y vuelve a atacar el 5.5%, este soporte empieza a moverse en la dirección contraria. A menos que, en adelante, las ganancias de las empresas puedan seguir manteniéndose y resistiendo, el mercado podría acabar presionando las valoraciones mientras digiere los beneficios. Lo más problemático es que las tasas sigan subiendo y, al mismo tiempo, las expectativas de ganancias vuelvan a revisarse a la baja; entonces es una caída conjunta de valoración y ganancias.
El mercado cripto también. Cuanto más altos estén los rendimientos a largo plazo, más atractivos se vuelven el efectivo y los bonos del Tesoro, y mayor es el costo de oportunidad para los activos de riesgo. BTC todavía puede aguantar un poco gracias a los ETF y la asignación institucional, pero los altcoins de alto beta lo pasarán mucho peor.