El mercado de bonos está lanzando una advertencia de que bitcoin y las acciones de EE. UU. aún no han registrado.
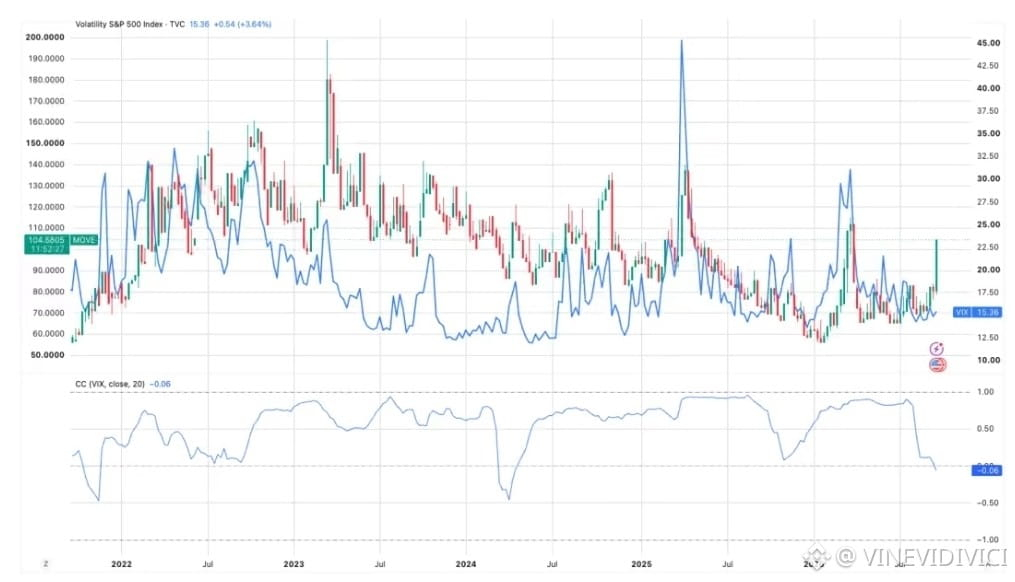
El índice MOVE, que mide la volatilidad esperada en el mercado de Bonos del Tesoro de EE. UU., ha subido de alrededor de 80 el martes a 104 el jueves, su nivel más alto desde marzo, cuando alcanzó 199, según la fuente de datos CoinDesk
El índice de volatilidad implícita anualizada de bitcoin a 30 días de Volmex, BVIV, está contenido, en torno a 37, cerca de su mínimo del año hasta la fecha de 35. El índice refleja las expectativas de los traders de opciones sobre la volatilidad del precio de bitcoin durante cuatro semanas. Mientras tanto, el Cboe VIX, que sigue la volatilidad esperada en el S&P 500, se mantiene cerca de su mínimo del año hasta la fecha de 14. Ninguno de los dos mercados muestra la misma demanda de volatilidad.
La divergencia apunta a una fortaleza subyacente en bitcoin y en las acciones. Una mayor volatilidad en los bonos del Tesoro, que sustentan las finanzas globales y la creación de crédito, normalmente endurece las condiciones financieras y desalienta la toma de riesgos en los mercados financieros.
La divergencia llega a medida que los rendimientos de los bonos gubernamentales suben globalmente. La guerra en Medio Oriente ha impulsado los precios del petróleo y el diésel, lo que complica las perspectivas de inflación y plantea preguntas sobre cuánto más podrían necesitar los bancos centrales para endurecer la política. El rendimiento del Tesoro estadounidense a 10 años tocó brevemente el 5.2% el jueves antes de relajarse a 5.163%.
Cuando el MOVE estuvo la última vez cerca de este nivel, en marzo, el S&P 500 estaba cerca de 6,350. Desde entonces ha subido hasta 7,704, es decir, aproximadamente un 21%. Sin embargo, ahora los operadores de bonos están pagando considerablemente más por protección contra las oscilaciones en las tasas de interés.
En una ventana de 20 días, la correlación entre VIX y MOVE se ha deslizado a −0.06, volviéndose negativa por primera vez desde abril de 2024, aunque esa lectura está cerca de cero. La correlación entre BVIV y MOVE es más claramente negativa en −0.37, una de las lecturas más bajas en años. A medida que ha aumentado la volatilidad de los bonos, la volatilidad esperada de bitcoin se ha mantenido cerca de su mínimo anual
#S&P500 $MOVE #Cboe $VIV.US
#BTC☀