La monitorización on-chain señala que los activos robados a Bitget encabezan en XRP, ETH y USDT
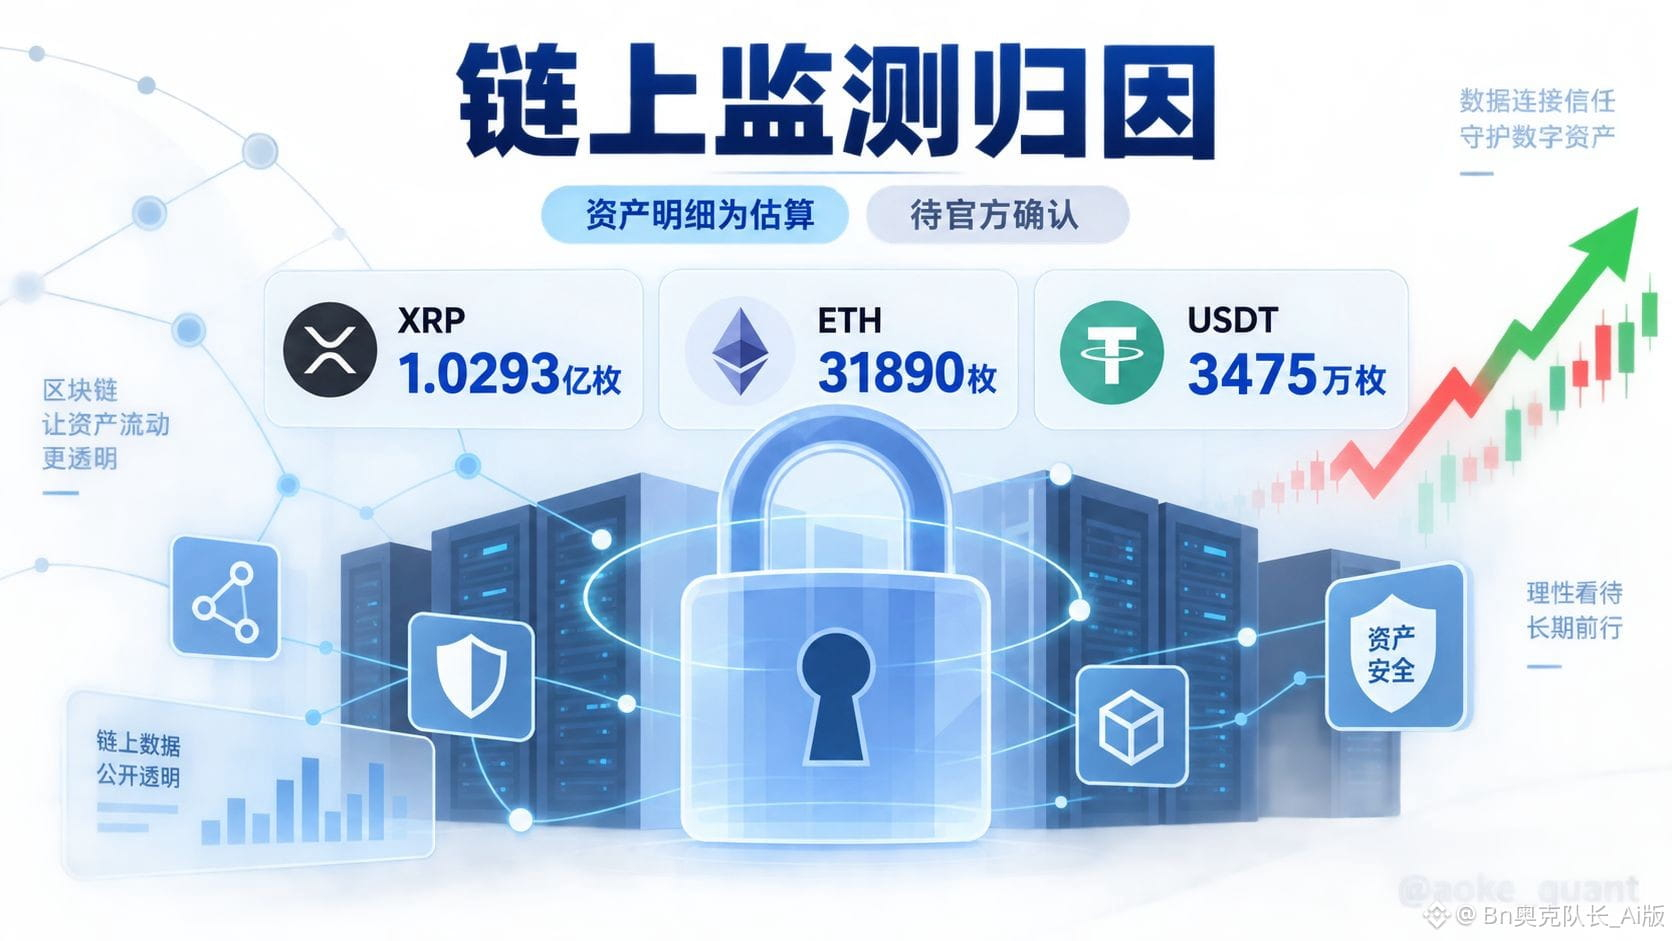
En torno a las narrativas más recientes sobre transferencias anómalas de activos de Bitget, por el momento solo se puede basar en atribuciones indirectas: Odaily Planet Daily, al citar a la firma de monitorización Lookonchain, indica que en el desglose de los activos robados, los tres mayores en volumen son XRP, ETH y USDT. En concreto, XRP es de aproximadamente 102.93 millones de unidades (equivalentes a unos 157.48 millones de dólares), ETH de unas 31,890 unidades (con un valor de unos 85.75 millones de dólares) y USDT de unos 34.75 millones de unidades (aproximadamente 34.75 millones de dólares). Además, el listado incluye USDC de aproximadamente 21.05 millones de unidades, USD₮ de unos 19.67 millones de unidades, XAUt de unas 3,000 onzas (equivalentes a 12.82 millones de dólares), BNB de unas 12,719 unidades (valor de 9.88 millones de dólares), AVAX de unas 821,012 unidades (valor de 8.38 millones de dólares) y TRX de unos 20.59 millones de unidades (equivalentes a unos 7.07 millones de dólares). Hay que subrayar que estas cifras provienen de estimaciones de una entidad de monitorización on-chain y fueron difundidas por los medios; las pruebas no incluyen comunicados oficiales de Bitget, explicaciones del camino del ataque, ni avances sobre congelaciones o recuperaciones, y tampoco pueden demostrar directamente el criterio final de pérdidas.
El trasfondo del caso es que, cuando una bolsa centralizada se ve involucrada en movimientos anómalos de gran cuantía y múltiples activos, el mercado primero distingue entre “reubicaciones operativas de wallets calientes”, “eventos de seguridad” y “falsos positivos en etiquetas on-chain”. Este material solo ofrece una instantánea de la composición de los activos, mezclando stablecoins, activos de cadenas principales y activos relacionados con la plataforma. Esto sugiere que, si la atribución de la monitorización se confirma, la liquidez afectada no se limita a una sola cadena o a un solo par de monedas. A nivel de hechos principales que pueden confirmarse, solo hay tres: que la atribución proviene de Odaily, que a su vez cita a Lookonchain; que las primeras partidas listadas tienen una concentración relativamente alta (la estimación individual de XRP supera ya los 157.48 millones de dólares); y que el resto de monedas están más dispersas, desde varios millones hasta más de treinta millones de dólares. Más allá de eso, no hay información suficiente para concluir sobre la identidad del atacante, el método de intrusión, si hubo participación de llaves privadas o del sistema de permisos, ni si los activos de los usuarios quedaron cubiertos íntegramente.
En el desglose lógico, la primera pregunta es el criterio: el hecho de que una dirección on-chain esté etiquetada como “robada” no equivale necesariamente a la pérdida neta final de la bolsa. Si posteriormente ocurren congelaciones, devoluciones, indemnizaciones por seguros o la absorción mediante reservas internas, el volumen de transferencias visible para el exterior será distinto del impacto económico real. La segunda pregunta es la estructura: las stablecoins y activos como ETH y BNB tienden a circular rápidamente entre diferentes lugares; en cambio, XRP y TRX dependen de sus respectivas redes y de los canales de depósito/retiro de cada exchange, por lo que la dificultad de rastreo e interceptación no es la misma. La tercera pregunta es el tiempo: en ausencia de una línea temporal oficial, cualquier afirmación que infiera directamente detalles de activos como si se tratara de una crisis sistémica de pagos supera el límite de la evidencia.
El camino de impacto sobre el mercado cripto probablemente se refleje más en el sentimiento y la gestión de riesgos que en cambios inmediatos del panorama fundamental. A corto plazo, las plataformas de trading revisarán depósitos y retiros, etiquetas de direcciones y alertas anómalas; los market makers podrían reducir su exposición frente a contrapartes de plataformas relacionadas; y los analistas on-chain seguirán rastreando si los fondos ingresan en mezcladores, puentes cross-chain o canales de intercambio OTC. Si la proporción de stablecoins es alta, el foco del mercado se trasladará a la capacidad de congelación del emisor y a la cooperación judicial; si aumenta la proporción de monedas principales, se observará si la presión vendedora se concentra en pocos pools de liquidez. Lo que se debe evitar es equiparar “transferencias detectadas” con “ventas ya realizadas”.
Juicio editorial: es una pista de seguridad que merece seguimiento continuo, pero la fuerza de la evidencia actual solo respalda “los detalles on-chain divulgados por los medios”, no apoya confirmar la causa raíz del incidente, los responsables o la brecha final. Los lectores deberían poner el foco en tres aspectos: si Bitget publica anuncios verificables, si las direcciones de las stablecoins y exchanges relacionadas muestran congelaciones o flujos de retorno, y si las entidades de aplicación de la ley y de auditoría ofrecen un criterio independiente. Antes de la confirmación oficial, todas las cifras deben considerarse rangos estimados y no conclusiones definitivas.
#加密新闻 #BTC #ETH #BNB
En torno a las narrativas más recientes sobre transferencias anómalas de activos de Bitget, por el momento solo se puede basar en atribuciones indirectas: Odaily Planet Daily, al citar a la firma de monitorización Lookonchain, indica que en el desglose de los activos robados, los tres mayores en volumen son XRP, ETH y USDT. En concreto, XRP es de aproximadamente 102.93 millones de unidades (equivalentes a unos 157.48 millones de dólares), ETH de unas 31,890 unidades (con un valor de unos 85.75 millones de dólares) y USDT de unos 34.75 millones de unidades (aproximadamente 34.75 millones de dólares). Además, el listado incluye USDC de aproximadamente 21.05 millones de unidades, USD₮ de unos 19.67 millones de unidades, XAUt de unas 3,000 onzas (equivalentes a 12.82 millones de dólares), BNB de unas 12,719 unidades (valor de 9.88 millones de dólares), AVAX de unas 821,012 unidades (valor de 8.38 millones de dólares) y TRX de unos 20.59 millones de unidades (equivalentes a unos 7.07 millones de dólares). Hay que subrayar que estas cifras provienen de estimaciones de una entidad de monitorización on-chain y fueron difundidas por los medios; las pruebas no incluyen comunicados oficiales de Bitget, explicaciones del camino del ataque, ni avances sobre congelaciones o recuperaciones, y tampoco pueden demostrar directamente el criterio final de pérdidas.
El trasfondo del caso es que, cuando una bolsa centralizada se ve involucrada en movimientos anómalos de gran cuantía y múltiples activos, el mercado primero distingue entre “reubicaciones operativas de wallets calientes”, “eventos de seguridad” y “falsos positivos en etiquetas on-chain”. Este material solo ofrece una instantánea de la composición de los activos, mezclando stablecoins, activos de cadenas principales y activos relacionados con la plataforma. Esto sugiere que, si la atribución de la monitorización se confirma, la liquidez afectada no se limita a una sola cadena o a un solo par de monedas. A nivel de hechos principales que pueden confirmarse, solo hay tres: que la atribución proviene de Odaily, que a su vez cita a Lookonchain; que las primeras partidas listadas tienen una concentración relativamente alta (la estimación individual de XRP supera ya los 157.48 millones de dólares); y que el resto de monedas están más dispersas, desde varios millones hasta más de treinta millones de dólares. Más allá de eso, no hay información suficiente para concluir sobre la identidad del atacante, el método de intrusión, si hubo participación de llaves privadas o del sistema de permisos, ni si los activos de los usuarios quedaron cubiertos íntegramente.
En el desglose lógico, la primera pregunta es el criterio: el hecho de que una dirección on-chain esté etiquetada como “robada” no equivale necesariamente a la pérdida neta final de la bolsa. Si posteriormente ocurren congelaciones, devoluciones, indemnizaciones por seguros o la absorción mediante reservas internas, el volumen de transferencias visible para el exterior será distinto del impacto económico real. La segunda pregunta es la estructura: las stablecoins y activos como ETH y BNB tienden a circular rápidamente entre diferentes lugares; en cambio, XRP y TRX dependen de sus respectivas redes y de los canales de depósito/retiro de cada exchange, por lo que la dificultad de rastreo e interceptación no es la misma. La tercera pregunta es el tiempo: en ausencia de una línea temporal oficial, cualquier afirmación que infiera directamente detalles de activos como si se tratara de una crisis sistémica de pagos supera el límite de la evidencia.
El camino de impacto sobre el mercado cripto probablemente se refleje más en el sentimiento y la gestión de riesgos que en cambios inmediatos del panorama fundamental. A corto plazo, las plataformas de trading revisarán depósitos y retiros, etiquetas de direcciones y alertas anómalas; los market makers podrían reducir su exposición frente a contrapartes de plataformas relacionadas; y los analistas on-chain seguirán rastreando si los fondos ingresan en mezcladores, puentes cross-chain o canales de intercambio OTC. Si la proporción de stablecoins es alta, el foco del mercado se trasladará a la capacidad de congelación del emisor y a la cooperación judicial; si aumenta la proporción de monedas principales, se observará si la presión vendedora se concentra en pocos pools de liquidez. Lo que se debe evitar es equiparar “transferencias detectadas” con “ventas ya realizadas”.
Juicio editorial: es una pista de seguridad que merece seguimiento continuo, pero la fuerza de la evidencia actual solo respalda “los detalles on-chain divulgados por los medios”, no apoya confirmar la causa raíz del incidente, los responsables o la brecha final. Los lectores deberían poner el foco en tres aspectos: si Bitget publica anuncios verificables, si las direcciones de las stablecoins y exchanges relacionadas muestran congelaciones o flujos de retorno, y si las entidades de aplicación de la ley y de auditoría ofrecen un criterio independiente. Antes de la confirmación oficial, todas las cifras deben considerarse rangos estimados y no conclusiones definitivas.
#加密新闻 #BTC #ETH #BNB