¡Se desplomó el cielo del mundo financiero de verdad ayer!
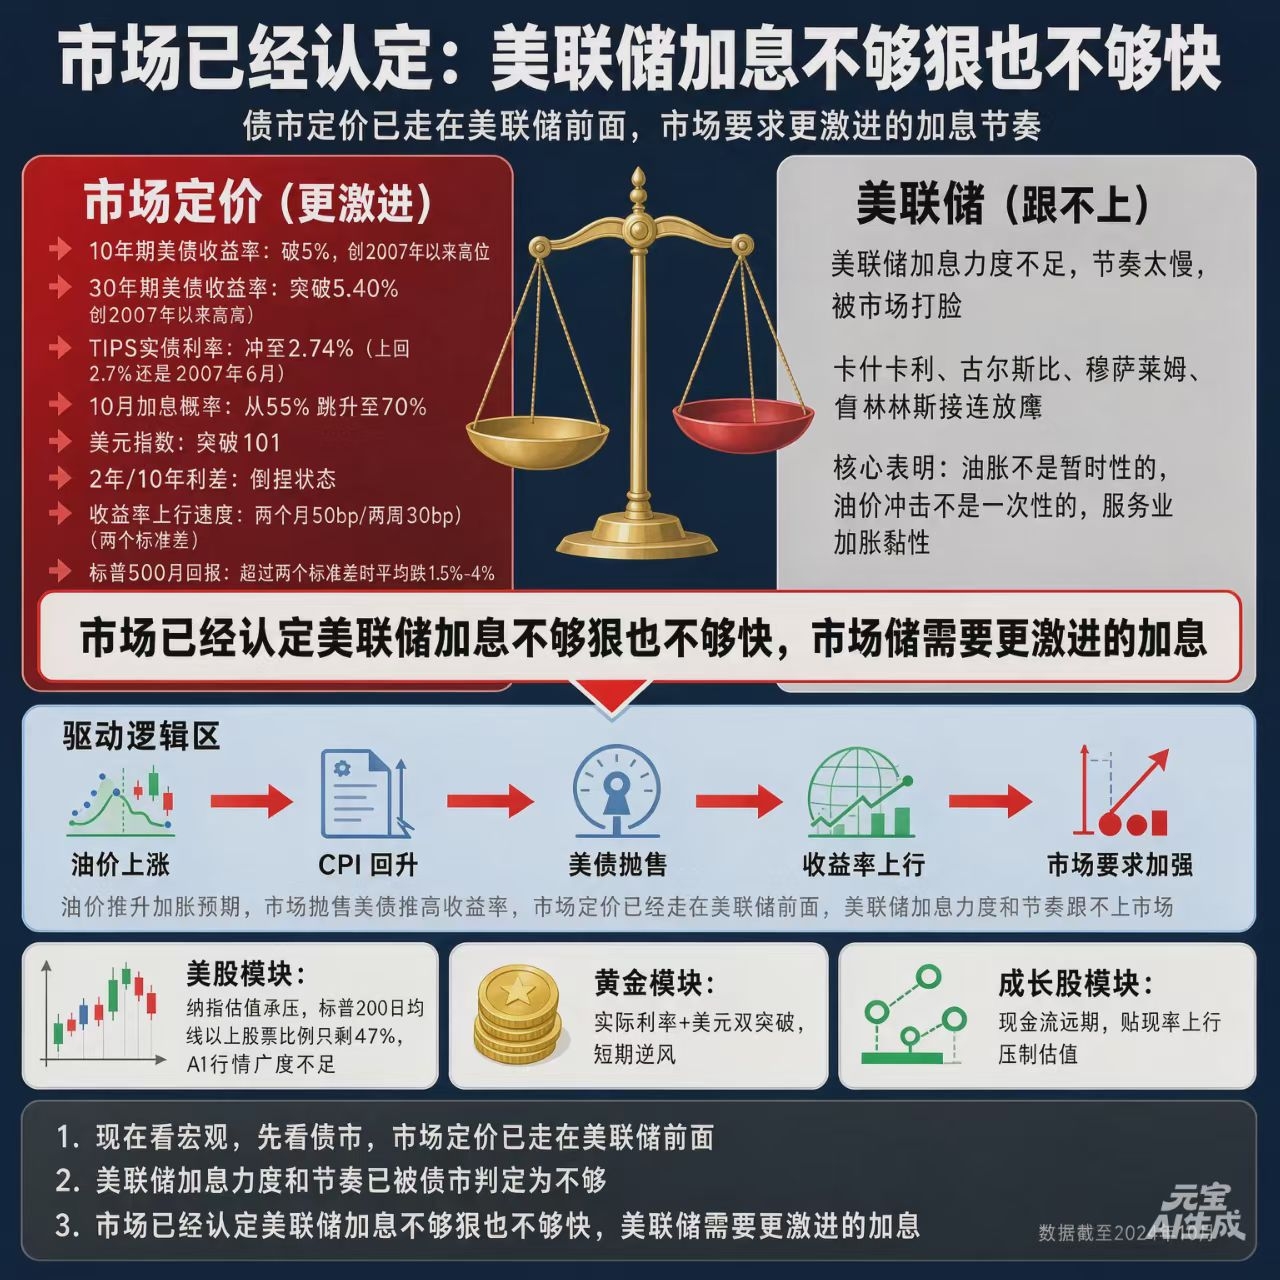
La mayoría de los rendimientos de los bonos del Tesoro en distintos plazos ha superado, todos, el umbral psicológico del 5%.
El 5% no solo significa “está un poco caro”: es el umbral de parada por impacto de VaR + el modelo de riesgo institucional. Está a punto de saltar; el modelo reduce automáticamente la posición, y acciones, bonos, oro y criptomonedas, a la vez, ajustan sus valoraciones a la baja.
Lo que da más miedo es la velocidad.
El rendimiento a 10 años sube lentamente, y los traders todavía pueden aguantar; pero en dos meses 50 pb y en dos semanas 30 pb: es un estallido de dos desviaciones estándar. El mercado reevalúa el riesgo al instante: ¿mi posición es demasiado grande? ¿El apalancamiento es demasiado alto? ¿Debería salir primero?
Así que ayer no era tan simple como “PMI bueno → liquidar bonos largos”.
El PMI solo es un catalizador, no la causa raíz.
Lo que de verdad detona una fijación de precios de pánico en el mercado es esta cadena de cosas que ocurre a la vez:
- El bono del Tesoro a 10 años rompe el 5%
- Los tipos reales de los TIPS se disparan a 2,74% (la última vez que superó 2,7% fue en junio de 2007)
- El dólar rompe 101
- El tramo corto está más feroz que el largo; la brecha 2s10s sigue estrechándose, lo que indica que el mercado está descontando: “la inflación no murió y las subidas de tasas aún vienen”
- La probabilidad de subir tasas en octubre salta de 55% a 70%
El mercado de bonos ya votó por la Reserva Federal.
Kashkari, Goolsbee, Musalem y Collins se vuelven seguidos de tono halcón:
El shock de los precios del petróleo “no es algo puntual”; la inflación no se limita a la energía, el verdadero problema es la persistencia de la inflación en el sector servicios.
Antes todavía podías engañar con “transitory”; ahora esa palabra ya no sirve.
Goldman Sachs comparó el rendimiento mensual del S&P 500 con el rendimiento del bono a 10 años:
- Los rendimientos suben de forma moderada → el mercado de acciones normalmente aún puede seguir subiendo
- El rendimiento sube más de dos desviaciones estándar en un mes (como ahora) → el S&P 500 promedio cae 1,5%–4%
- Nasdaq, IA, software y acciones de crecimiento de largo plazo lo peor, porque el flujo de caja está muy lejos; cuando sube la tasa de descuento, el ancla de valoración se afloja de golpe.
Ahora, la proporción de acciones del S&P 500 por encima de la media de 200 días se queda solo en 47%.
50% es el punto de inflexión. Si el “rally” de la IA no logra amplitud, entonces solo unos pocos gigantes sostendrán el índice; debajo, el mercado ya se desmoronó.
El oro tampoco se salvó.
Los tipos reales rompen al alza + el dólar rompe al alza + suben los precios de la energía + inflación de servicios + ruido por las elecciones; las expectativas de inflación quedan clavadas en niveles altos.
¿Y las negociaciones del G2? Eso es apostar a cara o cruz: nadie sabe las cartas bajo la mesa.
Así que deja de consolarte solo mirando el comportamiento del Nasdaq.
Aunque toda tu vida no compres deuda estadounidense,
Ahora, lo primero que hay que mirar cada día también debería ser qué está pasando en el mercado de bonos.
El mercado de bonos tiene una frase:
La Reserva Federal llegó tarde y el mercado ya no espera.
Lo que viene no es un tema de “si suben o no suben”,
Es el problema de “si te pasas de tarde, ¿cuánto coste hay que pagar después?”.
#Nasdaq #oro #dólar #inflación #ReservaFederal #bonos #PMI #futurosdetasas