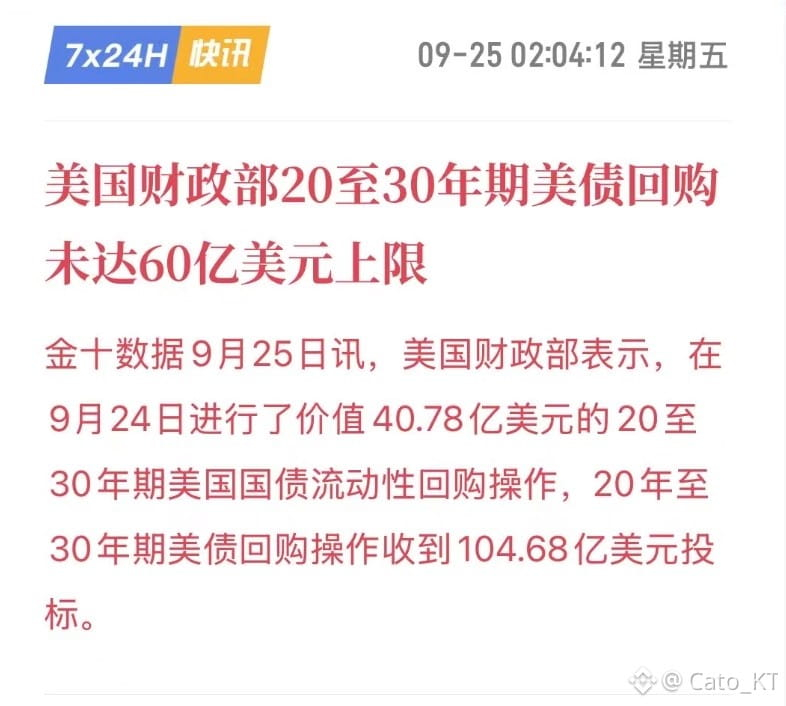
El monto de recompra del Tesoro de EE. UU. en esta ocasión es solo de 4.078 mil millones, pero lo que se recibió fue un monto de 10.468 mil millones, lo que significa que no es que el mercado no quiera vender bonos largos, sino que actualmente las tasas de interés no cumplen con la demanda del mercado de bonos por parte de los vendedores.
El monto vendido en esta ocasión equivale a 2.57 veces el monto de recompra del Tesoro. Evidentemente, hay un exceso de oferta, pero se exigen requisitos más estrictos en cuanto a las tasas de interés. Esto implica que las tasas de la parte larga de la curva siguen siendo muy rígidas. Es evidente que el plan de recompra de Bessent no se está llevando a cabo de manera ideal: no ha cambiado demasiado la liquidez de los bonos largos y, además, ha generado una nueva presión sobre los rendimientos.
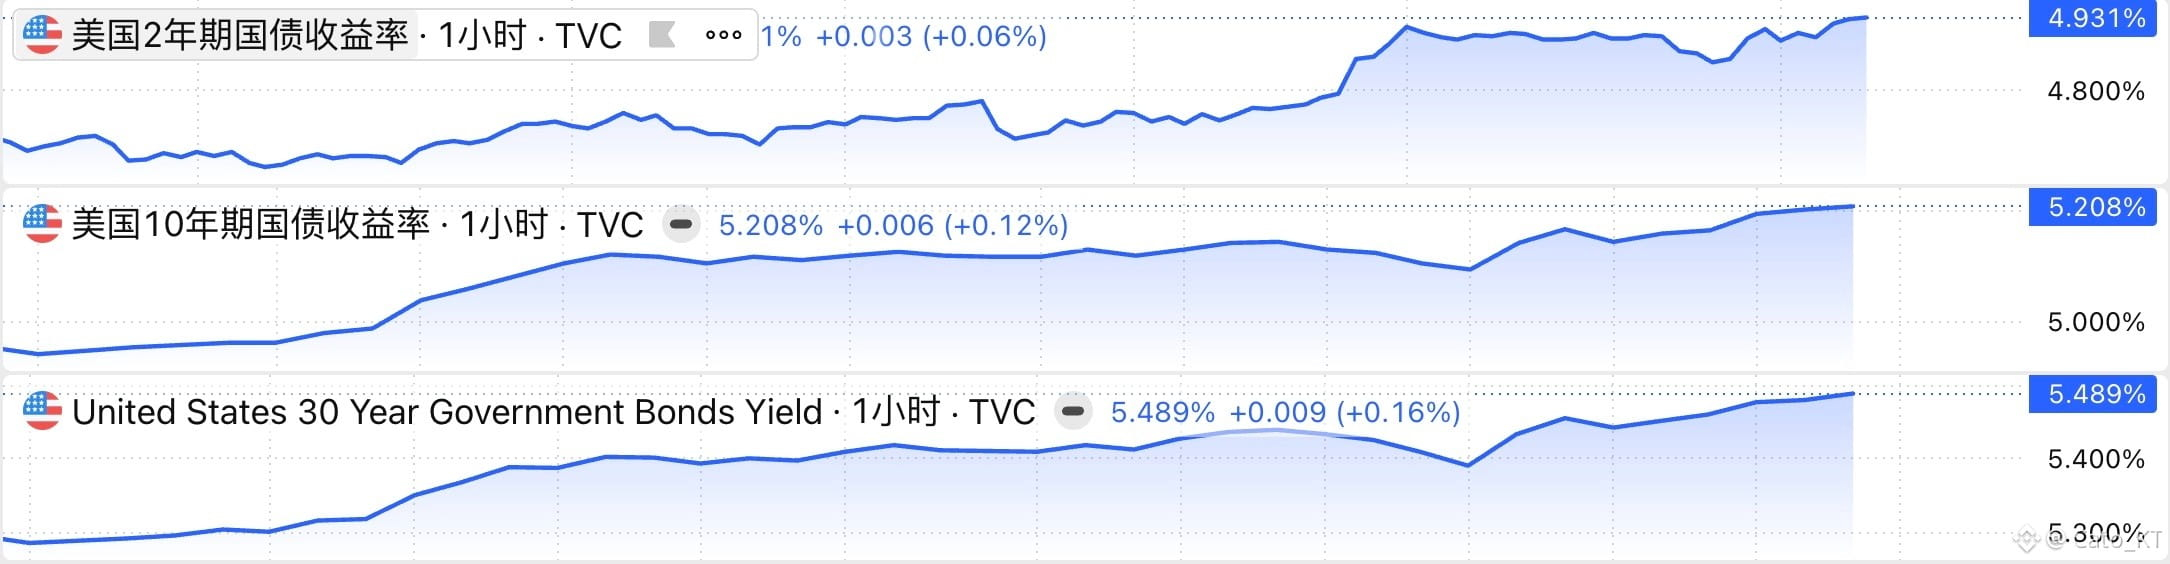
Cabe destacar que el rendimiento del bono del Tesoro a 2 años se ha disparado hasta el 4.931%. A medida que la tasa de interés de corto plazo acelera su alza, podría convertirse en el factor clave para aliviar la situación ajustada de los bonos de la parte larga. Cuando la tasa de corto plazo alcance a la tasa de largo plazo, la demanda del mercado por los rendimientos de la parte larga disminuirá, y las recompras del Tesoro podrían obtener montos más altos cada vez, incluso llegando a 6 mil millones o más.
Sin embargo, aquí también hay un riesgo potencial: si la tasa de corto plazo sube demasiado rápido, incluso llegando a una inversión de la curva de rendimientos, podría producirse una situación de vender bonos largos y comprar bonos cortos. Si el rendimiento del bono a 2 años de EE. UU. y el de los bonos a 10 y 30 años continúan subiendo de manera descontrolada al mismo tiempo, ¡entonces estaríamos ante la etapa de alto riesgo de los bonos del Tesoro! #美联储10月加息概率升至69.7%