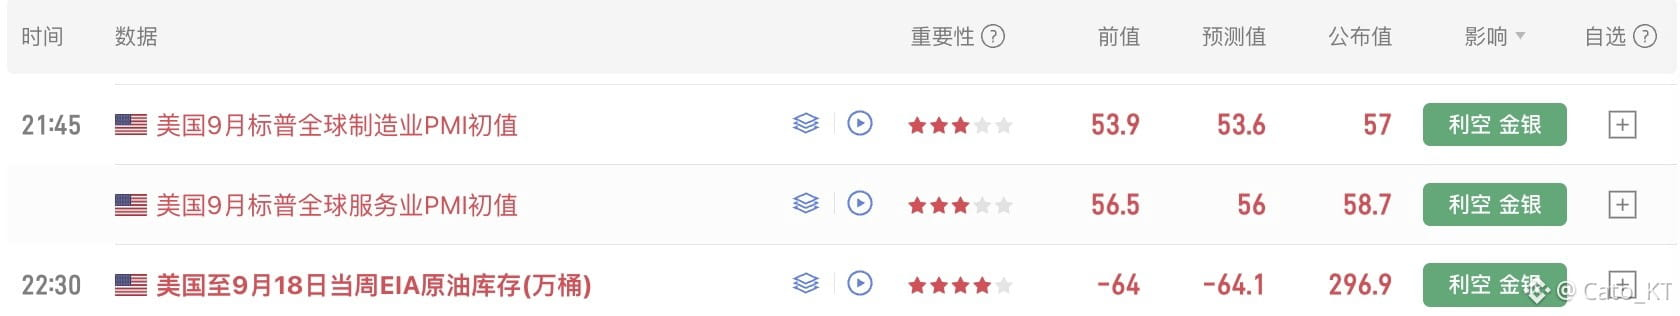
Además, el factor auxiliar que hizo que la probabilidad de una subida de tipos en octubre se acelerara al alza ayer fue el dato del PMI de septiembre
Ayer se publicaron las cifras iniciales del PMI manufacturero y de servicios de septiembre. En principio, este dato no iba a tener un gran peso en el mercado, pero la era Worch ha recalcado en múltiples ocasiones que hay que prestar atención a la reducción de la orientación prospectiva; esto hace que, a partir de ahora, cada dato sea más importante que antes
Los datos muestran que el crecimiento vuelve a acelerarse + el empleo vuelve a fortalecerse + suben las restricciones de capacidad + la inflación de costes vuelve a acelerarse. En otras palabras, con el estímulo del crecimiento económico, las empresas están dispuestas a contratar más, pero aumentan las restricciones de capacidad y la inflación de costes.
Especialmente en los dos últimos factores: las restricciones de capacidad significan que en el corto plazo la producción y la oferta de las empresas ya no pueden satisfacer el mercado; junto con el problema de la inflación de costes, esto genera una doble presión: escasez de oferta en el mercado + aumento de costes, lo que incrementará aún más la presión inflacionaria
En conjunto, estos datos implican que, tras reactivarse de nuevo la economía estadounidense, se enfrenta a un riesgo de “segunda” inflación derivado de la energía cara. Combinado con el hecho de que Brent cae pero los rendimientos de los bonos del Tesoro no bajan, sino que suben, ello conduce a un aumento de la probabilidad de una subida de tipos en octubre.
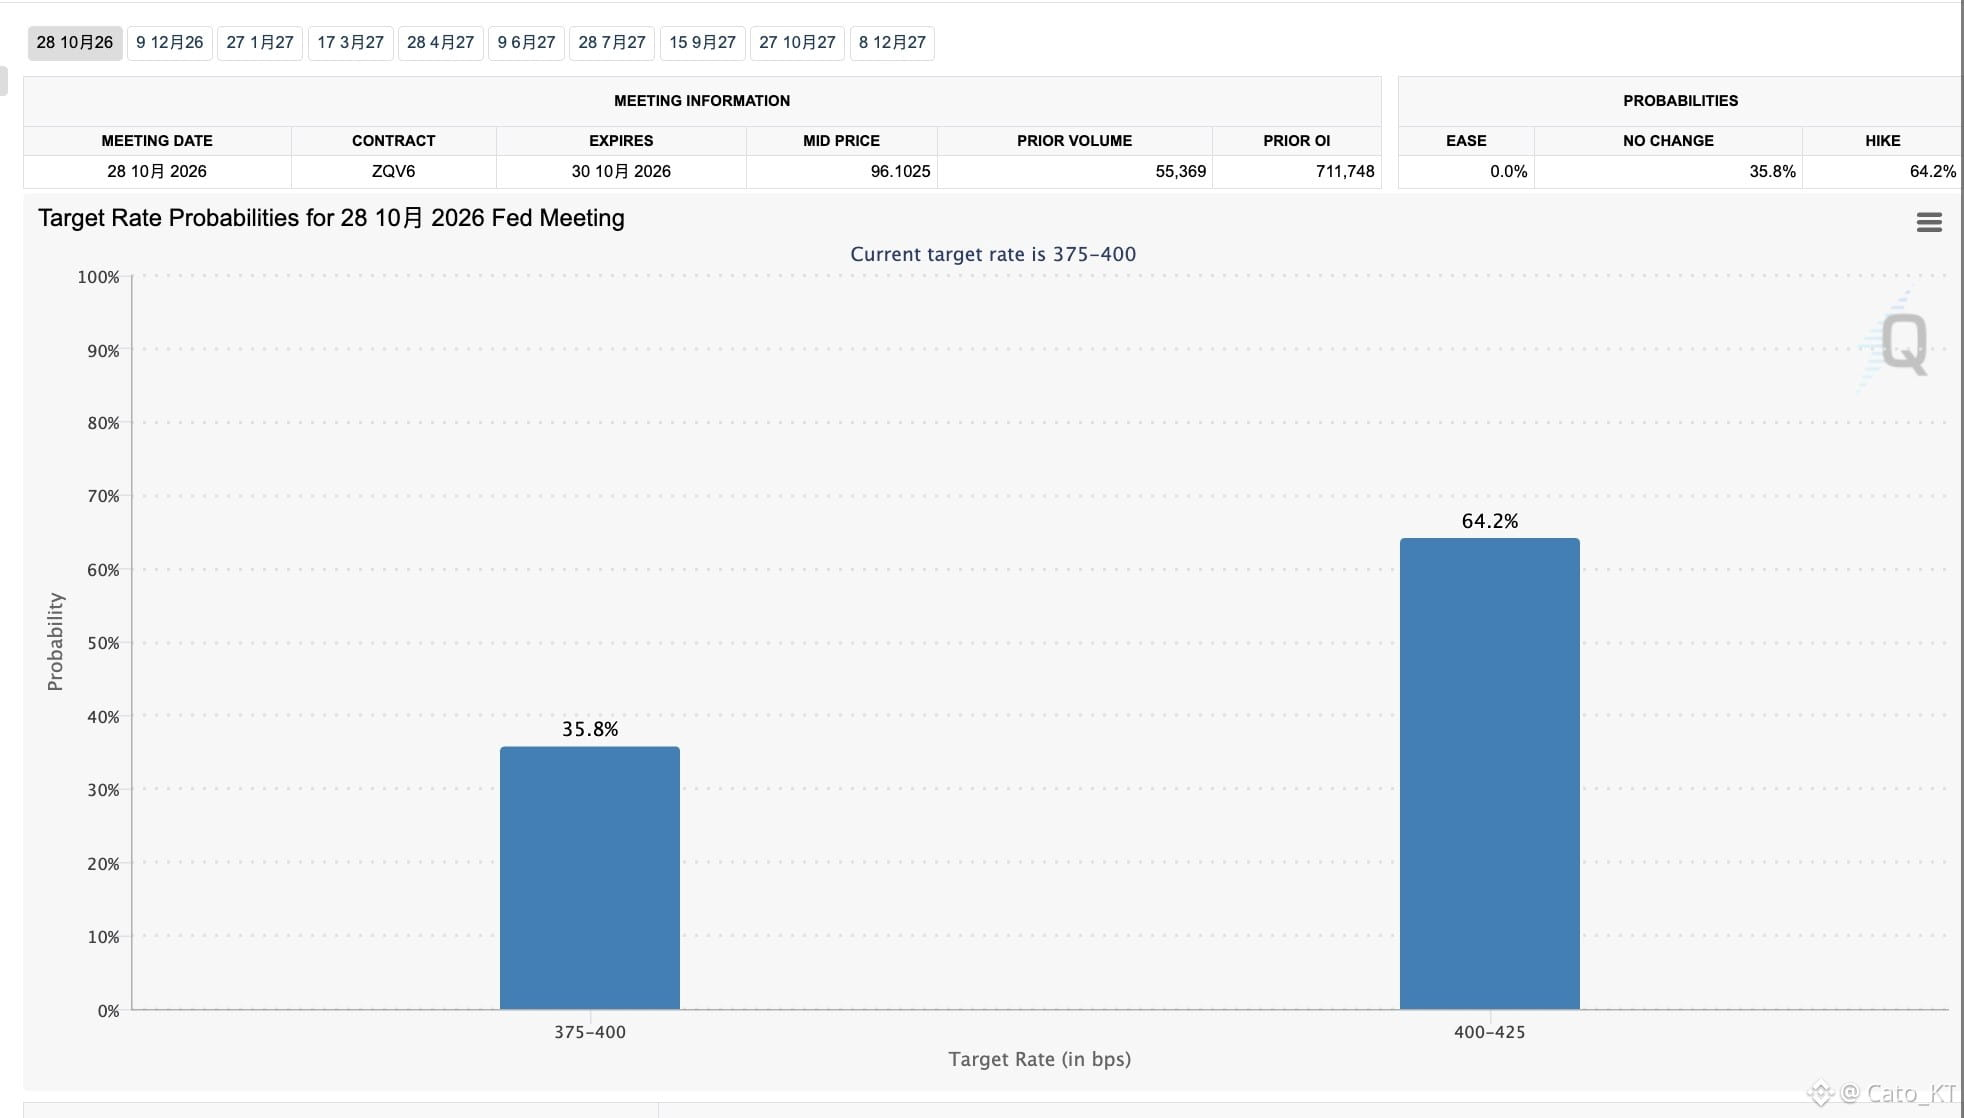
Justo esta noche, el presidente de la Reserva Federal de Nueva York, John Williams, rebajó las expectativas de subidas de tipos para 2026, haciendo que la probabilidad de una subida en octubre bajara de 75% a cerca de 64.4%. Resulta irónico: Worch ha insistido siempre en reducir la orientación al mercado, pero las declaraciones de los consejeros de la Fed de esta semana han sido muy numerosas y, además, han liberado de forma continua orientaciones prospectivas para guiar al mercado. Parece que la política de Worch no ha recibido tanta aceptación.
Por supuesto, el nivel actual de 64% de probabilidad de subidas de tipos sigue sin ser bajo. Si los datos económicos de septiembre en adelante continúan respaldando la probabilidad de subidas, la expectativa todavía no se podrá contener. De momento, solo se puede considerar un aflojamiento a corto plazo para aliviar un poco la presión del mercado. ¡La fase peligrosa no se ha evitado!#美联储10月加息概率升至69.7%