

Lo que me llamó la atención sobre las stablecoins hoy es que la historia se está volviendo mucho más grande que los pagos con criptomonedas.
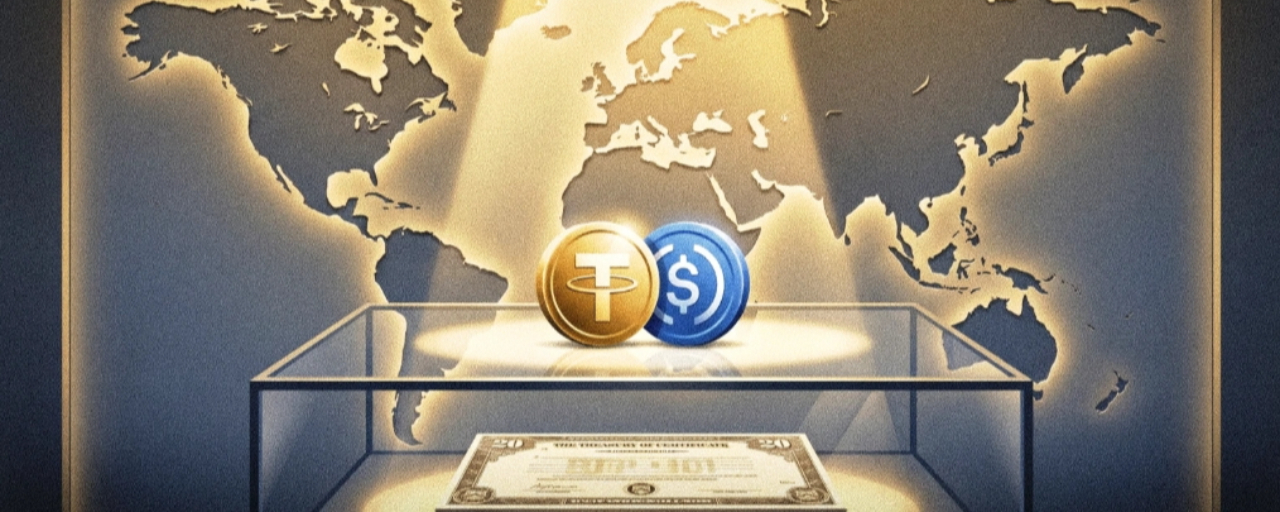
Según se informa, Estados Unidos está explorando formas de promover las stablecoins respaldadas por el dólar en el extranjero mediante asociaciones público-privadas. El objetivo estratégico declarado es fortalecer la posición del dólar a nivel global y, potencialmente, crear más demanda de valores del Tesoro de EE. UU.
Esa conexión en realidad tiene sentido si observas cómo funcionan las reservas de las stablecoins.
Bajo el marco de la Ley GENIUS, las stablecoins de pago deben estar respaldadas por activos como efectivo y valores del Tesoro de vencimiento corto. El propio trabajo de asesoría del Tesoro ya ha identificado el crecimiento de las stablecoins como una posible nueva fuente de demanda para los Treasuries a corto plazo.
Esto crea un interesante bucle de retroalimentación.
Más stablecoins respaldadas por dólares puede significar más dólares moviéndose a través de vías digitales.
Más emisión de stablecoins puede significar más demanda de deuda pública a corto plazo.
Y un uso global más amplio puede, potencialmente, reforzar el papel del dólar en los pagos digitales.
Pero no asumiría automáticamente que esto resuelve los problemas más amplios del mercado del Tesoro.
En la actualidad, los emisores de stablecoins representan solo una pequeña parte del mercado general del Tesoro. El propio Tesoro también ha señalado que el crecimiento de las stablecoins podría sustituir en parte la demanda que antes se concentraba en depósitos bancarios o fondos del mercado monetario, en lugar de crear una demanda totalmente nueva.
Esa distinción importa.
La pregunta realmente interesante es qué ocurre si las stablecoins crecen principalmente porque personas fuera de EE. UU. empiezan a mantener una mayor exposición al dólar en la cadena.
Entonces, las stablecoins ya no son solo un producto cripto.
Se convierten en otro canal a través del cual puede desarrollarse la demanda global de dólares y de deuda pública de EE. UU. a corto plazo.
Por eso creo que esta narrativa merece atención.
La siguiente fase del crecimiento de las stablecoins puede estar menos relacionada con operar cripto y más con quién controla las vías digitales para la liquidez global en dólares.
Y eso podría convertir a las stablecoins en una de las piezas más importantes de la historia del mercado del Tesoro que merece la pena seguir.