

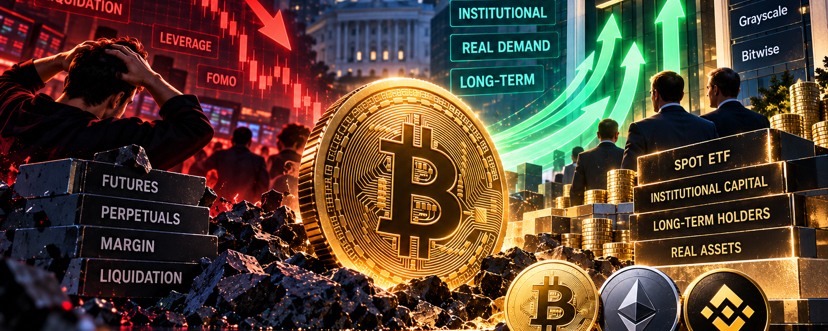
Recientemente, el mercado cripto ha mostrado un fenómeno muy digno de atención: el precio de Bitcoin se ha retirado desde máximos, y los largos apalancados han sido liquidados, pero el dinero de los ETF estadounidenses de Bitcoin al contado no se ha retirado de forma sincronizada.
A primera vista, esto es una contradicción. Si el mercado de verdad se está debilitando, ¿por qué el dinero institucional sigue comprando? Si el capital institucional realmente continúa entrando, ¿por qué entonces el precio vuelve a caer? Entender este problema puede ser más importante que adivinar si la próxima vela de Bitcoin será roja o verde. Porque lo que está ocurriendo ahora en el mercado probablemente no sea simplemente un “alza” o una “baja”, sino una repricing, una recalibración, entre el efectivo spot, el capital de los ETF y el apalancamiento de los derivados.
1. Corrección del precio, pero los fondos del ETF siguen entrando
Al 23 de septiembre, los ETF spot de Bitcoin en Estados Unidos ya han logrado entradas netas durante 5 días de negociación consecutivos. El 17 de septiembre la entrada neta fue de aproximadamente 159,5 millones de dólares; el 18, de unos 433 millones; después los flujos se aceleraron con claridad: el día 21, cerca de 999 millones; el 22, alrededor de 714,7 millones; y el 23 aún registró una entrada neta de aproximadamente 347 millones. En total, en cinco días de negociación, la entrada neta superó los 2.600 millones de dólares.
Cabe destacar especialmente que el 21 de septiembre, los ETF spot de Bitcoin en Estados Unidos captaron casi 1.000 millones de dólares en un solo día, uno de los flujos de entrada más destacados en el periodo reciente. BlackRock con IBIT, Fidelity con FBTC y ARK 21Shares con ARKB son fuentes importantes de este capital.
Pero al mismo tiempo, después de una subida rápida, Bitcoin también registró un retroceso claro. Así aparece una divergencia de mercado muy importante: el precio se ajusta, pero los fondos de los ETF siguen entrando.
Esto indica que al menos una parte del capital no eligió salir a pesar de la caída del precio a corto plazo. Así que el verdadero problema se reduce a: ¿quién está vendiendo? ¿y quién está comprando?
2. Para entender esta ronda de mercado, hay que separar “spot” y “apalancamiento”
Muchos inversores, al ver caer Bitcoin, su primera reacción es: “alguien está vendiendo una gran cantidad de BTC”. Esta frase no está mal, pero no es completa.
En el mercado cripto moderno existen dos mercados altamente relacionados, pero con mecanismos de funcionamiento que no son idénticos: uno es el mercado spot y el otro es el de derivados. Los fondos de los ETF, los tenedores a largo plazo y parte de la financiación institucional influyen principalmente en la demanda spot; mientras que los contratos perpetuos, los futuros y las opciones conforman otro gran sistema de apalancamiento.
La investigación reciente de Glassnode observó que, durante la ruptura de Bitcoin por encima del rango de negociación previo, las compras spot se reforzaron nuevamente; al mismo tiempo, el volumen de futuros con contratos abiertos ya se ha situado en una zona elevada dentro de los rangos históricos, y la tasa de financiación también ha comenzado a subir. Además, el tamaño de los contratos abiertos en el mercado de opciones se mantiene igualmente en niveles altos.
En otras palabras: dinero real compra, y el dinero especulativo también persigue.
Cuando estas dos clases de fondos entran al mismo tiempo, las subidas del precio suelen ser muy rápidas. Pero el problema es que los fondos apalancados son inherentemente inestables. Mientras el precio no caiga de repente, una parte de los largos apalancados tocará el nivel de liquidación forzada, y los exchanges cerrarán automáticamente esas posiciones. Vender presiona el precio aún más a la baja y puede activar la liquidación de la siguiente tanda de posiciones.
Así se forma un ciclo típico: cae el precio → liquidación de posiciones largas → venta forzada → el precio sigue cayendo → más liquidaciones de posiciones largas.
Esto es lo que a menudo se menciona en el mercado como Liquidation Cascade, es decir, liquidaciones en cadena.
Por eso, a veces ver una gran vela bajista no significa que todos los fondos a largo plazo hayan cambiado de opinión de golpe. También puede significar que el mercado está sacando el exceso de apalancamiento acumulado previamente.
3. ¿Por qué los fondos del ETF merecen especial atención?
El mayor significado de los ETF spot de Bitcoin en Estados Unidos no es solo ofrecer a los inversores tradicionales una vía para comprar Bitcoin. Su función más importante es que brinda al mercado una ventana relativamente transparente para observar capital de finanzas tradicionales.
El director de investigaciones de K33 Research, Vetle Lunde, realizó un estudio estadístico sobre la relación entre los fondos de los ETF y el precio de BTC. El estudio de K33 encontró que, dentro de su muestra estadística, existe una correlación bastante clara entre el desempeño de Bitcoin en fases y los flujos de fondos de ETP.
Aquí es necesario recalcar algo: la correlación no equivale a causalidad. La entrada de ETF no se puede entender de manera simple como “BTC va a subir de inmediato”.
Pero al menos nos dice que los fondos de ETF ya se han convertido en una fuerza de fijación de precios marginal que hoy no se puede ignorar en el mercado de Bitcoin. Por eso, cuando el precio cae y los ETF siguen atrayendo capital, esta divergencia merece investigarse.
4. Lo clave no es “si entra dinero”, sino “qué tipo de dinero entra”
El estratega técnico sénior de StoneX, Michael Boutros, hizo una observación muy valiosa al analizar el reciente movimiento de Bitcoin: las compras que impulsan a Bitcoin pueden provenir de fondos de ETF, de la asignación de tesorerías corporativas o de la recompra tras coberturas/cierre de posiciones cortas, y la persistencia de cada una de estas fuentes de fondos es completamente diferente.
Esta diferencia es muy importante.
Short Squeeze, es decir, la presión sobre los cortos, puede generar en muy poco tiempo subidas extremadamente intensas. Cuando se obliga a muchos cortos a cerrar sus posiciones, necesitan comprar BTC para completar el cierre; y eso, a su vez, impulsa todavía más el precio.
Pero estas compras tienen un punto final natural: después de que se cierran las posiciones cortas, esta parte de compras forzadas termina.
La lógica de los fondos del ETF es distinta. Si los fondos de pensiones, las instituciones de gestión patrimonial, los fondos o quienes asignan activos a largo plazo incrementan continuamente la exposición a Bitcoin mediante ETF, esta demanda, en teoría, puede durar más tiempo.
Así que, aunque se trate del mismo volumen de compra de 1.000 millones de dólares, la naturaleza del comprador puede ser totalmente distinta. No es lo mismo un volumen de 1.000 millones de dólares proveniente de liquidaciones de posiciones cortas (long squeeze/short squeeze inverso) que uno de 1.000 millones de dólares proveniente de la asignación de activos a largo plazo; el impacto sobre la estructura futura del mercado es diferente.
5. ¿Una caída del precio y una entrada de ETF significan necesariamente que es alcista?
La respuesta, desde luego, no es esa.
La entrada neta de ETF no puede interpretarse mecánicamente como “subirá seguro mañana”. Las investigaciones académicas actuales sobre los ETF spot de Bitcoin en Estados Unidos han encontrado que el ETF participa en el proceso de descubrimiento de precios de Bitcoin; también hay estudios que sugieren que los flujos de fondos del ETF pueden aportar variables explicativas adicionales sobre el desempeño del mercado en determinadas fases.
Pero, por otro lado, el propio ETF también realiza actividades de market making, arbitraje y operaciones de cobertura. Por eso, la entrada de fondos al ETF no significa necesariamente que todo el dinero que entra en el ETF sea un capital de largo plazo con visión alcista unidireccional.
El trading de participaciones del ETF y la negociación real del BTC subyacente también pueden tener cierto desfase temporal. Por eso, incluso si la demanda del ETF es muy fuerte, no significa necesariamente que el precio deba subir de inmediato en la misma proporción.
Por lo tanto, los fondos de ETF deben considerarse como un indicador de mercado muy importante, y no como una simple y burda “señal de compra”.
6. Lo realmente importante es: después de que el apalancamiento se retire, ¿queda algo en el spot?
Este podría ser el problema central de la situación actual.
Supongamos que en el mercado coexisten fondos spot a largo plazo y fondos especulativos con alto apalancamiento. Después de una subida rápida, cada vez más traders persiguen la subida y aumentan el apalancamiento. En ese momento, el mercado puede parecer muy fuerte en la superficie, pero en realidad también podría volverse cada vez más frágil.
En cuanto comienza la corrección, primero se liquidan las posiciones con alto apalancamiento.
Si después de la liquidación los ETF continúan recibiendo entradas, la demanda spot sigue respaldando las compras, las tasas de financiación se van normalizando gradualmente, los contratos abiertos disminuyen y, finalmente, el precio logra estabilizarse, entonces el mercado en realidad completa un ciclo típico de deleveraging: es decir, “desapalancamiento”.
En resumen: echar fuera el dinero inestable y dejar el dinero relativamente estable.
Este tipo de ajuste no necesariamente es algo malo.
Lo verdaderamente peligroso es que los fondos del ETF comiencen a salir de manera sostenida y, al mismo tiempo, las posiciones apalancadas sigan explotando. De ese modo, la caída de la demanda spot y las liquidaciones forzadas pueden reforzarse entre sí, formando un ciclo de retroalimentación negativa.
Por lo tanto, ahora lo verdaderamente digno de observar no es “cuántos puntos cae el BTC hoy”, sino si el flujo de fondos de los ETF continuará entrando durante las correcciones de precio. Este es, de hecho, una de las variables clave que nos ayuda a distinguir entre un “lavado de apalancamiento normal” y un “cambio de tendencia”.
7. Wall Street está cambiando la estructura del mercado de Bitcoin
El analista de ETF de Bloomberg, Eric Balchunas, ha señalado en varias ocasiones un fenómeno importante: incluso cuando Bitcoin ha sufrido un retroceso evidente, los inversores de los ETF de BTC en general siguen mostrando una resistencia notable para mantener sus posiciones.
Su colega, el analista de ETF de Bloomberg James Seyffart, también lleva mucho tiempo siguiendo los flujos de fondos, la estructura de costos y el comportamiento de los inversores de los ETF spot de BTC en Estados Unidos.
En realidad, estos fenómenos apuntan a un cambio más amplio: Bitcoin está pasando gradualmente de ser un mercado dominado principalmente por traders nativos de las criptomonedas a convertirse en uno en el que participan conjuntamente el dinero de finanzas tradicionales, los fondos de ETF, los balances de las empresas, los tenedores a largo plazo y los traders de derivados con alto apalancamiento.
Por eso, es que hoy analizar Bitcoin mirando solo las velas (K-lines) ya resulta cada vez menos suficiente.
8. Tres indicadores que vale la pena vigilar a continuación
Para determinar si esta corrección es realmente el “fin de la tendencia” o más bien una “limpieza de apalancamiento”, creo que hay tres indicadores que son más importantes que simplemente adivinar el precio.
Primero está el flujo de fondos del ETF; y lo importante no es mirar un solo día, sino la continuidad. Una entrada masiva en un día podría deberse a un catalizador puntual, pero una entrada sostenida durante varias semanas probablemente refleje con mayor probabilidad una tendencia de asignación de activos.
La segunda es el apalancamiento de derivados: hay que prestar especial atención al Open Interest, la Funding Rate y las Liquidation. Si durante el retroceso del precio los contratos abiertos no disminuyen de forma clara, la tasa de financiación no se normaliza y aun así existe demanda spot, normalmente significa que el mercado está reduciendo el riesgo de apalancamiento.
La tercera es la absorción en spot después de la corrección. Esta quizá sea la más importante. Si, incluso sin el empuje del apalancamiento, todavía hay gente dispuesta a seguir comprando BTC, entonces la base del mercado es más saludable. Por el contrario, si los fondos del ETF empiezan a convertirse de forma sostenida en flujos de salida, al mismo tiempo que cae el volumen de operaciones spot y se vuelve a acumular apalancamiento, entonces el riesgo podría seguir aumentando.
Conclusión: el verdadero problema no es “si cayó”, sino quién está vendiendo y quién está comprando.
El lugar donde el mercado más fácilmente crea una ilusión es aquí: cuando sube, todos los fondos parecen iguales; cuando cae, es cuando resulta más fácil ver quién es el comprador real.
El apalancamiento de corto plazo puede impulsar el precio; la presión por compras forzadas (short squeeze) puede provocar un aumento violento; el FOMO puede ampliar rápidamente el volumen de operaciones. Pero lo que determina hasta dónde puede llegar finalmente una ronda de mercado sigue siendo una demanda real y sostenida.
Así que, ante el mercado actual, creo que la pregunta que realmente vale la pena hacerse ya no es si “BTC subirá o bajará mañana”, sino: después de que se limpie el dinero apalancado, ¿siguen ahí los fondos reales en spot?
Los datos actuales muestran un fenómeno muy interesante: el precio está atravesando un ajuste, pero los fondos del ETF, por el momento, no se retiran en sincronía.
Esto no prueba que la próxima ronda de subidas sea inevitable, pero al menos indica esto: la corrección actual aún no puede equipararse simplemente a que “los fondos institucionales se están marchando”.
En los próximos días, si los ETF continúan manteniendo entradas netas y el apalancamiento de derivados se va enfriando gradualmente, esta divergencia de “corrección de precio, entradas de fondos” será cada vez más digna de atención.
Al contrario, si los fondos del ETF también empiezan a volverse de forma sostenida negativos, entonces la lógica del mercado necesita reevaluarse.
Así que lo que realmente vale la pena vigilar no es nunca solo una vela.
No es la vela lo que importa por encima de todo; es hacia dónde se mueve el dinero.
#BTC #ETH #BNB
