


La cumbre entre China y EE. UU. aún no ha terminado y, antes de que concluya, los mercados de riesgo ya caen. ¡El problema no se limita únicamente a la volatilidad del precio del petróleo! Está claro que el mercado todavía no se ha librado por completo del fantasma de las subidas de tasas
La probabilidad de alza de tasas en octubre se dispara hasta el 75,3%; el mercado empieza a fijar precios para una subida de tasas en octubre. Los factores que están impulsando el aumento de la probabilidad de alza de tasas no son solo los precios de la energía; también está el problema de la inflación endógena en Estados Unidos
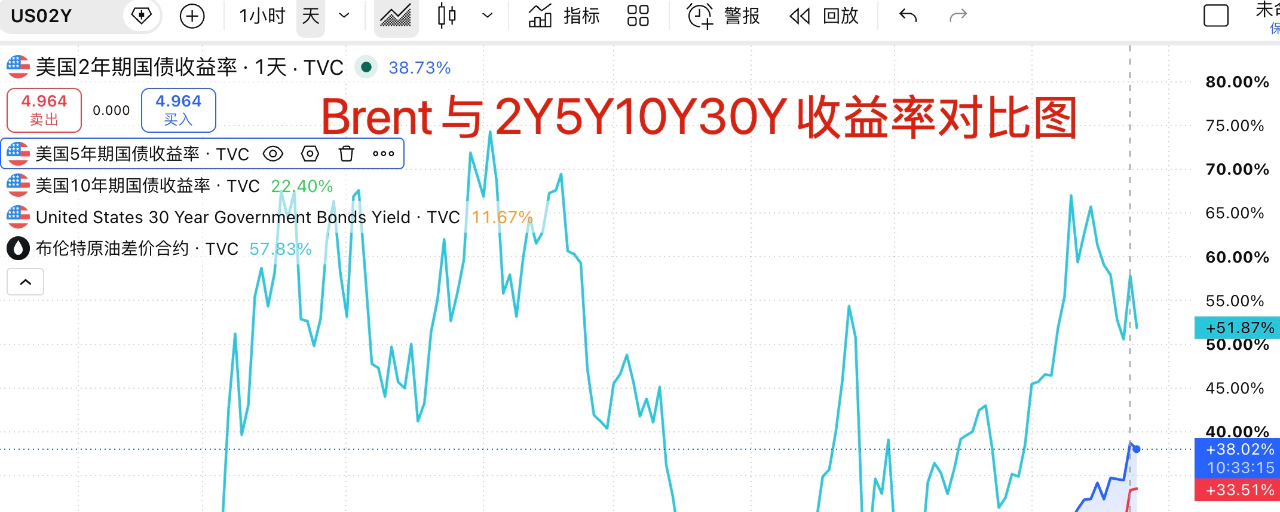
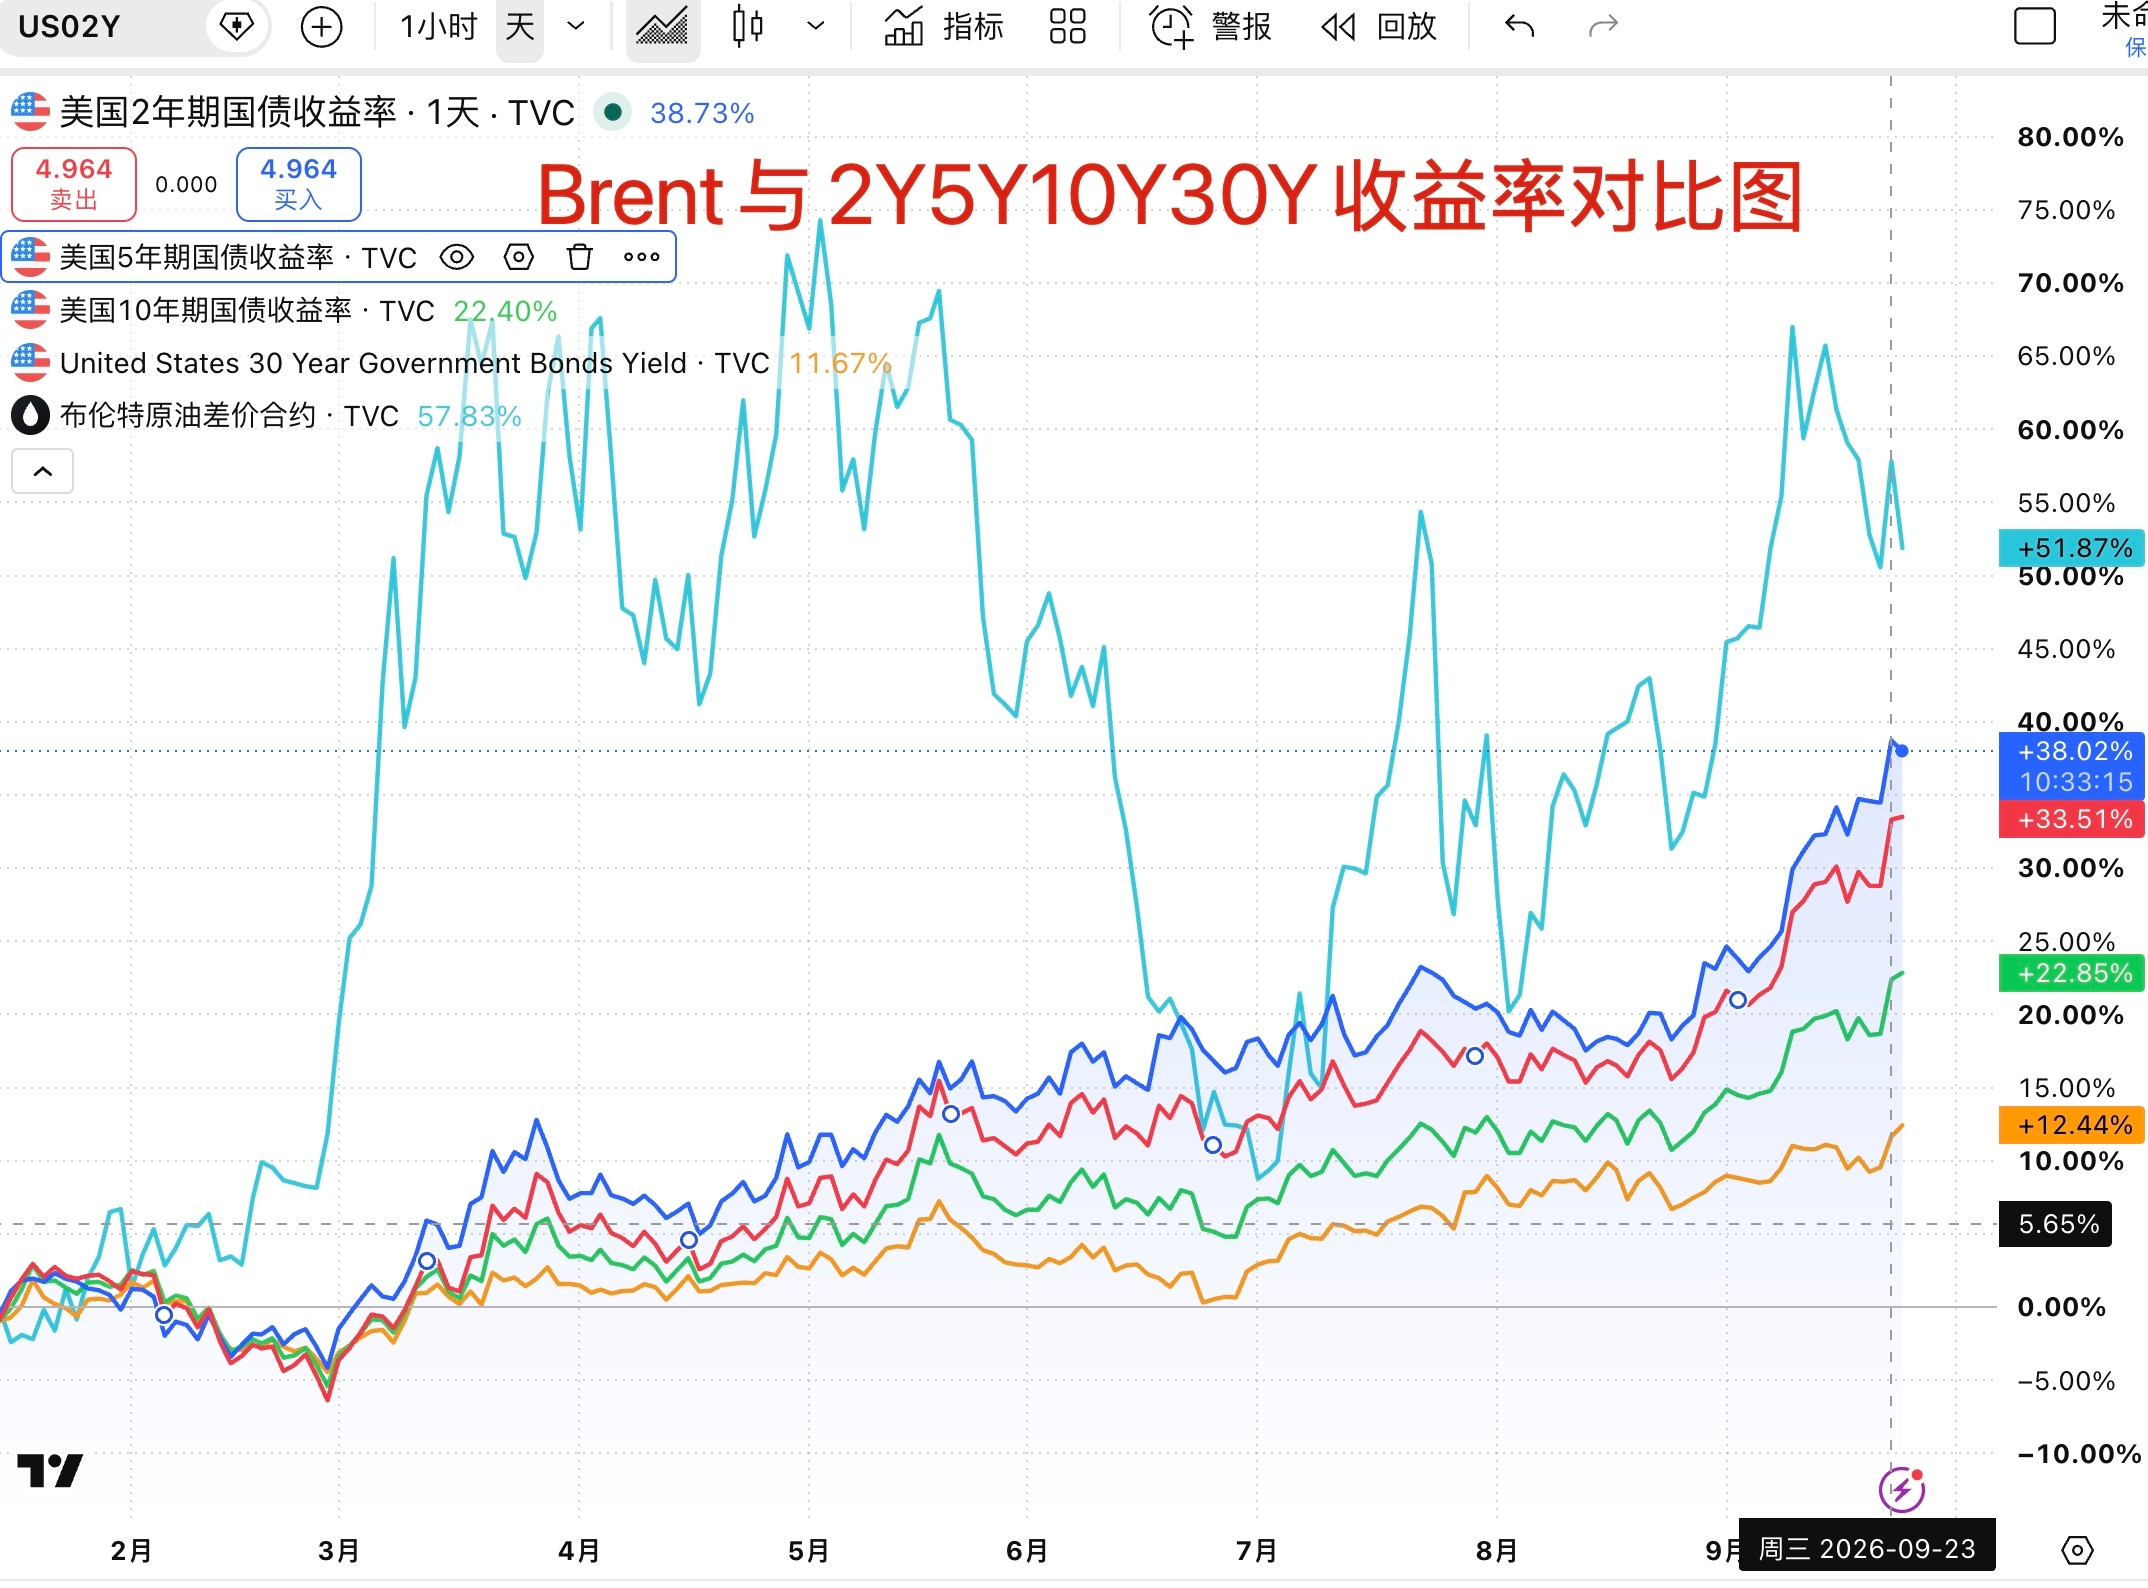
Este semana, el Brent ha caído claramente; especialmente después de romper la barrera de los 100 dólares, el mercado se ha descomprimido a corto plazo, lo que ha provocado un rebote fuerte. Sin embargo, los rendimientos del mercado de bonos no han bajado de forma evidente, lo que plantea un problema clave: actualmente, la inflación no puede reducirse de manera efectiva solo con los precios de la energía
Hasta ahora, los rendimientos de los bonos del Tesoro de EE. UU. a 5, 10 y 30 años han alcanzado máximos desde 2007. Los bonos del Tesoro están siendo vendidos sin piedad. En combinación con Brent, cuando el petróleo crudo internacional cae a 99 dólares, las tasas de la punta larga del mercado de bonos no se debilitan, sino que incluso marcan nuevos máximos. Esto significa que el problema de la inflación en Estados Unidos no se debe únicamente al precio del petróleo.
Si los rendimientos de la punta larga no siguen la caída del precio del petróleo, significa que la preocupación del mercado por la inflación, además del choque del petróleo, también tiene un componente de inflación endógena. El mercado empieza a preocuparse de que, incluso si el precio del petróleo cae en el futuro, la inflación seguirá siendo “pegajosa”. Además, los miembros del Comité de la Reserva Federal emiten con frecuencia señales de que se seguirán subiendo tipos. Estos dos factores llevan directamente a que la probabilidad de una subida de tipos en octubre se dispare hasta más del 70%. El mercado empieza a fijar preliminarmente el precio de la subida de tipos de octubre #美国30年期国债收益率触及2004年来最高 .
La semana pasada, después de que se concretara la subida de tipos de septiembre, el mercado rebotó. Mucha gente piensa que el impacto de las subidas de tipos sobre los activos de riesgo es débil, e incluso sacaron una narrativa de “subida de tipos alcista”. Pero en ese momento, la probabilidad de una subida de tipos en octubre era solo del 50%, y los rendimientos de la punta larga cayeron a corto plazo. En cambio, ahora la probabilidad de una subida de tipos en octubre ha aumentado hasta más del 70%, y los rendimientos del mercado de bonos siguen disparándose. Con estos dos factores en conjunto, el mercado de riesgo claramente no puede mantenerse al margen. Esa es la razón principal por la que la semana pasada seguí insistiendo en que el riesgo potencial aún no había desaparecido.
Ahora, el problema al que se enfrenta el mercado es que la probabilidad de una subida de tipos en octubre es alta, y además aumenta considerablemente la posibilidad de que la Reserva Federal realice subidas de tipos de manera consecutiva. Segundo, los rendimientos de los bonos largos no pueden mantenerse bajo control. Las políticas del Tesoro, por el momento, pierden efecto. La tendencia a la baja del crudo aún no se ha desbloqueado por completo. Incluso existe el riesgo potencial de inflación persistente y de una segunda ola de inflación. En conjunto, todo esto presenta factores desfavorables para el mercado.
Actualmente, para aliviar la situación complicada del mercado, lo esencial es que se produzca una rápida vuelta de Irán e Israel a las negociaciones. Que el precio del petróleo caiga rápidamente a 95 e incluso por debajo de 90 dólares. Así, desde el exterior se reduce la presión de inflación a corto plazo. En segundo lugar, el Tesoro necesita aumentar el monto de recompras para servir de “soporte” al mercado de bonos y para frenar el fuerte aumento de los rendimientos tanto de corto como de largo plazo. Después, que los datos de inflación de septiembre muestren señales de moderación, etc., es lo que permitiría aliviar por completo el apuro actual del mercado.
Claro, visto desde otro ángulo: si en las próximas fechas se producen riesgos de forma frecuente y estallan, y en octubre se vuelve a subir tipos para presionar a los activos de riesgo, para el futuro esto tampoco es necesariamente algo malo. Ya sea para el Nasdaq o para el #Bitcoin, es evidente que muchas personas todavía no se han subido al tren. Si en los próximos meses se pudiera ofrecer un “valle de oportunidad dorada”, yo más bien pienso que sería una ocasión muy buena para entrar y mantener.
Al mismo tiempo, el alza de los rendimientos de la punta larga presiona al oro. Sin embargo, el problema global de los altos déficits y el riesgo en el mercado de bonos en realidad incrementa de forma potencial la importancia del oro como activo de cobertura frente al riesgo. Si en el corto plazo el oro sigue siendo presionado y vuelve cerca de 4000, creo que también sería una oportunidad muy buena para comprar y mantener.