

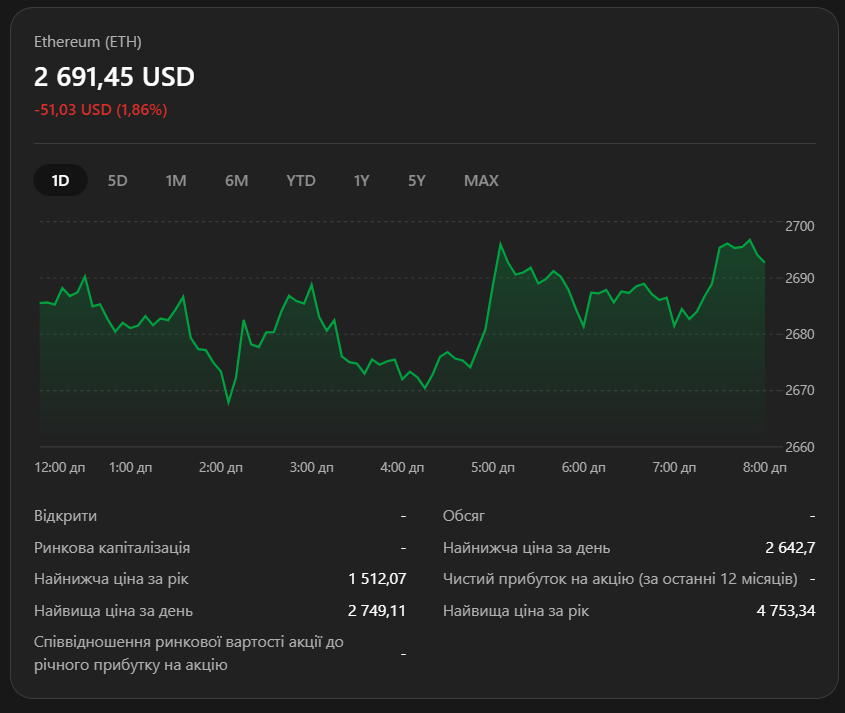
Ethereum entra en la fase final de 2026 aproximadamente cerca de:
$2 680–2 700.
En la última semana, ETH ha subido más de un 10%, y el 21 de septiembre se elevó aproximadamente hasta:
$2 806.
Tras un fuerte rally de agosto, Ethereum intenta nuevamente pasar de la recuperación a una tendencia alcista plenamente establecida.
Reuters, el 22 de septiembre, llamó la atención sobre la ruptura de ETH por encima de la clave técnica alrededor de $2 662 y la formación de una estructura de bull-flag. Según este escenario técnico, el siguiente gran objetivo podría ser la zona de $3 050, y después $3 395–3 445, si el momentum se mantiene.
Pero, ¿la historia de Ethereum respalda un escenario así?
Para responder, hay que mirar no solo el último gráfico, sino también:
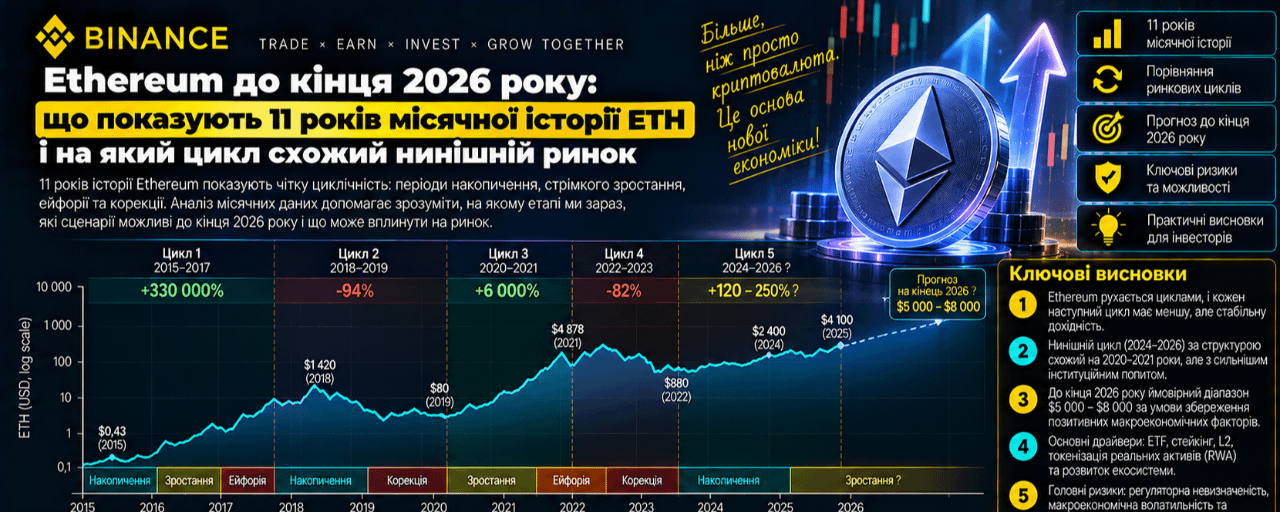
toda la historia mensual de ETH desde 2015.
Ethereum tiene una historia más corta que Bitcoin
La red principal de Ethereum se lanzó en:
julio de 2015.
Por eso, toda la historia mensual completa de ETH cubre aproximadamente 11 años.
En este periodo, Ethereum atravesó:
boom de ICO 2017;
crpyto winter 2018;
DeFi Summer 2020;
manía de NFT 2021;
The Merge 2022;
retiros de staking en 2023;
Dencun en 2024;
Pectra en 2025;
Fusaka en 2025;
ciclo institucional de ETF/staking 2025–2026.
Y lo importante:
cada gran ciclo de ETH tuvo su propio catalyst fundamental.
Ciclo #1: 2016–2017 — boom de ICO
El primer gran bull market de Ethereum no estuvo asociado con la liquidez macro como tal, sino con:
ICO.
Ethereum se convirtió en una plataforma base para emitir nuevos tokens.
La demanda por ETH creció de forma brusca porque, para participar en el ICO, a los inversores les hacía falta precisamente Ether.
En 2017, Ethereum creció decenas de veces.
Este fue un ejemplo clásico:
uso de la red → demanda especulativa → demanda de tokens.
Pero entonces apareció una de las características más importantes de ETH:
un fuerte crecimiento de la red puede causar una reevaluación especulativa aún más fuerte del token.
2018: la mayor destrucción de la valoración
Después de la manía del ICO, el mercado pasó a un cripto winter.
ETH cayó mucho más fuerte que BTC.
La razón fue obvia:
Ethereum era un activo de high-beta.
¿Cuándo:
Se fue la demanda de ICO;
los proyectos nuevos empezaron a vender ETH;
la liquidez se redujo,
El mercado recibió un doble golpe.
Esto consolidó una sola regularidad:
ETH suele ser más fuerte que BTC en fase risk-on y más débil que BTC en fase de deleveraging.
Esto sigue siendo relevante hoy.
2019: rebotes fuertes, pero no un nuevo bull market
El año 2019 fue una fase de recuperación.
Ethereum subió con fuerza varias veces, pero no logró pasar a un nuevo máximo histórico.
Este periodo es muy útil para compararlo con 2026.
Hubo:
recuperación del mercado cripto;
desarrollo de DeFi;
progreso tecnológico;
pero falta liquidez global para una expansión vertical.
Por eso 2019 es uno de los posibles análogos del mercado actual.
2020: DeFi Summer cambió por completo Ethereum
En 2020, Ethereum obtuvo su segundo gran product-market fit:
DeFi.
Uniswap;
Aave;
Compound;
Maker;
yield farming.
Ethereum dejó de ser solo una plataforma para ICO.
Se convirtió en:
infraestructura financiera.
Y justo entonces ETH empezó a recibir demanda estructural por:
gas;
colateral;
liquidez DeFi;
stablecoins.
2021: fase máxima risk-on
2021 fue uno de los años más fuertes en la historia de ETH.
Razones:
DeFi;
NFT;
tasas ultra-bajas;
estímulo;
especulación minorista;
adopción institucional de cripto.
Ethereum estableció máximos históricos varias veces.
Y en noviembre de 2021, ETH alcanzó aproximadamente:
$4 870.
Pero Q4 ya empezó a mostrar un debilitamiento del momentum.
Y esto es una regularidad importante:
un año fuerte no garantiza un diciembre fuerte.
2022: la macro gana a la tecnología
En 2022, Ethereum recibió uno de los eventos tecnológicos más grandes de su historia:
The Merge.
El 15 de septiembre, Ethereum pasó de Proof of Work a Proof of Stake, reduciendo el consumo de energía aproximadamente en un 99,95%.
A nivel fundamental fue un evento enorme.
Pero el precio de ETH seguía bajo una fuerte presión.
¿Por qué?
Por eso al mismo tiempo hubo:
un ciclo agresivo de subidas de tasas de la Fed;
dólar fuerte;
Terra;
Celsius;
FTX;
deleveraging general.
La lección principal:
incluso un upgrade muy fuerte no puede superar por completo el régimen global de liquidez negativo.
2023: el staking se vuelve líquido
El 12 de abril de 2023, el upgrade Shapella permitió retiros de validadores.
Muchos temían:
después del unlock, una cantidad enorme de ETH irá a la venta.
Pero no ocurrió ninguna catástrofe.
Al contrario, el staking se volvió más funcional.
Este es un buen ejemplo de la misma lógica de mercado:
si el escenario negativo ya está descontado, el propio evento puede no provocar una caída.
2024: Dencun y el paradow de la Ethereum barata
El 13 de marzo de 2024, Dencun introdujo blobs mediante EIP-4844, abaratatando de forma significativa la disponibilidad de datos para los rollups.
Tecnológicamente fue un gran éxito.
pero apareció una nueva paradoja.
Transacciones L2 más baratas significaron:
menos burn de gas en L1.
O sea, Ethereum se volvió mejor como red, pero a corto plazo la tokenomics de ETH se volvió menos deflacionaria.
Este es un tema muy importante para 2026.
2025: Pectra + ETF + gran rally
El 7 de mayo de 2025, Ethereum activó:
Pectra.
El upgrade mejoró el UX, el staking y la capacidad de blobs.
Luego, en diciembre de 2025, se lanzó:
Fusaka,
lo que agregó PeerDAS y aumentó mucho la capacidad potencial de blobs de la red.
En el precio, el año 2025 fue muy volátil.
Según StatMuse:
mayo:
+38,8%
julio:
+52,8%
agosto:
+18,9%
pero:
octubre:
-9,6%
noviembre:
-18,3%
diciembre:
+5,5%.
O sea que ETH ya mostró una característica clásica:
Unos meses enormes pueden coexistir con un Q4 muy débil.
Y ahora 2026
La estructura mensual de ETH este año se veía aproximadamente así:
enero:
-11,7%
febrero:
-16,9%
marzo:
+9%
abril:
+6,1%
mayo:
-12,6%
junio:
-19,8%
julio:
+18,7%.
Y agosto dio otro impulso muy fuerte: más de 30% de rally desde niveles locales; después de eso, septiembre pasó a una fase de nuevo breakout.
Esto no es un mercado alcista estable.
Pero ya no es un bear market clásico.
Esto es:
recuperación de high-beta.
¿A qué ciclo histórico se parece más ETH ahora?
En mi opinión, la estructura actual se parece más a:
mezcla 2019 + fase inicial 2020 + parte de 2023.
¿Por qué?
Hay:
recuperación después de grandes drawdowns;
roadmap tecnológico activo;
institucionales;
ETF;
staking;
RWA;
tokenización.
Pero no existe el componente principal de 2020–2021:
dinero barato.
En septiembre, la Fed subió la tasa.
Y el mercado todavía espera la posibilidad de otro aumento.
O sea, el fundamento de ETH mejora más rápido que la liquidez macro.
Los ETF cambiaron por completo la estructura de la demanda
El ETF de Ethereum ya no es un experimento.
Durante todo el periodo, los ETF de ETH en EE. UU. tienen una entrada neta acumulada total de aproximadamente:
$13,7 млрд.
La dinámica más interesante es la última.
15 de septiembre:
$142 млн
16 de septiembre:
$224 млн
17 de septiembre:
$39 млн
Y luego:
18 de septiembre:
$144 млн
21 de septiembre:
+ $270 млн
22 de septiembre:
$162 млн.
Es decir, después de FOMC la demanda institucional volvió.
BlackRock domina ahora en el ETF de ETH
Según Farside, los productos de BlackRock atrajeron en total más de:
$13 млрд
en el ecosistema del ETF de ETH.
E incluso después del rally reciente, las entradas siguen siendo significativas.
Este es el gran diferencial frente a los ciclos de 2018 o 2022.
En esos años no existía un comprador institucional estable.
Pero ETH tiene tokenomics más complejas que Bitcoin
En BTC la lógica es simple:
la oferta está limitada a 21 millones.
En ETH:
la oferta es dinámica.
Después del Merge:
la emisión se redujo drásticamente;
una parte de las comisiones se quema mediante EIP-1559;
el staking crea nuevas recompensas en ETH.
Si la actividad es alta:
el burn puede superar la emisión.
Si el gas está muy barato:
la emisión puede superar el burn.
O sea, ETH puede pasar a:
de la deflación a la inflación y de vuelta.
Y ahora esto es un riesgo real
Gracias al escalado L2 y a los blobs baratos, Ethereum se volvió mucho más barato de usar.
Esto es bueno para el ecosistema.
Pero comisiones más bajas implican:
menos burn.
Por eso la tesis:
«ETH siempre es deflacionario»
ya no funciona.
Por eso el mercado cada vez valora más a ETH por:
rendimiento del staking;
Demanda de ETF;
actividad de la red;
RWA;
stablecoins;
tokenización.
Ethereum se convirtió en la base principal de finanzas tokenizadas
Aquí el fundamento es especialmente fuerte.
El ecosistema de Ethereum sigue siendo la capa principal de settlement para:
stablecoins;
DeFi;
RWA;
fondos tokenizados;
activos institucionales.
Y después de la decisión de la SEC del 17 de septiembre de crear una exención regulatoria de cinco años para parte de la infraestructura de acciones tokenizadas, esta narrativa recibió un impulso adicional.
O sea, la tokenización puede volverse para ETH lo que DeFi fue en 2020:
un nuevo gran driver de demanda estructural.
Y otro catalyst más: Glamsterdam
Ethereum se prepara para el siguiente gran upgrade:
Glamsterdam.
Está planeado para:
Q4 de 2026,
aunque la fecha exacta de la mainnet aún no está confirmada.
El siguiente gran hito:
Fork de Sepolia el 6 de octubre.
Glamsterdam debe dar:
separación proposer-builder enhrinada;
listas de acceso a nivel de bloque;
mejor paralelización;
mayor capacidad L1;
base para un escalado futuro.
Es decir, Q4 no solo tiene macro catalysts.
Todavía hay:
catalizador nativo de Ethereum.
Por qué es especialmente importante para ETH
Bitcoin casi no tiene catalysts de protocolo.
Su historia de precio dependió principalmente de:
macro + ETF + escasez.
Ethereum tiene dos niveles a la vez:
global
Fed, liquidez, ETF.
interno
upgrades, staking, DeFi, RWA, fees.
Por eso ETH puede superar a BTC a veces incluso sin un cambio completo del régimen macro.
ETH/BTC es uno de los gráficos más importantes
Para Ethereum, el precio absoluto en dólares es solo la mitad de la historia.
Segunda mitad:
ETH/BTC.
Si ETH sube, pero BTC sube más rápido:
esto no es una verdadera fortaleza de altcoin.
Para un ciclo ETH fuerte se necesita:
breakout ETH/BTC.
Justo la fuerza relativa de ETH frente a Bitcoin suele definir:
si empieza la rotación altcoin.
Lo que dice la técnica ahora
Reuters, el 22 de septiembre, indicó que ETH perforó la zona:
$2 661.
El patrón Bull-flag da un objetivo técnico potencial de alrededor de:
$3 050.
Luego está una zona fuerte:
$3 395–3 445.
Mientras tanto:
$2 560–2 565
es la primera zona; por debajo de ella la estructura alcista empieza a debilitarse.
A:
$2 350–2 360
podría significar la ruptura de la recuperación actual.
Niveles principales de ETH
Precio actual:
$2 680–2 700.
Primera resistencia:
$2 600.
A continuación:
$2 550–2 560.
Lo principal:
$2 350–2 400.
Primera resistencia
$2 800.
Esta es la zona de máximos locales recientes.
A continuación:
$3 000–3 050.
Justo $3 000 es ahora:
el umbral psicológico entre recuperación y expansión.
Después de $3 000
Siguiente zona fuerte:
$3 350–3 450.
Si ETH la atraviesa:
el mercado empezará a mirar:
$3 800–4 000.
Y ya arriba de $4 000:
$4 500
y el viejo ATH cerca de $4 870.
Pero la historia de Q4 para ETH es ambigua
Ethereum suele ser muy fuerte en Q4 durante el régimen de expansión.
Por ejemplo 2020–2021.
Pero después del pico del ciclo local, Q4 puede ser muy débil.
2025 lo mostró especialmente bien:
octubre:
-9,6%
noviembre:
-18,3%
diciembre:
+5,5%.
Entonces:
la estacionalidad por sí sola no da edge.
Hay que definir el market regime.
Qué está jugando a favor de ETH ahora
1. Flujos de ETF
Las últimas sesiones volvieron a mostrar grandes entradas institucionales.
2. ETH ya resistió FOMC
La Fed subió la tasa.
Y ETH, después de la debilidad inicial, creció desde aproximadamente:
$2 400
hasta casi:
$2 800.
Esta es una reacción fuerte.
3. Tokenización
La SEC se mueve hacia una infraestructura más amigable para activos tokenizados.
Ethereum es uno de los mayores potenciales beneficiarios.
4. Glamsterdam
Q4 recibe un catalyst de protocolo concreto.
5. Nasdaq sigue fuerte
ETH es un activo tecnológico/de riesgo de muy alta beta.
Los máximos actuales del Nasdaq apoyan el apetito general por el riesgo.
Lo que juega en contra de ETH
1. Tasas de la Fed
Aún queda posible otra subida.
2. Rendimiento del Treasury
ETH es especialmente sensible a los rendimientos libres de riesgo.
Si el Treasury a 10 años vuelve a mantenerse estable por encima del 5%, el rendimiento del staking se ve menos competitivo.
3. Dinámica de la oferta
Las comisiones bajas significan un burn más débil.
4. Competencia
Solana, BNB Chain y otros L1 se llevan:
trading;
pagos;
apps para consumidores.
5. Paradoja de L2
El ecosistema de escalado de Ethereum crece, pero parte de la actividad económica se está trasladando a L2.
La pregunta principal:
¿Cuánta de esta valuación finalmente vuelve a ETH?
Pronóstico de ETH hasta fin de 2026
Veo tres escenarios principales.
🟡 Escenario base — 50%
Los flujos de ETF siguen siendo en su mayoría positivos.
La Fed realiza otra subida o mantiene la tasa durante mucho tiempo.
Glamsterdam pasa sin problemas serios.
ETH se consolida por encima de:
$2 600.
Luego prueba:
$3 000–3 050.
Con un macro estable, puede haber movimiento:
$3 200–3 400.
Rango base hasta fin de año:
$2 500–3 400
La zona más probable es el 31 de diciembre:
$3 000–3 300.
🟢 Escenario alcista: 30%
Para eso se necesita:
El CPI se ralentiza;
La Fed pasa a pausa;
Los rendimientos del Treasury bajan;
Las entradas a ETF se mantienen fuertes;
ETH/BTC empieza el breakout;
Glamsterdam sale con éxito a la mainnet o el mercado empieza a incorporarlo activamente en el precio;
Se fortalece la narrativa de RWA/tokenización.
Entonces:
$3 050
se convierte en soporte.
A continuación:
$3 400–3 500.
Después de eso:
$3 800–4 000.
En un Q4 muy fuerte:
$4 200–4 500.
Probar el viejo ATH cerca de:
$4 870
posible, pero no es mi escenario base.
Zona alcista de fin de año:
$3 800–4 500.
🔴 Escenario bajista — 20%
Disparadores:
un nuevo spike inflacionario;
la Fed señala varios hikes;
el petróleo vuelve a subir bruscamente;
Treasury >5,1–5,2%;
Los ETF de ETH pasan a salidas sostenidas;
ETH/BTC sigue cayendo;
el upgrade se retrasa o surgen problemas técnicos.
Entonces ETH pierde:
$2 550.
A continuación:
$2 350–2 400.
Romper esta zona abre:
$2 100–2 200.
En un gran evento de liquidación:
$1 850–2 000.
Zona bajista a fin de año:
$2 000–2 400.
¿Qué escenario histórico es el más peligroso?
Para ETH el mayor peligro no es repetir 2018 uno a uno.
Riesgo más realista:
2022.
O sea:
tecnológicamente Ethereum es fuerte;
gran upgrade;
desarrollo del ecosistema;
pero la liquidez macro sigue siendo tan estricta que los fundamentos no pueden convertirse por completo en apreciación del precio.
Por eso la Fed para ETH es incluso más importante que para BTC.
¿Qué escenario es el más positivo?
A mi juicio:
principios de 2020.
Entonces DeFi empezó a crear una nueva demanda estructural antes de que el mercado pasara a una euforia total.
Hoy, potencialmente, ese rol lo podrían jugar:
ETF + staking + tokenización + RWA.
Si coincide con la estabilización de las tasas:
ETH puede obtener una reevaluación mucho más fuerte.
Qué voy a vigilar hasta fin de año
$2 800
Primer breakout.
$3 000–3 050
El límite principal entre recuperación y expansión.
$3 400
El siguiente gran target técnico.
ETH/BTC
Sin su crecimiento, hablar de la verdadera fuerza de ETH es temprano.
Flujos de ETF
Especialmente BlackRock.
Treasury a 10 años
Para ETH es crítico.
Glamsterdam
Fork de Sepolia:
6 de octubre.
Mainnet:
se espera en Q4 2026, la fecha no está confirmada.
CPI / FOMC
Siguen siendo los principales macro catalysts.
Mi pronóstico de ETH hasta el 31 de diciembre de 2026
Zona actual:
$2 680–2 700
Primera señal de soporte:
$2 600
Soporte clave:
$2 550–2 560
Soporte estructural principal:
$2 350–2 400
Primera resistencia:
$2 800
El breakout principal:
$3 000–3 050
Siguiente objetivo:
$3 350–3 450
Extensión alcista:
$3 800–4 000
Q4 fuerte:
$4 200–4 500
Máximo histórico:
≈ $4 870
Conclusión
Ethereum ahora está en una posición muy interesante.
Ya no es solo:
«altcoin después de Bitcoin».
Ethereum hoy es a la vez:
activo de staking;
colateral DeFi;
activo ETF;
capa de settlement en stablecoins;
infraestructura de RWA;
plataforma de tokenización;
base para un gran ecosistema L2.
Por eso el año 2026 podría ser más importante para ETH de lo que parece.
Por un lado:
La Fed vuelve a subir tasas.
Los rendimientos del Treasury siguen altos.
El burn es más débil por las comisiones baratas.
La competencia con Solana y otros L1 está creciendo.
Por el otro:
Los ETF ya tienen más de $13 mil millones de entrada neta.
La demanda institucional volvió después de FOMC.
La tokenización recibe impulso regulatorio.
Glamsterdam se acerca.
Y el gráfico de ETH ya perforó una de las zonas clave de 2026.
Por eso mi escenario base hasta fin de año es:
$3 000–3 300.
Alcista:
$3 800–4 500.
Bajista:
$2 000–2 400.
Y el límite principal:
$3 000–3 050.
Si ETH atraviesa esta zona con fuertes entradas a ETF y al mismo tiempo ETH/BTC empieza a crecer, el mercado puede pasar de la recuperación simple a una nueva etapa de reevaluación de Ethereum.
Si ETH pierde $2 350–2 400 en medio de un nuevo spike en los rendimientos del Treasury y salidas de ETF, el breakout actual resultará solo otro rally de recuperación dentro de un macrociclo más complejo.
Y la conclusión principal de toda la historia de Ethereum es esta:
ETH crece con más fuerza no solo cuando crece el mercado cripto, sino cuando coinciden tres cosas a la vez: liquidez, un nuevo caso de uso real y el crecimiento de la demanda específicamente de ETH como activo.
En 2017 eran ICO.
En 2020–2021 — DeFi y NFT.
En 2026, los posibles nuevos ciclos podrían ser:
ETF + staking + tokenización + RWA.
La única cuestión es si la liquidez global permitirá que este fundamento se manifieste completamente en el precio hasta final de año.
No es recomendación financiera. El pronóstico es un análisis de escenarios con datos mensuales históricos, flujos de ETF, desarrollo tecnológico de Ethereum y el entorno macroeconómico actual. La estacionalidad histórica no garantiza la repetición de resultados.
#Ethereum #EthereumAnalysis #ETHPrediction #CryptoAnalysis #BinanceSquare