

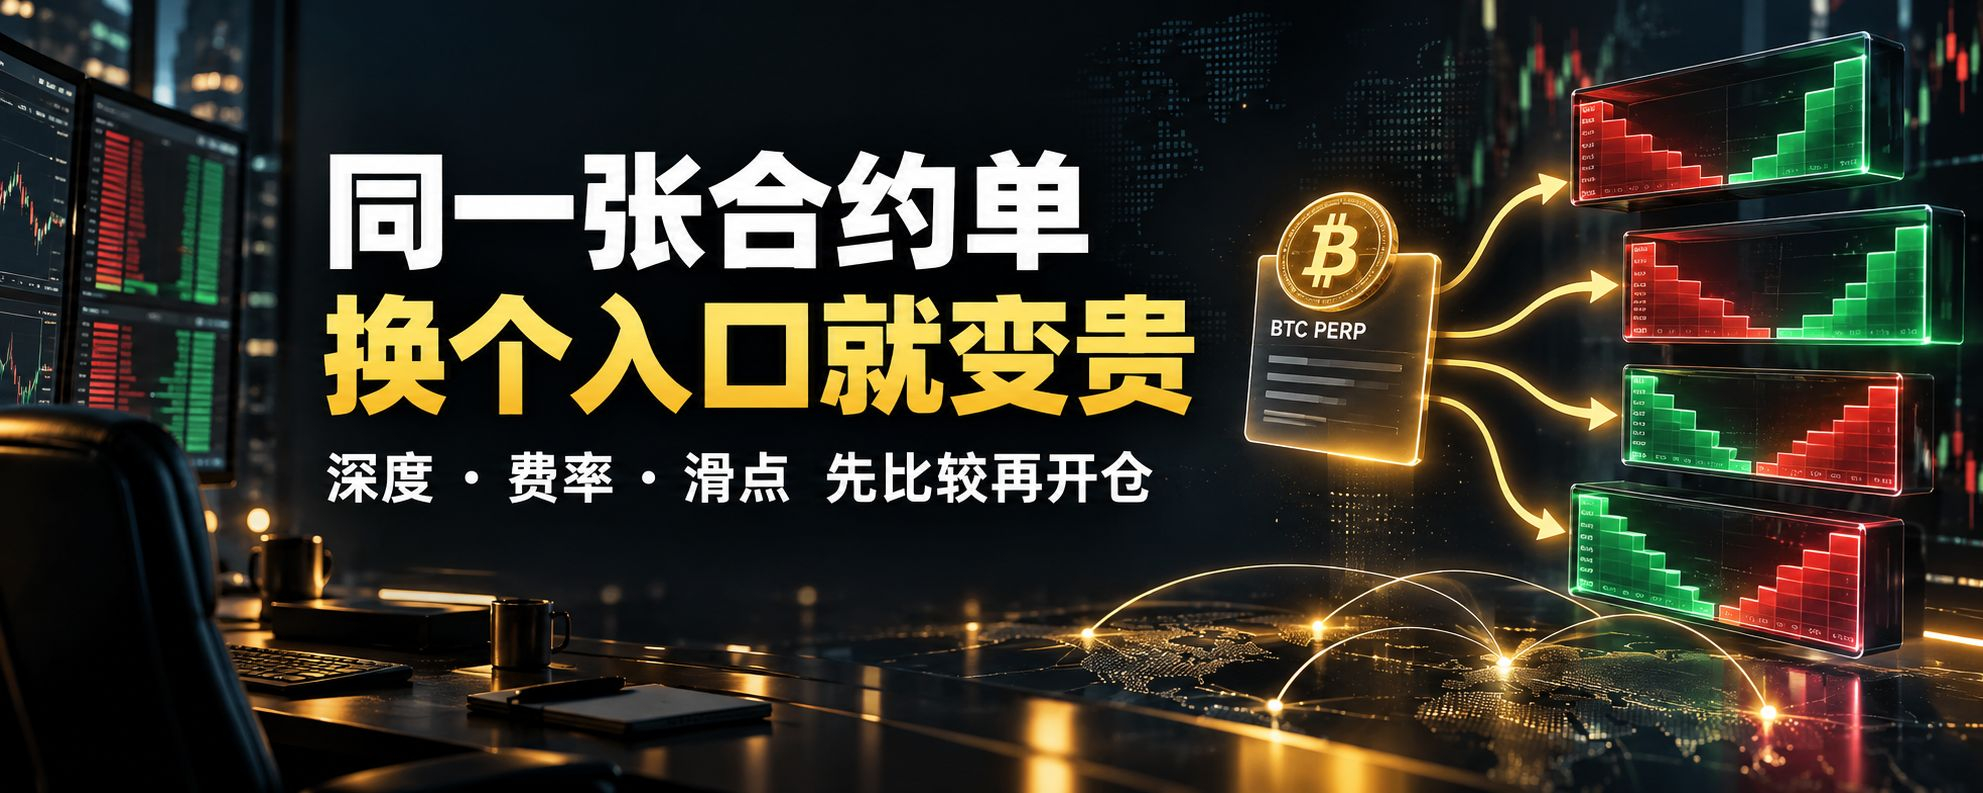
El mismo contrato, solo cambiando el punto de entrada, sale más caro
Lo más interesante de esta tarde no es que BTC vuelva a forcejear alrededor de los 84.000 dólares, sino que mucha gente, aunque está mirando el mismo precio para abrir una posición, al final paga costos completamente distintos.
La vista, desde más de 87.000, volvió a acercarse a los 84.000: las liquidaciones de largos, la retirada simultánea de altcoins y los operadores de corto plazo empiezan a hacer con frecuencia tres cosas: perseguir el rebote, promediar a la baja y darse la vuelta. Parece que todos están operando el mismo contrato de BTC o ETH, pero al momento de ejecutar las órdenes, en realidad cada quien compra algo que no es exactamente lo mismo.
Crees que la diferencia solo es la comisión de 0,01% o 0,02%, pero en realidad es más complicado.
La primera capa es la profundidad del libro de órdenes. Por ejemplo, si solo quieres abrir una posición nominal de 20.000 USDT, en un mercado con poca profundidad, una orden a mercado puede llegar a comerse posiciones hasta varios ticks de distancia; en otro lugar con más profundidad, una orden del mismo tamaño casi no mueve el precio. Antes de que la dirección se verifique, el precio de entrada ya sale perdiendo una parte.
La segunda capa son las tasas de financiación. Después de un retroceso, mucha gente mira “si cayó demasiado, entonces debería rebotar”, pero si en algún lugar hay mucha gente posicionada a favor de una dirección (compras o ventas) y el mercado está congestionado, la tasa de financiación ya refleja el estado de ánimo con anticipación. Cuando mantienes tu posición 8 horas, 16 horas, el costo empieza poco a poco a descontarse de tus ganancias. Especialmente cuando se opera a corto plazo dejando la orden para pasar a la noche, la tasa no es un “ruido de fondo”, sino un costo real de mantener la posición.
La tercera capa son las reglas de stop loss y liquidación. En una jornada como la de hoy, donde primero sube y luego cae, es cuando más fácilmente aparece un malentendido: te acuerdas de que configuraste el stop loss, pero no miras en serio qué precio lo activa, cómo está la liquidez en el libro (la aceptación del libro de órdenes) y dónde está el colchón de la liquidación. Con la misma distancia de 1% de stop loss, en distintos entornos de ejecución puede ser una salida normal, o puede convertirse en una pérdida pasiva durante un tiempo debido a que el deslizamiento (slippage) se amplía.
Por eso cada vez pienso más que, en el trading con contratos, el hábito más peligroso no es equivocarse de dirección, sino tratar el “punto de entrada” como si fuera un botón indiferente.
Muchos miran el gráfico K, las noticias, los datos de liquidaciones y los niveles de soporte y resistencia antes de abrir una posición, pero rara vez se toman 10 segundos extra antes de poner una orden para ver por dónde debería ir esa orden. El problema es que, cuanto más rápido se mueve el mercado, más dispersa está la liquidez, y esos 10 segundos valen aún más. No estás buscando un lugar “siempre mejor”, sino encontrando en este momento la ubicación de ejecución más adecuada para esa orden.
Mi juicio en contra (contraconcenso) es: la competencia en el futuro para las operaciones Perp no se quedará solo en quién te ofrece un botón de entrada más llamativo, sino en quién puede hacer que los traders vean con claridad, antes de abrir una posición, la profundidad, la tasa de financiación, el slippage, las comisiones y las diferencias de reglas.
Así es como entiendo el valor de agregadores tipo Perpex / PerpEX para Perp: primero eliges el activo, luego comparas las condiciones de ejecución en distintos venues y, al final, decides hacia dónde se dirige esa operación. No es hacer el trading más complejo, sino sacar por adelantado los costos que normalmente quedan ocultos en el resultado de la ejecución, antes de colocar la orden.
El mercado ya es lo bastante difícil de juzgar; al menos no hagas que la misma orden de contrato se vuelva más cara, solo porque no comparaste la entrada.
#BTC #交易合约