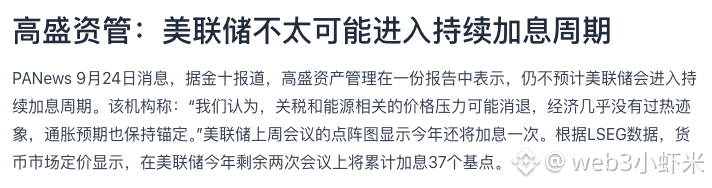
Goldman Sachs Asset Management, en un informe, ofreció una valoración distinta a la fijación de precios del mercado: no espera que la Reserva Federal entre en un ciclo de subidas de tipos sostenidas. La razón es triple: la presión de precios vinculada a los aranceles y la energía podría disiparse, la economía casi no muestra señales de sobrecalentamiento y, además, las expectativas de inflación siguen ancladas.
Pero la valoración del mercado a corto plazo es más estricta. Según datos de LSEG, el mercado monetario considera que, durante las dos reuniones restantes de la Fed este año, las subidas acumuladas alcanzarían 37 puntos básicos; el gráfico de puntos de la reunión de la semana pasada también indica que aún habrá una subida más este año. En otras palabras, Goldman Sachs Asset Management se centra en la “duración” del ciclo de subidas, mientras que el mercado descuenta el “alcance” de las próximas dos reuniones; ambas cosas no son del todo incompatibles.
Para el mercado cripto, la cadena de transmisión se da a través de las expectativas de tipos de interés, más que por la subida de una sola reunión. Si las subidas se descuentan como algo puntual y no como un ciclo sostenido, el margen para que suban los tipos reales es limitado, y la presión sobre el dólar y los rendimientos de los bonos del Tesoro puede mantenerse relativamente bajo control; en consecuencia, la compresión sobre la preferencia por el riesgo tampoco sería tan intensa. En cambio, si los datos de inflación posteriores llevan al mercado a reescribir “una más” como “todavía varias más”, el endurecimiento de las expectativas de liquidez suele afectar primero a los activos de beta alta.
Todavía no se puede determinar quién tiene razón. Goldman Sachs Asset Management también utiliza un lenguaje con margen, como “podría disiparse” y “casi no”, lo que refleja una postura institucional más que un hecho establecido.
El siguiente paso depende de dos variables: primero, la trayectoria real de los aranceles y los precios de la energía, que determina si la hipótesis de desaceleración de la inflación de Goldman Sachs Asset Management puede sostenerse; segundo, los datos de inflación y empleo antes de las dos reuniones restantes, para ver si los 37 puntos básicos descontados por el mercado se ajustan al alza o se revisan a la baja.
#美联储 #inflación
Pero la valoración del mercado a corto plazo es más estricta. Según datos de LSEG, el mercado monetario considera que, durante las dos reuniones restantes de la Fed este año, las subidas acumuladas alcanzarían 37 puntos básicos; el gráfico de puntos de la reunión de la semana pasada también indica que aún habrá una subida más este año. En otras palabras, Goldman Sachs Asset Management se centra en la “duración” del ciclo de subidas, mientras que el mercado descuenta el “alcance” de las próximas dos reuniones; ambas cosas no son del todo incompatibles.
Para el mercado cripto, la cadena de transmisión se da a través de las expectativas de tipos de interés, más que por la subida de una sola reunión. Si las subidas se descuentan como algo puntual y no como un ciclo sostenido, el margen para que suban los tipos reales es limitado, y la presión sobre el dólar y los rendimientos de los bonos del Tesoro puede mantenerse relativamente bajo control; en consecuencia, la compresión sobre la preferencia por el riesgo tampoco sería tan intensa. En cambio, si los datos de inflación posteriores llevan al mercado a reescribir “una más” como “todavía varias más”, el endurecimiento de las expectativas de liquidez suele afectar primero a los activos de beta alta.
Todavía no se puede determinar quién tiene razón. Goldman Sachs Asset Management también utiliza un lenguaje con margen, como “podría disiparse” y “casi no”, lo que refleja una postura institucional más que un hecho establecido.
El siguiente paso depende de dos variables: primero, la trayectoria real de los aranceles y los precios de la energía, que determina si la hipótesis de desaceleración de la inflación de Goldman Sachs Asset Management puede sostenerse; segundo, los datos de inflación y empleo antes de las dos reuniones restantes, para ver si los 37 puntos básicos descontados por el mercado se ajustan al alza o se revisan a la baja.
#美联储 #inflación