Compraron bastantes bonos del Tesoro de EE. UU., pero en esta ronda no fueron ellos quienes los compraron.
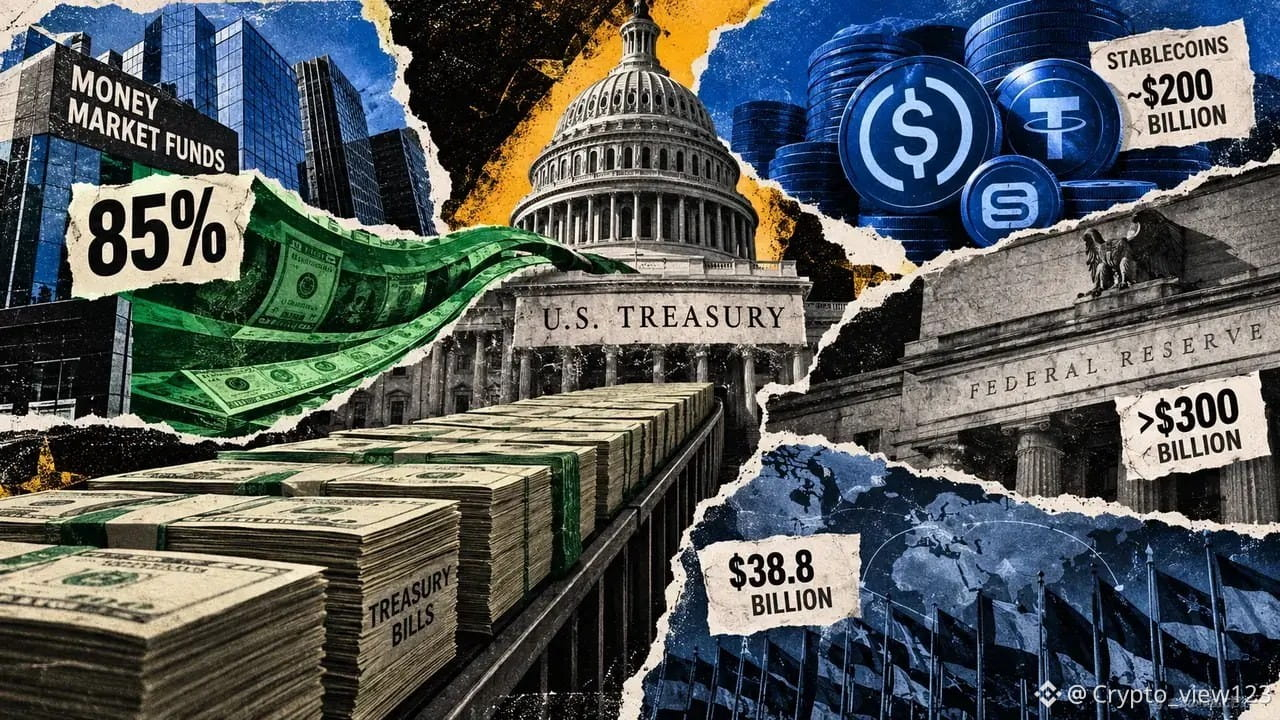
El Departamento del Tesoro de EE. UU. indicó que la oferta adicional de letras del Tesoro a corto plazo en julio y agosto superó los 550.000 millones de dólares. En dos meses, el aumento fue de alrededor del 8%, y aproximadamente el 85% fue absorbido por los fondos del mercado monetario. Esas cifras fueron aportadas por el subsecretario del Tesoro en un discurso del 22 de septiembre.
Los emisores de stablecoins siguen siendo tenedores importantes de la deuda gubernamental a corto plazo. La magnitud que proporciona el Tesoro se acerca a los 200.000 millones de dólares, pero ese número mide el stock, mientras que el dato de los fondos monetarios corresponde al incremento de estos dos meses; ambos no pueden sumarse directamente.
También existe solapamiento entre ambos tipos de tenedores. Las reservas de los emisores pueden mantenerse mediante fondos del mercado monetario del gobierno o a través de acuerdos de recompra (repos). Un emisor de stablecoins divulgó en su informe del segundo trimestre que sus fondos de reservas pertenecen a la categoría de fondos del mercado monetario del gobierno; por tanto, su demanda aparecería en la otra categoría de estadísticas. El solapamiento en los criterios de medición es la clave para entender esta serie de cifras.
El valor de estos datos está en calibrar el relato. El vínculo entre las stablecoins y los bonos del Tesoro ciertamente se está estrechando, pero, por el momento, quienes realmente absorben la oferta incremental son las herramientas tradicionales de gestión de efectivo. Si se trata el stock como si fuera la demanda marginal, se sobreestima la influencia de los fondos cripto en la financiación del Tesoro.
Quien mantiene el stock no necesariamente es quien realizó las pujas de esta ronda.
#稳定币 #美国国债
El Departamento del Tesoro de EE. UU. indicó que la oferta adicional de letras del Tesoro a corto plazo en julio y agosto superó los 550.000 millones de dólares. En dos meses, el aumento fue de alrededor del 8%, y aproximadamente el 85% fue absorbido por los fondos del mercado monetario. Esas cifras fueron aportadas por el subsecretario del Tesoro en un discurso del 22 de septiembre.
Los emisores de stablecoins siguen siendo tenedores importantes de la deuda gubernamental a corto plazo. La magnitud que proporciona el Tesoro se acerca a los 200.000 millones de dólares, pero ese número mide el stock, mientras que el dato de los fondos monetarios corresponde al incremento de estos dos meses; ambos no pueden sumarse directamente.
También existe solapamiento entre ambos tipos de tenedores. Las reservas de los emisores pueden mantenerse mediante fondos del mercado monetario del gobierno o a través de acuerdos de recompra (repos). Un emisor de stablecoins divulgó en su informe del segundo trimestre que sus fondos de reservas pertenecen a la categoría de fondos del mercado monetario del gobierno; por tanto, su demanda aparecería en la otra categoría de estadísticas. El solapamiento en los criterios de medición es la clave para entender esta serie de cifras.
El valor de estos datos está en calibrar el relato. El vínculo entre las stablecoins y los bonos del Tesoro ciertamente se está estrechando, pero, por el momento, quienes realmente absorben la oferta incremental son las herramientas tradicionales de gestión de efectivo. Si se trata el stock como si fuera la demanda marginal, se sobreestima la influencia de los fondos cripto en la financiación del Tesoro.
Quien mantiene el stock no necesariamente es quien realizó las pujas de esta ronda.
#稳定币 #美国国债