
Todo el mundo está mirando la carrera de chips de IA. Yo estoy mirando qué pasa cuando llega la factura de la luz.
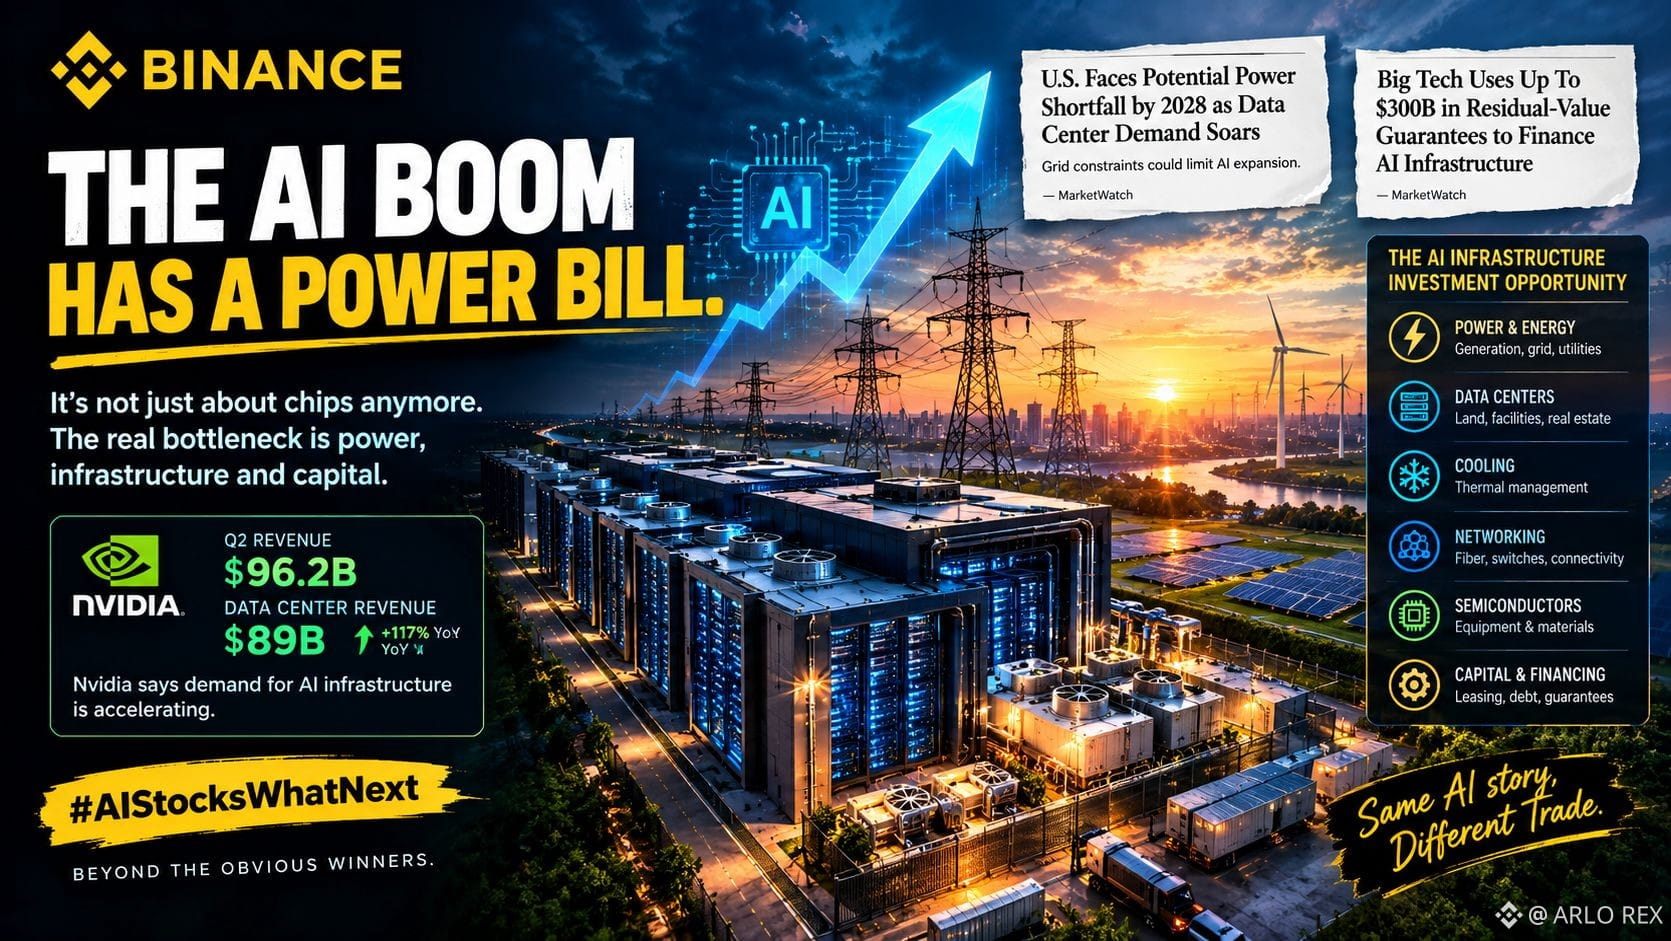
Los números de Nvidia muestran por qué el auge de la IA es difícil de descartar: su último trimestre generó 96.200 millones de dólares en ingresos, incluyendo 89.000 millones de dólares del área de Data Center, lo que supone un aumento del 117% interanual. Nvidia también dice que la demanda de infraestructura de IA se está acelerando.
Pero la IA necesita más que GPU.
Necesita electricidad, centros de datos, refrigeración, redes, terreno y cantidades enormes de capital.
Eso plantea una pregunta de inversión diferente:
¿Qué pasa cuando la demanda de IA crece más rápido que la infraestructura necesaria para respaldarla?
Estimaciones recientes apuntan a un posible déficit de energía en EE. UU. para 2028, ya que la demanda de los centros de datos sigue expandiéndose. Al mismo tiempo, Big Tech está usando cada vez más estructuras de financiación y garantías del valor residual para respaldar enormes compromisos de infraestructura de IA.
Por eso soy optimista con el ciclo de la IA, pero no estoy tratando a todas las acciones de IA como si fueran la misma operación.
La próxima oportunidad podría estar en una capa por debajo de las empresas titulares de IA: generación de energía, equipos de red eléctrica, refrigeración, redes, infraestructura de centros de datos y las compañías que suministran el soporte físico.
La propuesta del “AI Force” de Trump y su afirmación de que la IA podría llegar eventualmente al 25% del PIB de EE. UU. añaden otra capa: cada vez se trata la IA como infraestructura estratégica, no solo como otra tendencia tecnológica.
Mi tesis es sencilla: no solo sigas los modelos de IA. Sigue los cuellos de botella que crean.
Estoy compartiendo mi operación/tenencia relacionada con la IA a través del Binance Trade Sharing Widget.
#AIStocksWhatNext
$TAKE $SAGA $NVDAB
Los números de Nvidia muestran por qué el auge de la IA es difícil de descartar: su último trimestre generó 96.200 millones de dólares en ingresos, incluyendo 89.000 millones de dólares del área de Data Center, lo que supone un aumento del 117% interanual. Nvidia también dice que la demanda de infraestructura de IA se está acelerando.
Pero la IA necesita más que GPU.
Necesita electricidad, centros de datos, refrigeración, redes, terreno y cantidades enormes de capital.
Eso plantea una pregunta de inversión diferente:
¿Qué pasa cuando la demanda de IA crece más rápido que la infraestructura necesaria para respaldarla?
Estimaciones recientes apuntan a un posible déficit de energía en EE. UU. para 2028, ya que la demanda de los centros de datos sigue expandiéndose. Al mismo tiempo, Big Tech está usando cada vez más estructuras de financiación y garantías del valor residual para respaldar enormes compromisos de infraestructura de IA.
Por eso soy optimista con el ciclo de la IA, pero no estoy tratando a todas las acciones de IA como si fueran la misma operación.
La próxima oportunidad podría estar en una capa por debajo de las empresas titulares de IA: generación de energía, equipos de red eléctrica, refrigeración, redes, infraestructura de centros de datos y las compañías que suministran el soporte físico.
La propuesta del “AI Force” de Trump y su afirmación de que la IA podría llegar eventualmente al 25% del PIB de EE. UU. añaden otra capa: cada vez se trata la IA como infraestructura estratégica, no solo como otra tendencia tecnológica.
Mi tesis es sencilla: no solo sigas los modelos de IA. Sigue los cuellos de botella que crean.
Estoy compartiendo mi operación/tenencia relacionada con la IA a través del Binance Trade Sharing Widget.
#AIStocksWhatNext
$TAKE $SAGA $NVDAB