#bitwisenear质押etp资产突破1亿美元
El producto de staking NEAR de Bitwise recién superó los 100 millones de dólares, anunció un rendimiento neto del 5,5% y ahora solo queda 3,01%.
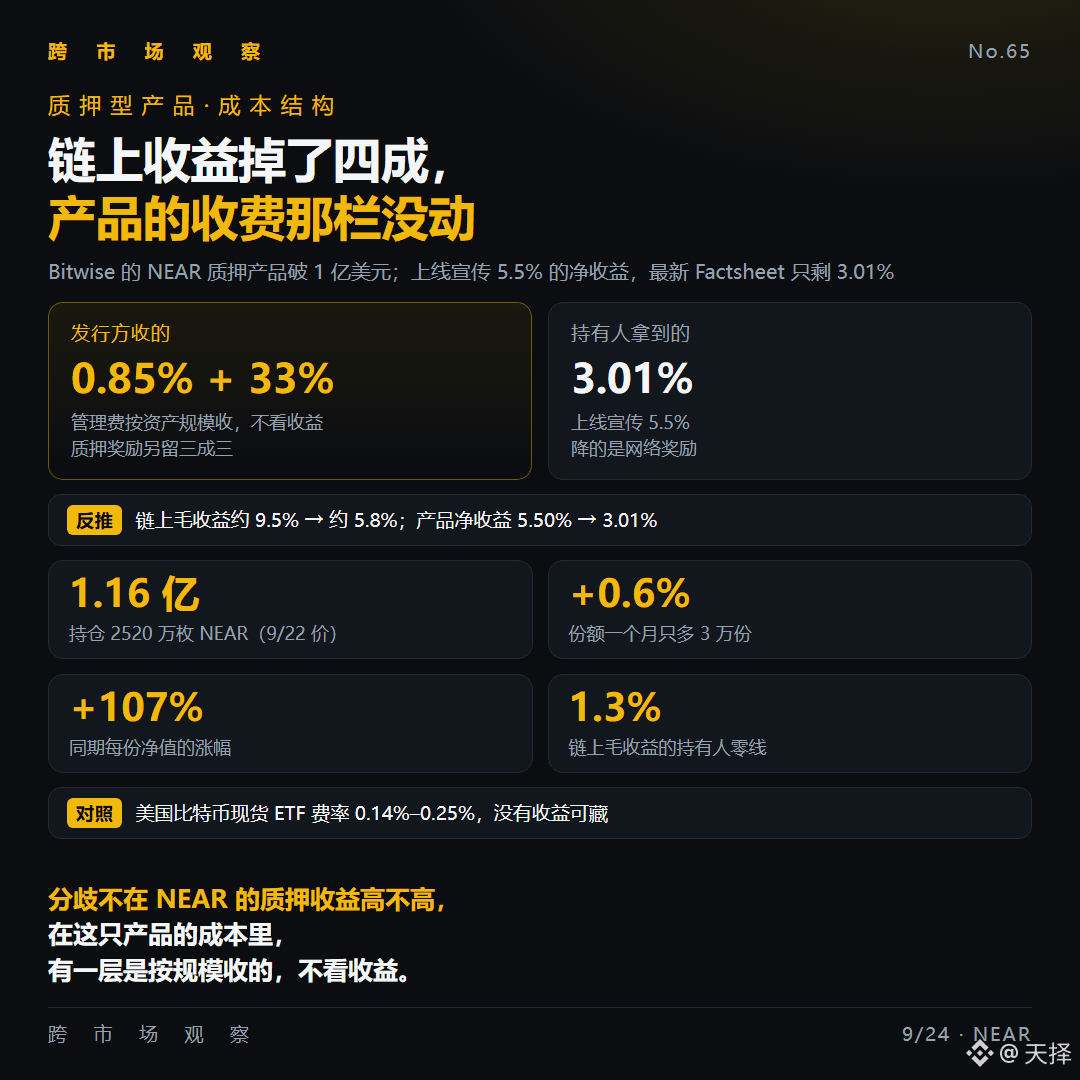
▪️ El fondo mantiene 25,2 millones de NEAR, valorados a unos 116 millones de dólares según el precio del 9/22
▪️ Las participaciones solo aumentaron en 30.000, un 0,6% (aprox. 639.000 dólares); en el mismo periodo, el valor neto por participación subió 107%
▪️ Comisión de gestión del 0,85%/año; el emisor retiene además el 33% de las recompensas de staking, mientras que los inversores reciben el 67%
▪️ Lo que cae son las recompensas de red; el tramo del recorte de comisiones no se movió
Desglosemos el 5,5%: primero se descuenta la comisión de gestión del 0,85%; del resto, el 67% se devuelve a los tenedores. En aquel momento el rendimiento bruto en cadena era de aprox. 9,5%, y ahora es de aprox. 5,8%. El bruto en cadena cae un 40% y el rendimiento neto del producto cae un 45%. Los puntos que “sobran” son justamente esa capa de comisiones que se cobra en función del tamaño del activo.
Ahí también está su línea cero: cuando el bruto en cadena cae a alrededor del 1,3%, el rendimiento de los tenedores llega a cero y el 0,85% igual se cobra.
Comparémoslo: la tasa del ETF spot de Bitcoin en EE. UU. está entre 0,14% y 0,25%; no hay recompensas de staking donde esconder costes, el coste es transparente.
No tengo posición en NEAR. Vigilo tres cosas:
① El rendimiento neto de la próxima Factsheet (con el mismo criterio que el 3,01%)
② La anualización del staking en la cadena de NEAR; cuánta distancia hay hasta esa línea cero
③ El progreso de la presentación del NRR para la versión de EE. UU.
En productos de staking, ¿estimas su anualización publicitada o primero calculas el coste de esa capa que no depende del rendimiento?
$NEAR $BTC
El producto de staking NEAR de Bitwise recién superó los 100 millones de dólares, anunció un rendimiento neto del 5,5% y ahora solo queda 3,01%.
▪️ El fondo mantiene 25,2 millones de NEAR, valorados a unos 116 millones de dólares según el precio del 9/22
▪️ Las participaciones solo aumentaron en 30.000, un 0,6% (aprox. 639.000 dólares); en el mismo periodo, el valor neto por participación subió 107%
▪️ Comisión de gestión del 0,85%/año; el emisor retiene además el 33% de las recompensas de staking, mientras que los inversores reciben el 67%
▪️ Lo que cae son las recompensas de red; el tramo del recorte de comisiones no se movió
Desglosemos el 5,5%: primero se descuenta la comisión de gestión del 0,85%; del resto, el 67% se devuelve a los tenedores. En aquel momento el rendimiento bruto en cadena era de aprox. 9,5%, y ahora es de aprox. 5,8%. El bruto en cadena cae un 40% y el rendimiento neto del producto cae un 45%. Los puntos que “sobran” son justamente esa capa de comisiones que se cobra en función del tamaño del activo.
Ahí también está su línea cero: cuando el bruto en cadena cae a alrededor del 1,3%, el rendimiento de los tenedores llega a cero y el 0,85% igual se cobra.
Comparémoslo: la tasa del ETF spot de Bitcoin en EE. UU. está entre 0,14% y 0,25%; no hay recompensas de staking donde esconder costes, el coste es transparente.
No tengo posición en NEAR. Vigilo tres cosas:
① El rendimiento neto de la próxima Factsheet (con el mismo criterio que el 3,01%)
② La anualización del staking en la cadena de NEAR; cuánta distancia hay hasta esa línea cero
③ El progreso de la presentación del NRR para la versión de EE. UU.
En productos de staking, ¿estimas su anualización publicitada o primero calculas el coste de esa capa que no depende del rendimiento?
$NEAR $BTC