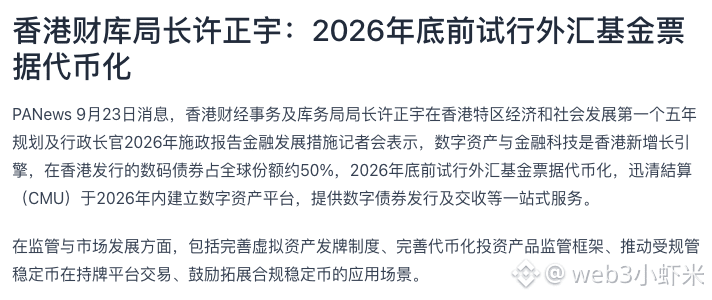
El director de la Oficina de Finanzas y Tesorería del Gobierno de Hong Kong, Xu Zhengyu, en una conferencia de prensa relacionada con el Discurso sobre las Políticas, dio una serie de cronogramas: antes de finales de 2026 se ensayará la tokenización de los pagarés del Fondo de Intercambio (Exchange Fund Bills); dentro de 2026, la Cámara de Liquidación Monetaria (CMU) establecerá una plataforma de activos digitales para ofrecer un servicio integral para la emisión y la liquidación de bonos digitales. Asimismo, mencionó que los bonos digitales emitidos en Hong Kong representan aproximadamente el 50% de la cuota mundial y que posicionó los activos digitales y la tecnología financiera como un nuevo motor de crecimiento para Hong Kong.
Lo relevante de estas declaraciones no radica en la palabra “tokenización” en sí, sino en el objeto. Los pagarés del Fondo de Intercambio pertenecen a los instrumentos del mercado monetario en dólares de Hong Kong; detrás está el balance de la Autoridad Monetaria de Hong Kong. Al convertirlos en tokens, la tokenización deja de ser un experimento de emisión impulsado por el emisor de forma espontánea y pasa al nivel de las obligaciones oficiales y la infraestructura de compensación y liquidación. La cadena de transmisión también resulta relativamente clara: los pagarés oficiales se registran en la cadena; la CMU construye la plataforma; primero se modifican los canales de emisión y liquidación, y luego se determinará qué productos conformes podrán operar por ese canal en el futuro.
En el lado regulatorio, también se señalaron medidas de apoyo: perfeccionar el sistema de licenciamiento de activos virtuales; perfeccionar el marco de supervisión de los productos de inversión tokenizados; promover la negociación de las stablecoins reguladas en plataformas con licencia; y alentar la ampliación de los casos de uso de stablecoins conformes. Si se miran estas cuatro en conjunto, el enfoque es: primero contar con canales con licencia y herramientas reguladas, y luego hablar de casos de uso, en lugar de hacerlo al revés. Para el mercado cripto, esto equivale a una “variable lenta” a nivel de normas y no constituye un impulso directo de precios a corto plazo; el impacto concreto dependerá de la forma real en que se materialice en las plataformas y del alcance de las instituciones participantes.
En el siguiente paso, conviene vigilar dos variables: en primer lugar, si la plataforma de activos digitales de la CMU se pone en línea dentro de 2026 según lo previsto y de qué manera se integra con el sistema de compensación y liquidación existente; en segundo lugar, el alcance del ensayo de la tokenización de los pagarés del Fondo de Intercambio y la lista de participantes, lo cual determinará si se trata solo de una demostración tecnológica o si realmente se formará liquidez.
#stablecoin
Lo relevante de estas declaraciones no radica en la palabra “tokenización” en sí, sino en el objeto. Los pagarés del Fondo de Intercambio pertenecen a los instrumentos del mercado monetario en dólares de Hong Kong; detrás está el balance de la Autoridad Monetaria de Hong Kong. Al convertirlos en tokens, la tokenización deja de ser un experimento de emisión impulsado por el emisor de forma espontánea y pasa al nivel de las obligaciones oficiales y la infraestructura de compensación y liquidación. La cadena de transmisión también resulta relativamente clara: los pagarés oficiales se registran en la cadena; la CMU construye la plataforma; primero se modifican los canales de emisión y liquidación, y luego se determinará qué productos conformes podrán operar por ese canal en el futuro.
En el lado regulatorio, también se señalaron medidas de apoyo: perfeccionar el sistema de licenciamiento de activos virtuales; perfeccionar el marco de supervisión de los productos de inversión tokenizados; promover la negociación de las stablecoins reguladas en plataformas con licencia; y alentar la ampliación de los casos de uso de stablecoins conformes. Si se miran estas cuatro en conjunto, el enfoque es: primero contar con canales con licencia y herramientas reguladas, y luego hablar de casos de uso, en lugar de hacerlo al revés. Para el mercado cripto, esto equivale a una “variable lenta” a nivel de normas y no constituye un impulso directo de precios a corto plazo; el impacto concreto dependerá de la forma real en que se materialice en las plataformas y del alcance de las instituciones participantes.
En el siguiente paso, conviene vigilar dos variables: en primer lugar, si la plataforma de activos digitales de la CMU se pone en línea dentro de 2026 según lo previsto y de qué manera se integra con el sistema de compensación y liquidación existente; en segundo lugar, el alcance del ensayo de la tokenización de los pagarés del Fondo de Intercambio y la lista de participantes, lo cual determinará si se trata solo de una demostración tecnológica o si realmente se formará liquidez.
#stablecoin