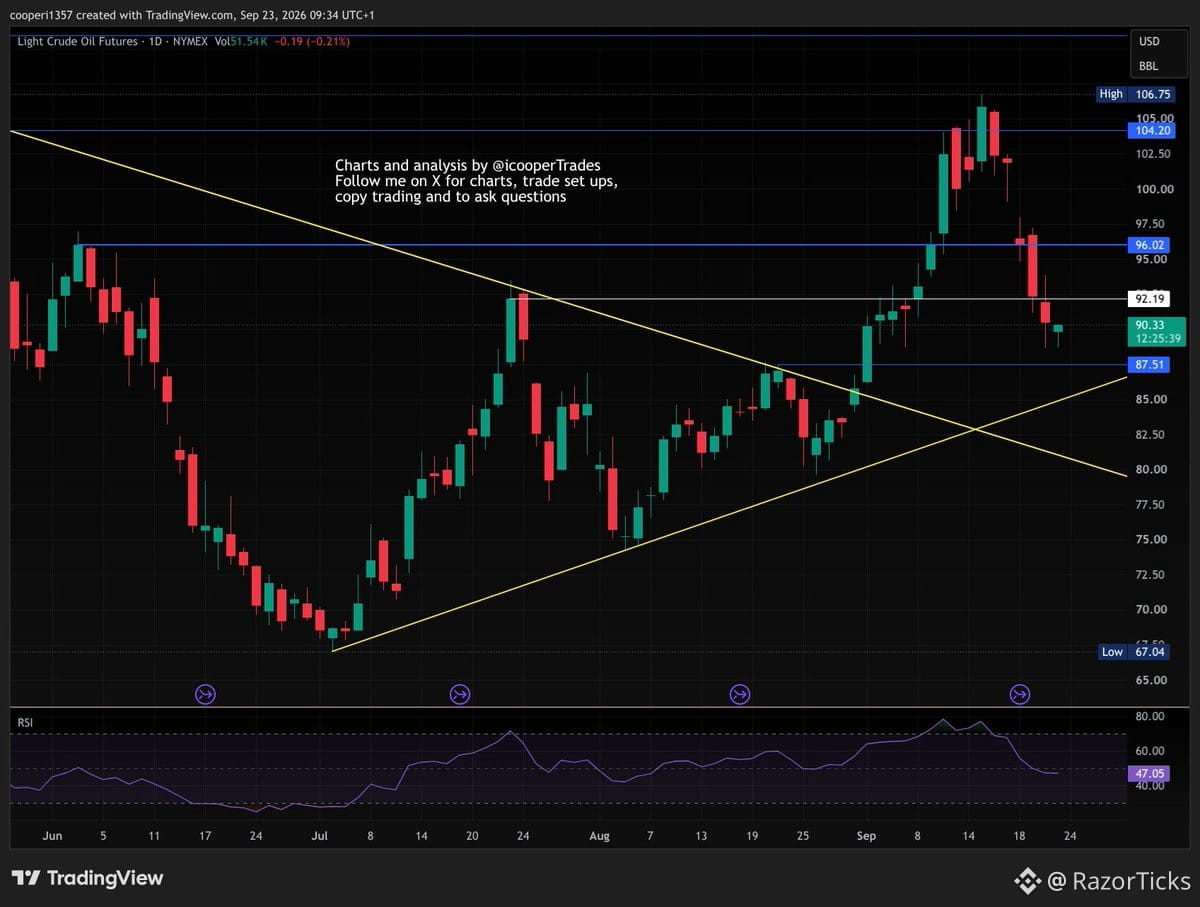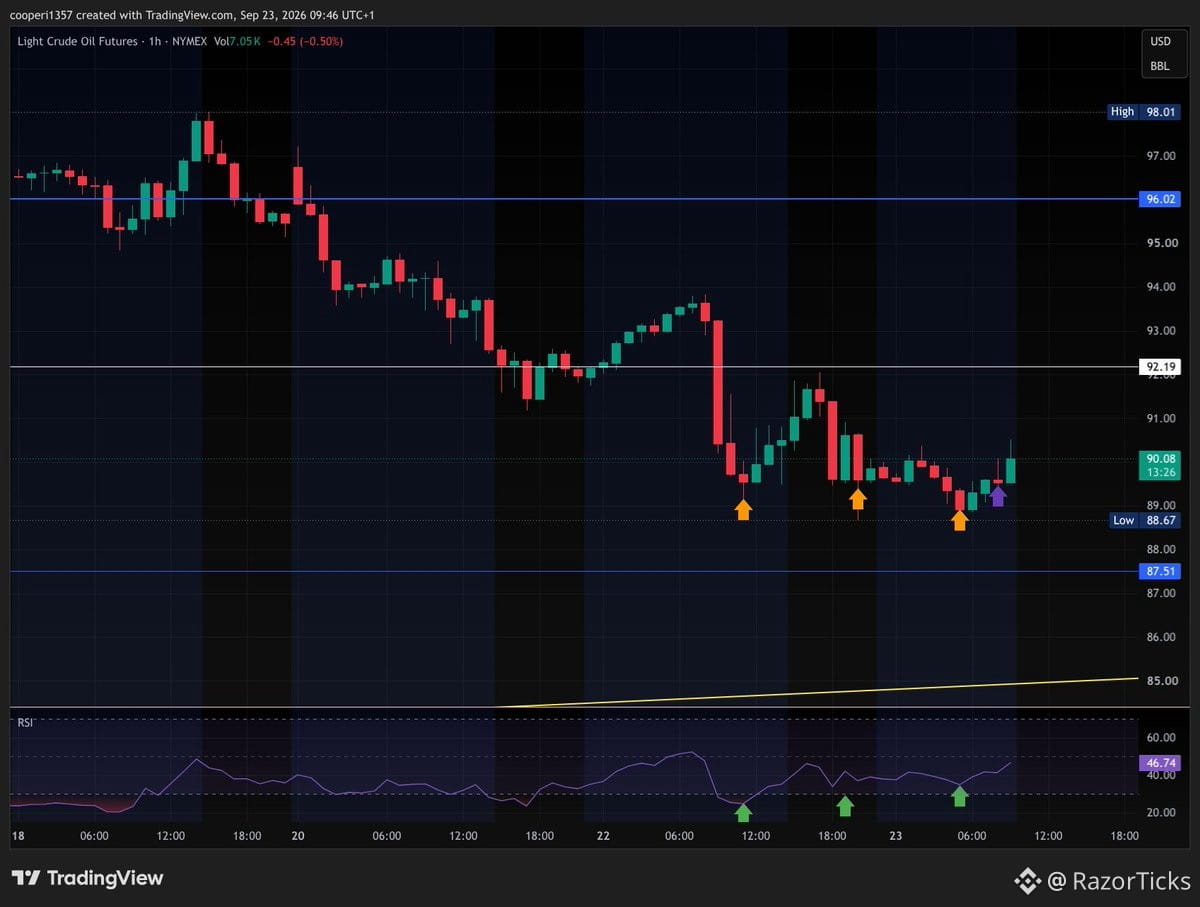
Cerré mi short de petróleo en $89.50 después de montarlo desde $100. Aún creo que $87.50 está en juego (60% de probabilidad), pero la relación riesgo/recompensa se comprimió demasiado como para justificar mantenerlo.
Aquí está la lógica:
• En $100 → 75% de probabilidad de retroceso, $13 de desventaja. Mantenerlo es fácil.
• En $96 → 65-70% de probabilidad, $8-9 restantes. Sigue estando limpio.
• En $92 → 60% de probabilidad, $4.50 restantes. Marginal, pero aceptable.
• En $89.50 → 60% de probabilidad, $2 restantes. No vale el riesgo de una reversión.
El gráfico mostró triple divergencia alcista en el RSI de 1H alrededor de $89, señalando un rebote hacia $92. Ese fue mi disparador de salida. Podría consolidar aquí y formar base; también podría caer todavía hasta $87.50. Me da igual: me quedé con la carne y recorté el riesgo de cola.
Así es como preservas el capital: aseguras las ganancias cuando el setup se adelgaza, no persigues los últimos $2 hacia una reversión. ¿Podría estar equivocado? Claro. Pero prefiero asegurar el 90% del movimiento que devolver el 50% esperando la perfección.
Si cae hasta $87.50 sin mí, perfecto. Ya lo comí. Si se impulsa hasta $92, estoy plano y limpio. Ese es el juego.