


0xjacobzhao IOSF 21 de septiembre de 2026 20:14 Japón
El 19 de agosto de 2026, Stripe anunció que había llegado a un acuerdo de adquisición con OpenRouter; se trata de la mayor operación de compra desde la fundación de Stripe. Las dos partes no revelaron la contraprestación final; según medios, el rango sería de unos 7.000 a 8.000 millones de dólares o más, y (según el New York Times) la cifra rondaría los 7.500 millones de dólares. En comparación con la valoración de aproximadamente 1.300 millones de dólares en la ronda B, ocurrida unos 83 días antes, esto equivale a un reprecio de casi 6 veces en menos de tres meses.
OpenRouter no hace nada demasiado complicado: reúne 500+ modelos y 80+ proveedores de cómputo en un único endpoint compatible con OpenAI. Con esto se verificó una cosa: las necesidades de inferencia pueden agregarse, y a una escala muy grande. Pero al mismo tiempo deja al descubierto una contradicción estructural: la estandarización del protocolo, justamente, también permite que los clientes cambien una línea de base URL y se vayan. Así que el verdadero enunciado de esta operación es: ¿puede convertir un flujo de pedidos portable en una inteligencia de modelo no portable?
Punto de vista central / PUNTOS CLAVE
▪El valor y el foso provienen de la misma tendencia: aumenta la sustituibilidad de los modelos, ampliando el valor de la selección multi-modelo y el despacho dinámico, que es el cimiento de la existencia de OpenRouter; pero al mismo tiempo la interoperabilidad de la pasarela se incrementa, llevando el costo de cambio de los desarrolladores al punto más bajo: la compatibilidad con OpenAI hace que cualquier solución sustituta pueda conectarse al instante. La misma fuerza es a la vez viento de cola y viento en contra.
▪Del lado de la oferta existe un mercado real, pero no es un muro de exclusividad: el mismo modelo en OpenRouter compite en paralelo con una docena de proveedores de inferencia; las diferencias en precio, throughput y disponibilidad son significativas, y la mejora de disponibilidad generada por la redundancia de múltiples proveedores es medible. Pero el mismo conjunto de proveedores también se conecta al mismo tiempo a pasarelas competitivas como Vercel: la multihoming es la norma. Por lo tanto, la liquidez de potencia de cómputo es una utilidad de mercado ya validada, no un foso exclusivo e intransferible.
▪Bajo la presión de «sin recargos», el modelo de comisiones es difícil de sostener una valoración alta: los proveedores de nube y los players de plataformas están llevando el enrutamiento base a un escenario de competencia como infraestructura gratuita; la tasa de monetización por token sigue bajo presión, y una comisión pura de canal no puede sostener un P/S de más de 40 veces.
▪La apuesta de Stripe es el salto de «tubería» a «punto de control»: la adquisición busca conectar «enrutamiento de modelos + datos de telemetría + identidad/presupuesto/liquidación del agente». Si puede evolucionar desde un middleware sustituible hasta convertirse en un punto de control de transacciones de agentes que no se pueda desagregar, esa es la clave del cara o cruz de esta ronda.
01 /
Qué es OpenRouter: el problema, los clientes y el producto
▍1.1 No resuelve solo «un API con múltiples modelos»
Lo que resuelve OpenRouter no es solo la conveniencia de «un API con múltiples modelos», sino la gestión dinámica continua que realiza AI Builder en un mercado de inferencia extremadamente fragmentado: selección de modelos, despacho de proveedores, disponibilidad, latencia, costos y estrategia de datos. A medida que el número de modelos supera el centenar, el rendimiento de vanguardia cambia con frecuencia y el precio de los tokens sigue una compresión deflacionaria, vincular fuertemente una aplicación a un único modelo se ha vuelto un riesgo importante: no solo implica costos subóptimos y el riesgo de caída de un único punto, sino también la pérdida de la capacidad de migración rápida cuando se publica un modelo nuevo.
▍1.2 El cliente real es el AI builder, no el usuario común de IA
Los datos mensuales divulgados por OpenRouter —más de 4.000 billones de tokens procesados, más de 10 millones de usuarios globales, más de 80 proveedores, más de 500 modelos y más de 250.000 aplicaciones que cubren más de 4,2 millones de usuarios finales— revelan claramente su estructura real B2B2C: OpenRouter ocupa el lugar entre desarrolladores y sus usuarios finales downstream, en lugar de dirigirse directamente al consumidor de IA común.
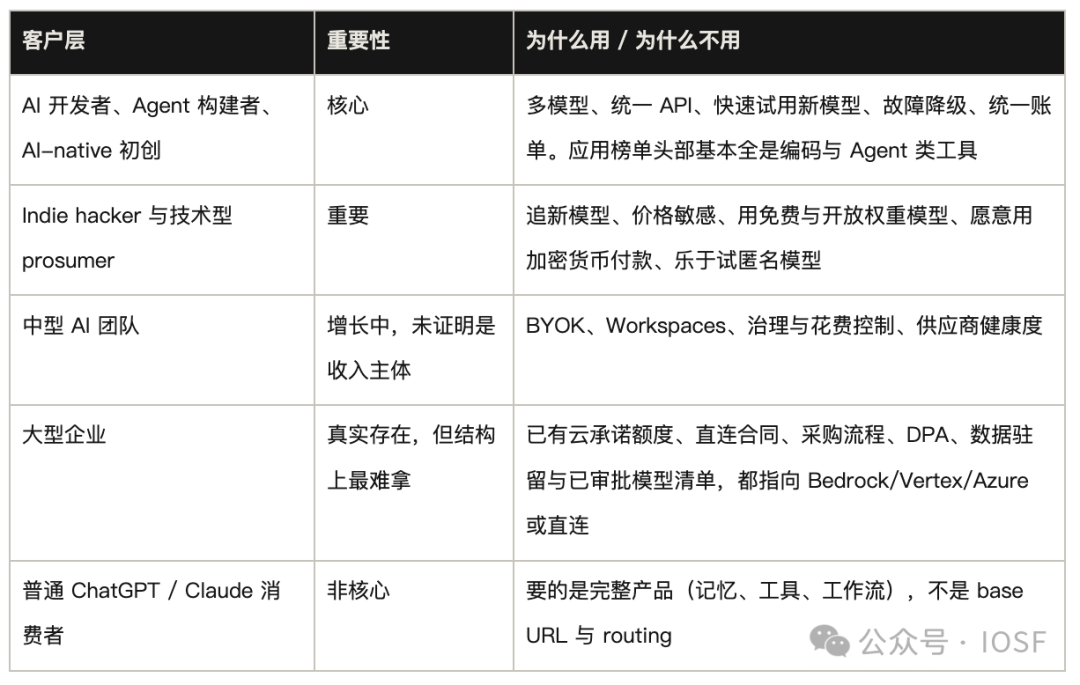
«Cada vez más personas usan IA» casi seguramente se cumple, pero ese crecimiento de tráfico no tiene que pasar por OpenRouter. En el modelo «elige producto», los usuarios eligen usar ChatGPT o Claude por su cuenta; el enrutamiento ocurre en el cerebro humano y se compra una aplicación end-to-end completa, donde el valor de OpenRouter no es tan alto. Solo cuando el mercado se mueve al modelo «elige modelo con software», es decir, que el agente empareja automáticamente en tiempo real el mejor modelo, proveedor de potencia de cómputo, rango de precios y latencia en cada ejecución de tareas, el valor de OpenRouter puede liberarse al máximo.
▍1.3 Pila de producto: empieza en la pasarela, y el valor está en las dos capas superiores
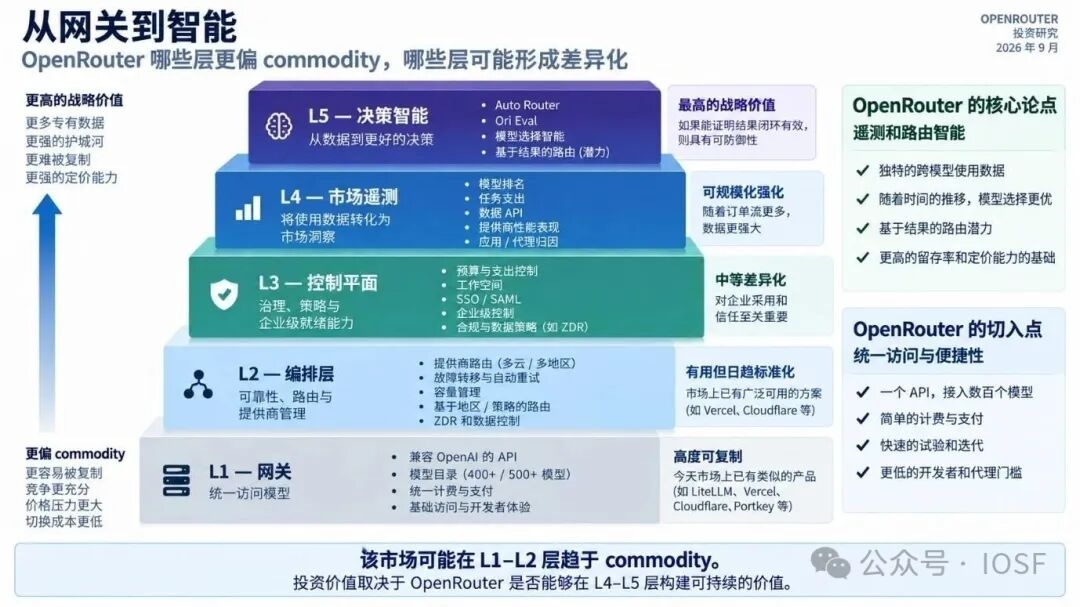
Figura 1 Pila de producto de OpenRouter L1–L5.
OpenRouter entra al mercado vía la pasarela, pero su prima de valuación y la tesis de inversión se basan enteramente en la capa de datos y de decisiones. La conexión de pasarela L1 (Gateway), la orquestación de nivel L2 (Orchestration) y el plano de control L3 (Control Plane) ya están altamente mercantilizados, convirtiéndose en el “mueble de escritorio” base para el carril; lo que construye diferenciación y poder de fijación de precios es la telemetría del mercado L4 (Market Telemetry) y la inteligencia de decisión L5 (Decision Intelligence).
▪L1 Acceso a pasarela (Gateway): ofrece una API unificada compatible con OpenAI, facturación unificada y una prueba rápida de cientos de modelos. La dificultad de replicación es muy baja; competidores (como LiteLLM, Vercel, Portkey) pueden sustituirla al instante.
▪L2 Orquestación (Orchestration): se encarga de degradación por fallas multi-nube/multi-región, reintentos automáticos, gestión de capacidad y enrutamiento dinámico de potencia de cómputo. Aunque es útil, se está convirtiendo gradualmente en una función estandarizada del middleware de código abierto y de los proveedores de nube.
▪L3 Plano de control (Control Plane): incluye controles de cumplimiento a nivel empresarial como control de presupuesto, gestión del espacio de trabajo, SSO/SAML y ZDR (retención cero de datos). Es una función con diferenciación moderada y constituye el pase de entrada para empresas medianas y grandes.
▪L4 Telemetría del mercado (Market Telemetry): transforma un volumen masivo de uso en inteligencia comercial, incluyendo rankings de industria, gasto a nivel de tareas, el desempeño de proveedores de potencia de cómputo y atribución a App/Agente. Su valor se refuerza a medida que crece el tamaño del flujo de pedidos; es la base del efecto de escala de OpenRouter.
▪L5 Inteligencia de decisión (Decision Intelligence): valor estratégico extremadamente alto, el punto de ruptura clave del foso. Su objetivo es transformar los datos de telemetría en una mejor selección de modelos y enrutamiento consciente del resultado (Outcome-aware routing), impulsando directamente el límite superior de I+D y comercialización.
02 /
¿Qué tan alto es el techo del tamaño del mercado?
▍2.1 Cinco tipos de puntos de control del servicio de inferencia de IA
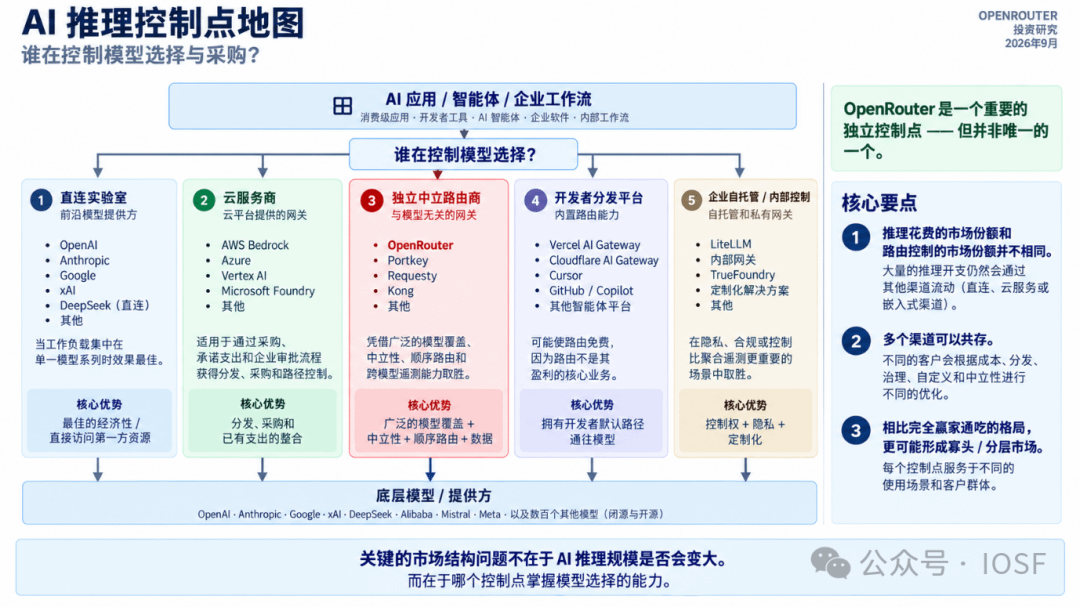
Figura 2 Mapa de puntos de control de la inferencia de IA.
En las aplicaciones de IA y en los modelos subyacentes, los cinco puntos de control de la capacidad de selección de modelos presentan un patrón claro de diferenciación: las conexiones directas del fabricante, gracias a la extrema economía de una sola familia de modelos y al derecho nativo de acceso prioritario, fijan una carga especializada; los hiperscalers se apoyan en sus compromisos de capacidad de nube existentes, canales y aprobaciones de cumplimiento para dominar las compras empresariales; el enrutamiento independiente neutral (como OpenRouter) se basa en la amplitud de modelos, la neutralidad y la agregación de flujos de pedidos con datos de telemetría entre modelos; las plataformas de distribución de desarrolladores compran el enrutamiento como una función gratuita al controlar la entrada del flujo de trabajo predeterminado; y la pasivación privada / pasarelas autoalojadas dominan en escenarios con requisitos muy altos de privacidad de datos y personalización profunda.
▍2.2 Tamaño del mercado: el volumen de inferencia de IA no puede fluir por completo hacia enrutamientos independientes
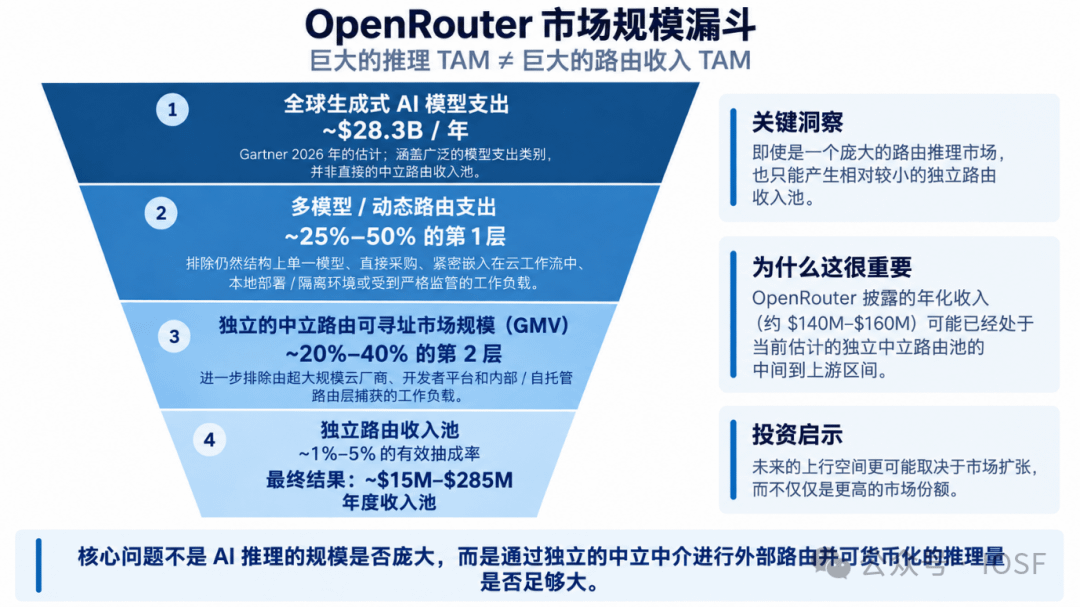
Figura 3 Embudo del tamaño del mercado (de abajo hacia arriba, con base en la definición de Gartner para 2026).
Un gran volumen de inferencia de IA no equivale a un gran fondo de ingresos de enrutamiento independiente. Según cálculos de Gartner, el gasto global en modelos de IA generativa en 2026 será de aproximadamente 28.300 millones de dólares; tras restar capa por capa las conexiones directas a un modelo, los flujos de trabajo de proveedores de nube y las soluciones de autoalojamiento empresarial, el mercado que realmente puede intervenir como pasarela neutral e independiente es solo de 1.400–5.700 millones de dólares. Si además se consideran factores como BYOK, descuentos gratuitos y competencia sin sobreprecio (tasas efectivas reales de 1%–5%), el fondo de ingresos real del enrutamiento independiente se reduce drásticamente a 15–280 millones de dólares (con un centro aproximado de 60–150 millones). Los ingresos anualizados estimados actualmente de OpenRouter por terceros, de 140–160 millones de dólares, ya se ubican en la parte media-alta de ese rango. Si las suposiciones anteriores se sostienen, el crecimiento futuro dependerá cada vez más de la expansión del propio fondo de ingresos, y no solo del aumento de cuota.
03 /
Por qué gana OpenRouter
Si la tecnología de pasarela es fácil de replicar, ¿por qué es ella la que se convierte en líder de la categoría? La respuesta no está solo en el producto, sino también en el orden.
▍3.1 El motor de liquidez ya se ha validado; el motor inteligente está en formación
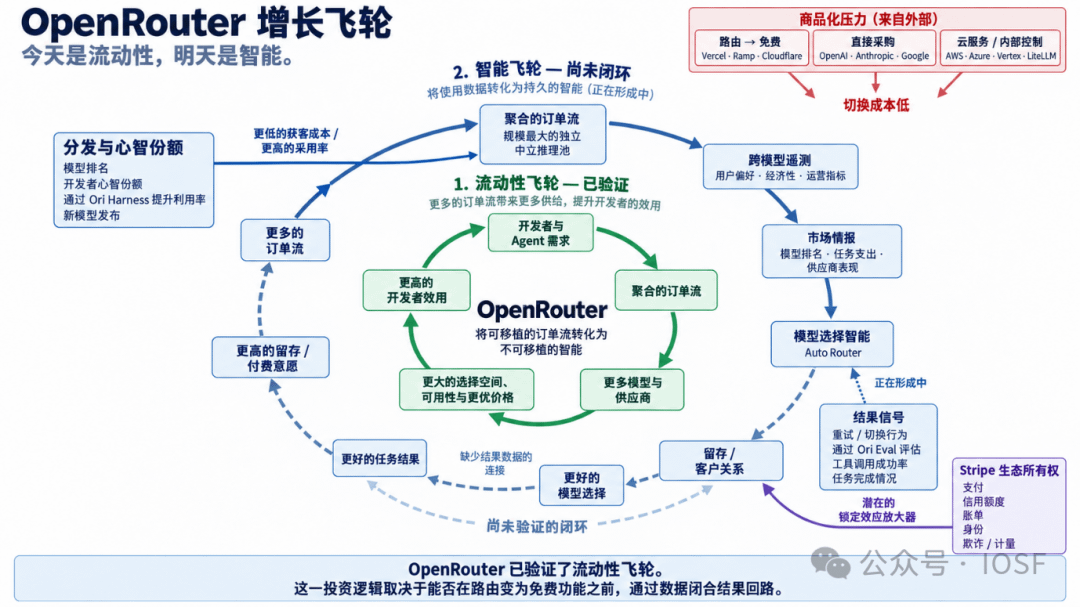
Figura 4 Dos motores: el anillo verde ya se ha probado; el tramo de línea discontinua azul aún no se ha probado.
La cadena del motor de liquidez (Liquidity Flywheel) es: pedidos impulsados por la demanda de desarrolladores y agentes se agregan, lo que atrae la incorporación de más modelos y proveedores de potencia de cómputo, aportando más variedad y ventajas de precios, mejorando la utilidad para los desarrolladores y formando un ciclo cerrado positivo. La facturación y medición de OpenRouter muestran una fuerza explosiva: el volumen semanal de tokens procesados pasó de 5 billones en noviembre de 2025 a más de 55 billones en agosto de 2026 (más de 100.000 billones al día en promedio); en nueve meses, creció más de 10 veces.
La cadena del motor inteligente (Intelligence Flywheel) es: agregar el flujo de pedidos, sedimentar datos de telemetría entre modelos y conocer la inteligencia del mercado, para retroalimentar la inteligencia de selección de modelos (Auto Router). Sin embargo, la cadena de retroalimentación de datos «de una mejor selección de modelos a mejores resultados de ejecución de tareas (Better Task Outcomes)» aún carece del ciclo cerrado clave; aún no se ha comprobado por completo su eficacia.
▍3.2 Reducir la carga mental baja el costo de adquisición, pero no eleva el costo de cambio
Los títulos de páginas comparativas de competidores de pasarelas de terceros suelen ser «alternativa a OpenRouter», no al revés. Esa es la señal lingüística estándar por defecto de la categoría. Pero lo que reduce es el costo de adquisición, no la tasa de fuga. La compatibilidad con OpenAI significa que migrar es cambiar un base URL y una clave. La categoría, por defecto, hace más fácil que OpenRouter gane nuevos proyectos, pero casi no impide que los proyectos antiguos se vayan.
▍3.3 OpenRouter es a la vez un lugar para publicar y descubrir modelos
Los laboratorios emergentes pueden colocar versiones de vista previa gratuitas o anónimas dentro de un enorme grupo de tráfico real de desarrolladores y agentes, recopilar retroalimentación de uso y lograr visibilidad en rankings; luego, cuando la demanda se forma, revelan la identidad. Xiaomi Hunter Alpha y Z.ai Ox Alpha han logrado el arranque en frío de esta manera. Para proveedores de modelos que todavía no tienen distribución a gran escala de desarrolladores, OpenRouter es un canal global especialmente valioso para descubrimiento y arranque en frío. Esto refuerza la ventaja de distribución, no un foso exclusivo de oferta.
04 /
Economía del producto y modelo de negocio
¿Por qué pagan realmente los clientes? Oficialmente no se les cobra recargo por precios de inferencia; tampoco se transmiten los precios del proveedor: el 5,5% es la tarifa de plataforma al comprar créditos; las cuotas gratuitas de BYOK se calculan por monto y no por número de solicitudes. El verdadero problema es: bajo qué condiciones empieza a dejar de ser rentable ese costo.
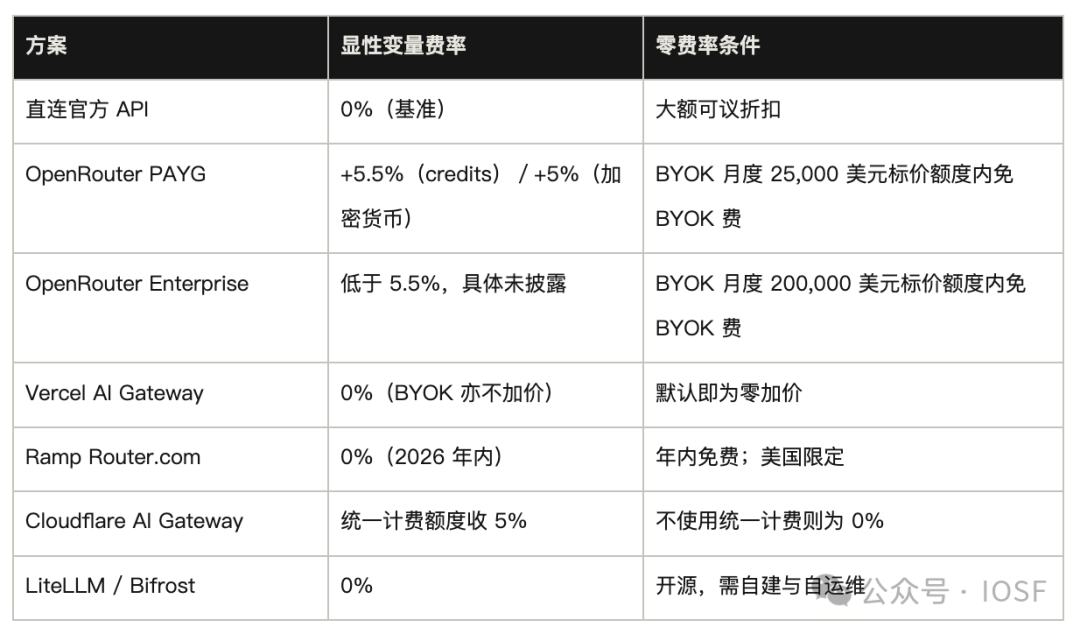
En un mercado inundado de plataformas de intermediación, donde el precio oficial es un 30% más alto, todavía hay clientes que pagan una prima del 5,5%. Una explicación altamente creíble es la confianza del contrapartido: lo que se recibe es efectivamente ese modelo, esa longitud de contexto, esa configuración de inferencia y ese proveedor; no se degrada silenciosamente ni se cambia de modelo. La confianza marca una diferenciación significativa para la retransmisión gris y la cola larga; para la compra de grandes empresas, básicamente es un requisito de entrada.
05 /
Descomposición del foso: flujo de pedidos, liquidez de potencia de cómputo y motor inteligente
▍5.1 Flujo de pedidos del lado de la demanda: escala notable, pero sin barreras de cambio
Aunque el código de API y de enrutamiento sea completamente replicable, el flujo de pedidos y sus subproductos siguen siendo el único activo no fungible de OpenRouter. Este bloquea cuatro poderes centrales: la posición de negociación frente a proveedores, el derecho de distribución de arranque en frío para modelos nuevos, la capacidad de desviar tráfico dirigido y el control sobre la relación de ruta completa con el cliente (permisos de identidad, presupuesto de facturación, análisis de uso, estrategias de descubrimiento y degradación).
Sin embargo, este activo carece de defensibilidad: la compatibilidad del interfaz de OpenAI reduce enormemente el costo de cambio; además, la presión de multiafiliación (multi-homing) se ha vuelto la norma de la industria por la compresión de Vercel/Cloudflare (distribución existente del ecosistema), los gigantes de nube (compras empresariales empaquetadas), Ramp (créditos gratuitos) y LiteLLM (autoalojamiento para grandes clientes).
▍5.2 Servicios de inferencia del lado de la oferta: un mercado transaccional ligero y maduro, pero no exclusivo
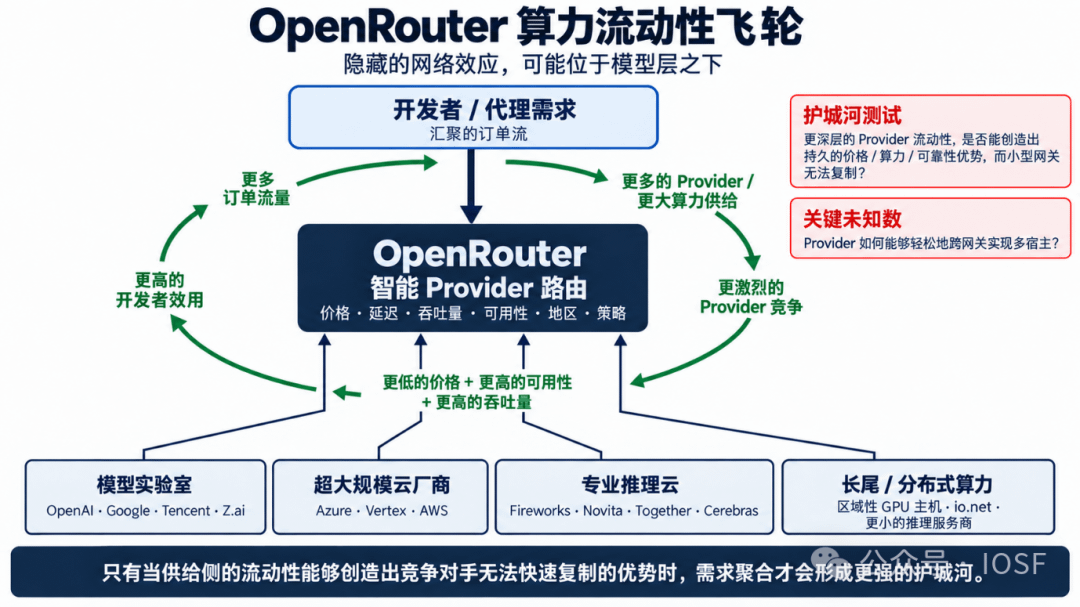
Figura 5 Motor de liquidez del flujo de cómputo: los efectos de red ocultos pueden estar por debajo de la capa de modelos.
Una capa que es más fácil de subestimar en OpenRouter es la potencia de cómputo y la liquidez de proveedores por debajo del nivel de los modelos. El mismo modelo a menudo se ejecuta con múltiples endpoints de inferencia al mismo tiempo; la plataforma compara de forma continua precio, latencia, throughput, disponibilidad, regiones y políticas de datos, y luego distribuye las solicitudes dinámicamente. Para el OpenRouter de hoy, esta «inteligencia de proveedores» es en realidad más madura que la inteligencia de selección de modelos: ya está funcionando con tráfico real de producción.
Cuanto mayor sea el flujo de pedidos, más puede atraer la incorporación de más fabricantes, proveedores de nube, nubes de inferencia profesionales y potencia de cómputo distribuida; cuanto más oferta haya, más intensa y suficiente será la competencia de precios y rendimiento, y más fuerte será la atracción de la plataforma hacia el lado de la demanda. Pero esta capa de motor tiene una limitación clave: los proveedores pueden atribuirse múltiple a bajo costo a la vez, conectándose simultáneamente a OpenRouter, Vercel u otros canales. Por lo tanto, la liquidez de potencia de cómputo hoy se parece más a un activo líder difícil de acumular que a un muro exclusivo intransferible.
▍5.3 Activo de datos: líder en escala, pero el ciclo cerrado sigue en estado de opción
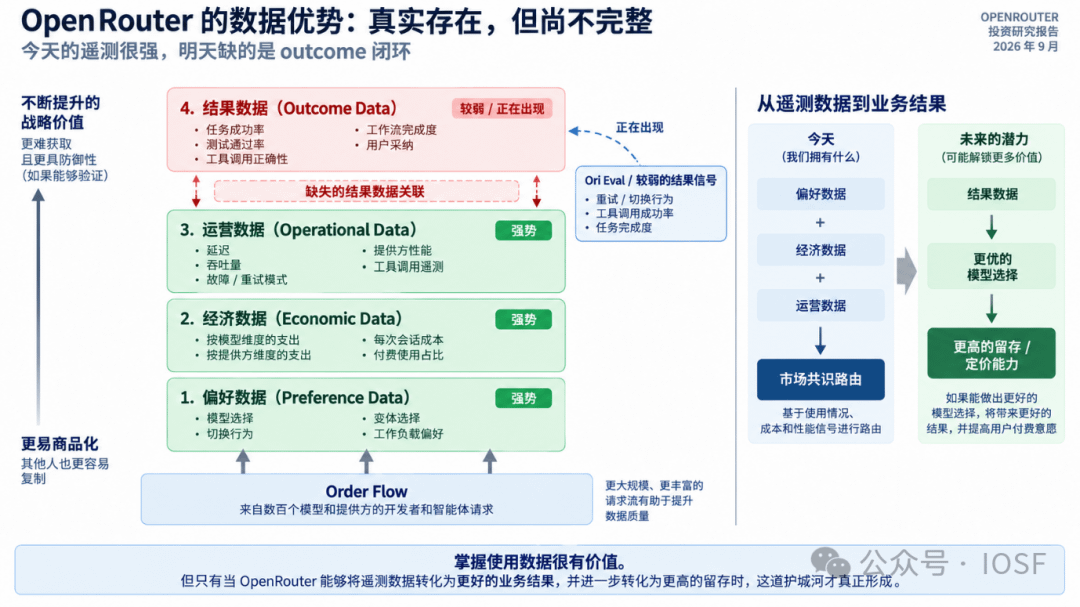
Figura 6 El ciclo de resultados de los cuatro tipos de datos faltantes.
OpenRouter ha acumulado datos extremadamente fuertes y singulares sobre preferencias, desempeño económico y operación en dimensiones como entre modelos, entre proveedores, entre aplicaciones y entre regiones. Ese es un ángulo exclusivo que ni el laboratorio del fabricante (solo se ve su propio tráfico), ni las pasarelas de autoalojamiento (sin agregación de datos), ni los proveedores de nube (limitados al ecosistema de su propia nube) pueden alcanzar. Aun así, este activo de datos aún enfrenta dos limitaciones internas de índole técnica y comercial:
▪Endogeneidad: las propias selecciones del enrutador cambian la distribución del tráfico; por lo tanto, «los datos de desempeño» son en sí mismos el resultado de la conducta algorítmica.
▪Sesgo de cobertura: el tráfico privado y algunas corrientes sensibles al cumplimiento no entran en agregaciones públicas, y este tipo de clientes suele ser más dispuesto a pagar mucho.
▪Sesgo de muestra: la composición de modelos entre Vercel y OpenRouter es muy distinta, lo que muestra que los datos de cualquier pasarela individual no pueden representar directamente todo el mercado de IA.
En términos del ciclo de decisión y la tasa de adopción, el motor inteligente impulsado por resultados todavía está en estado de opción. Por un lado, el enlace no se ha automatizado: el Auto Router actual solo depende de señales anonimadas del gasto de mercado de los últimos 7 días; aunque los metadatos de acciones como reintentos e interrupciones ya se pueden observar directamente, el ciclo completo «solicitud de producción → puntuación de resultados → ajuste automático de pesos de enrutamiento» aún no se ha conectado. Por otro lado, la tasa de adopción aún no se ha demostrado. Por lo tanto, la inteligencia de su elección de modelos, en la etapa actual, debe evaluarse de manera racional como una opción a futuro que se está formando.
▍5.4 Cadena de dependencia: el límite del foso de datos lo determina el flujo de pedidos
La telemetría, los Rankings y el Auto Router, a nivel de mecanismo, son productos del flujo de pedidos.
Los competidores que roben el flujo de pedidos finalmente acumularán datos del mismo tipo; pero antes de que se pruebe que la inteligencia de enrutamiento puede mejorar los resultados, los datos por sí solos no generan retención independiente del flujo de pedidos. Por lo tanto, el límite superior del “stack” de foso lo determina el eslabón más débil: el costo de cambio. Esto redefine la dirección de la estrategia de conversión: los algoritmos de enrutamiento, en principio, son reconstruibles —solo si se obtiene un flujo de pedidos de escala equivalente. Lo verdaderamente no trasladable son los datos históricos y el mapa de identidades de pago que no se pueden rellenar.
▍5.5 Tablero de puntuación del foso
El valor de los activos y su capacidad de defensa se puntúan por separado. La baja tasa de cambio es el mecanismo de que el activo no se solidifique; no se descuenta por duplicado en otras líneas.
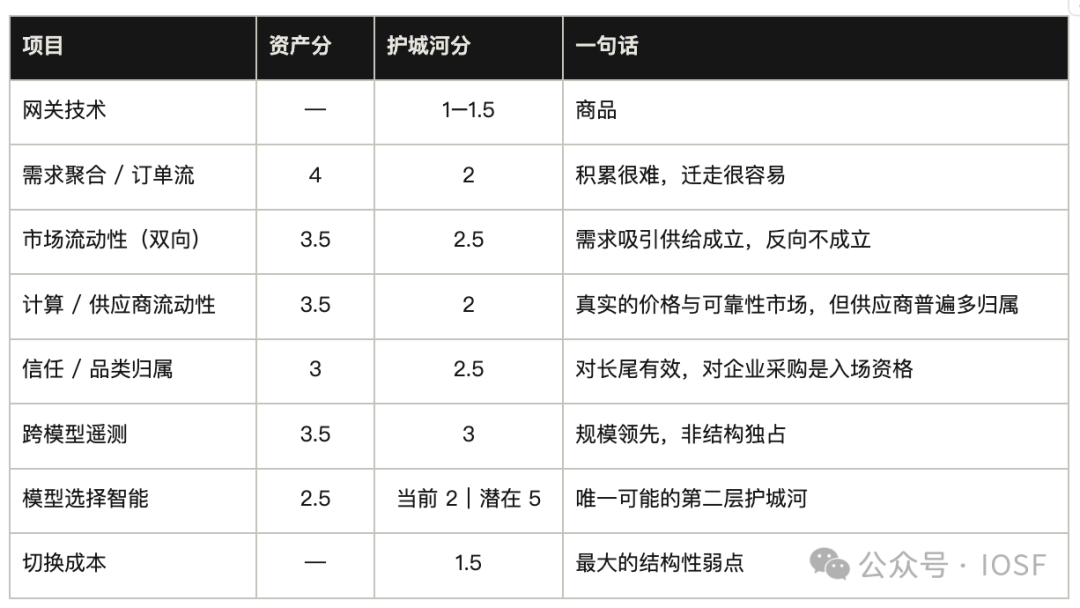
06 /
Competencia y presión de mercantilización
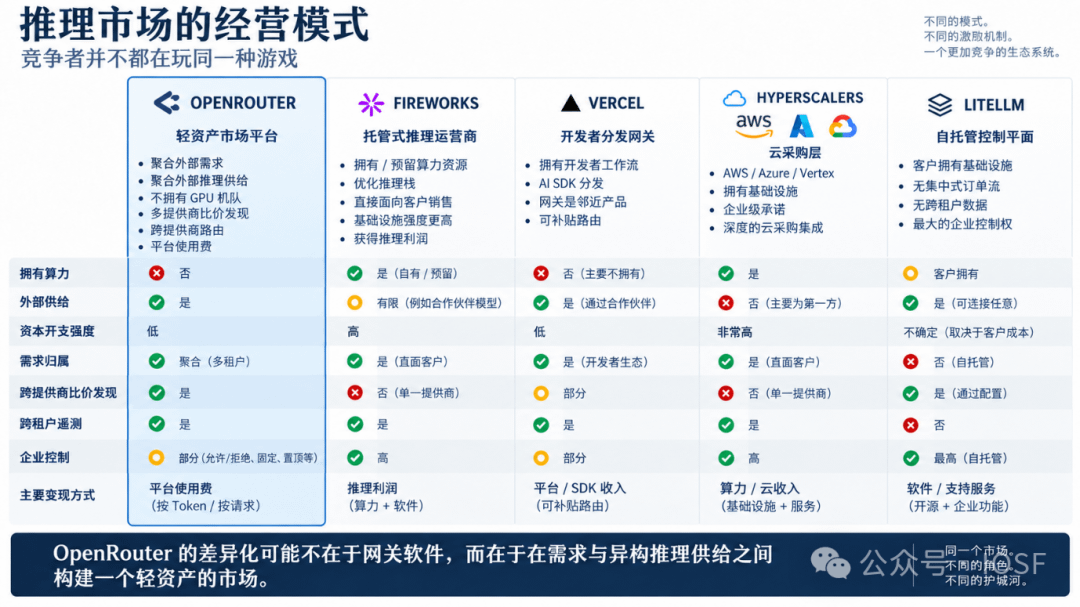
Figura 7 Cinco modelos de operación del mercado de inferencia: los competidores no están jugando el mismo juego.
Comparar a los competidores como si fueran pasarelas equivalentes induce a error. Estructuralmente difieren en: potencia de cómputo autoabastecida, suministro externo, intensidad de capex, atribución de demanda, descubrimiento de precios entre proveedores, telemetría entre inquilinos, control empresarial y formas de monetización. Por eso la incentivación es distinta y también lo es el foso. La característica estructural más clara de OpenRouter es que, de manera ligera en activos, agrega tanto demanda externa como suministro heterogéneo de inferencia, y convierte el enrutamiento entre proveedores en el producto central: no posee GPU, agrega demanda externa y suministro externo de inferencia, y monetiza mediante comisiones de plataforma.
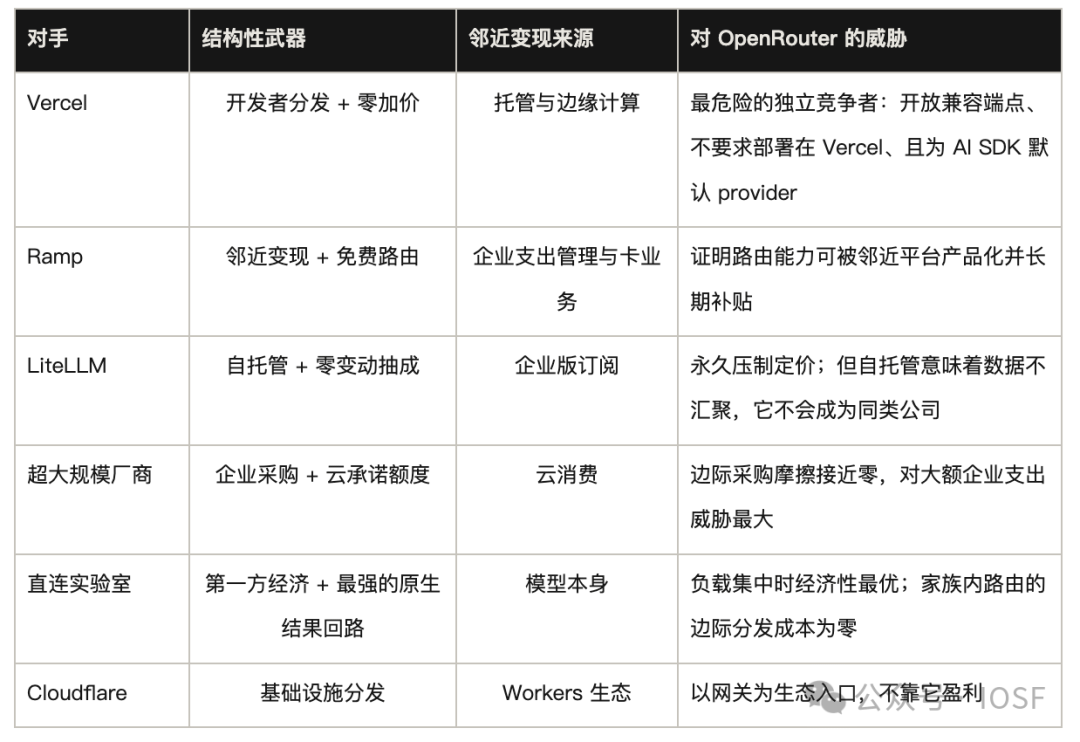
El rival más peligroso no es otra pasarela mejor, sino una empresa que no necesita ganar dinero con el enrutamiento.
07 /
Economía y valuación
¿El uso que explota a una escala exponencial se ha convertido en una atractiva economía financiera?
Ingreso = GMV pagado × tasa de tarifa integral; y GMV pagado = cantidad de tokens pagados × precio efectivo unitario de tokens.
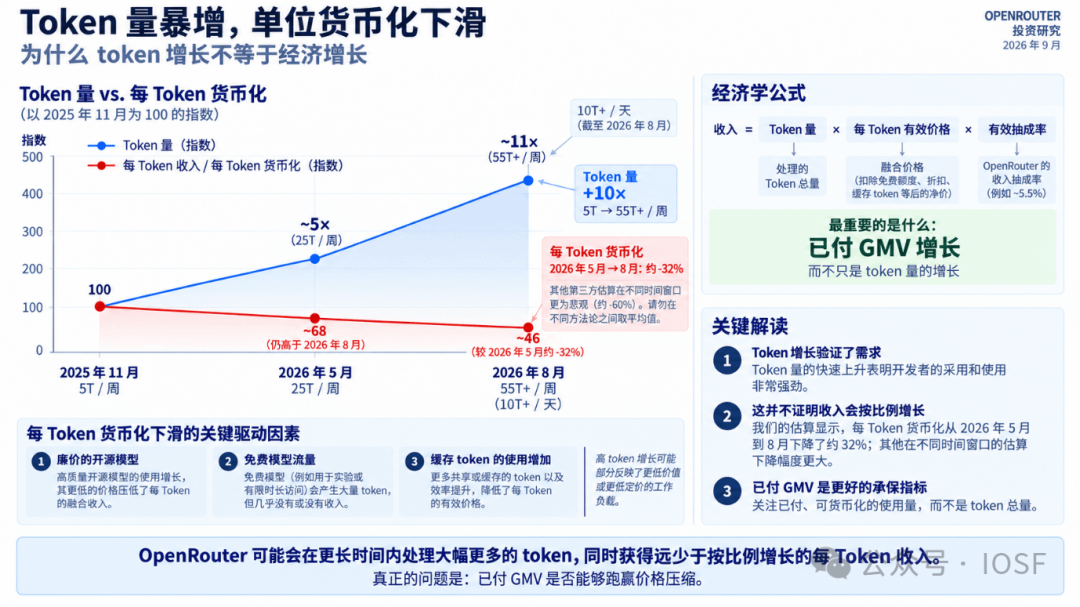
Figura 8 El volumen estalla, la monetización unitaria cae.
De los tres factores que impulsan el crecimiento de ingresos, solo el volumen de tokens se mueve unidireccionalmente al alza; tanto el precio de los tokens como las tarifas enfrentan una presión sostenida hacia la baja:
▪Explosión de magnitud (factor único hacia arriba): el volumen de tokens procesados semanalmente pasó de 5 billones en noviembre de 2025 a 55 billones+ en agosto de 2026; en nueve meses, creció más de 10 veces.
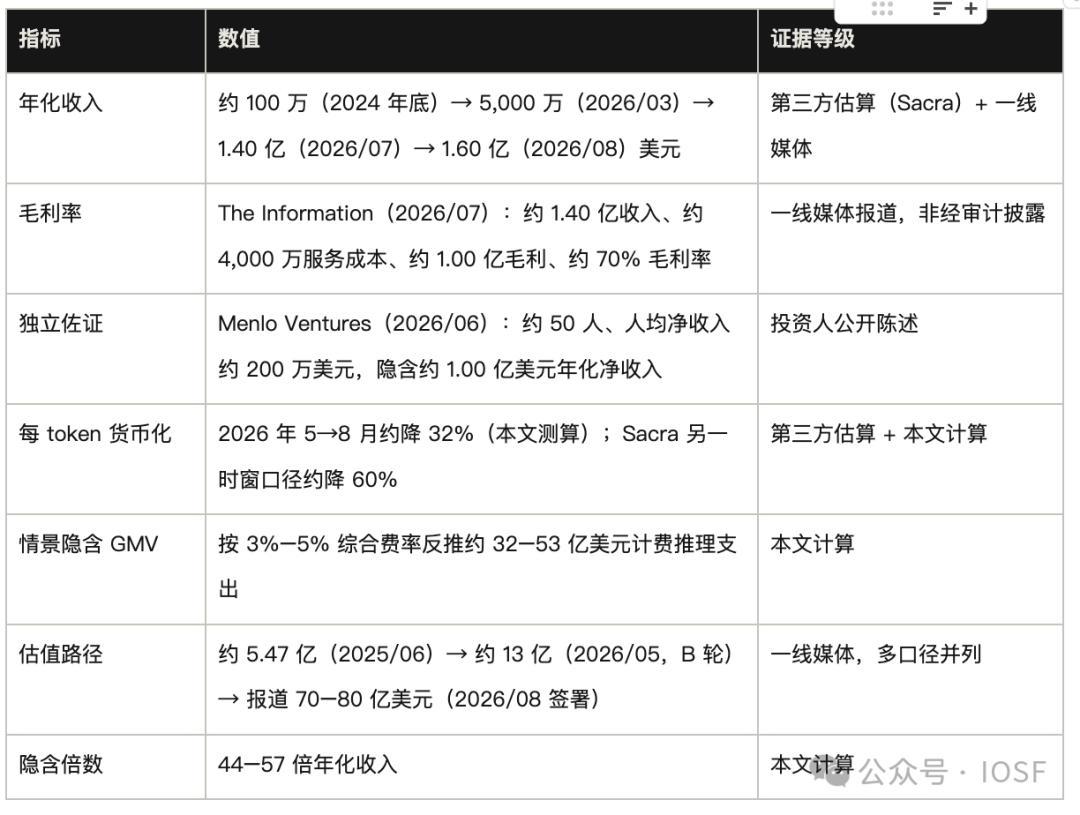
▪Caída en picado de la tasa de monetización por unidad (doble factor hacia abajo): los ingresos por cada billón de tokens pasaron de $64,4k en mayo de 2026 a $44,0k en agosto; en el mismo periodo, cayó aproximadamente un 32%.
▍7.1 Evidencia financiera
08 /
Por qué Stripe la compra
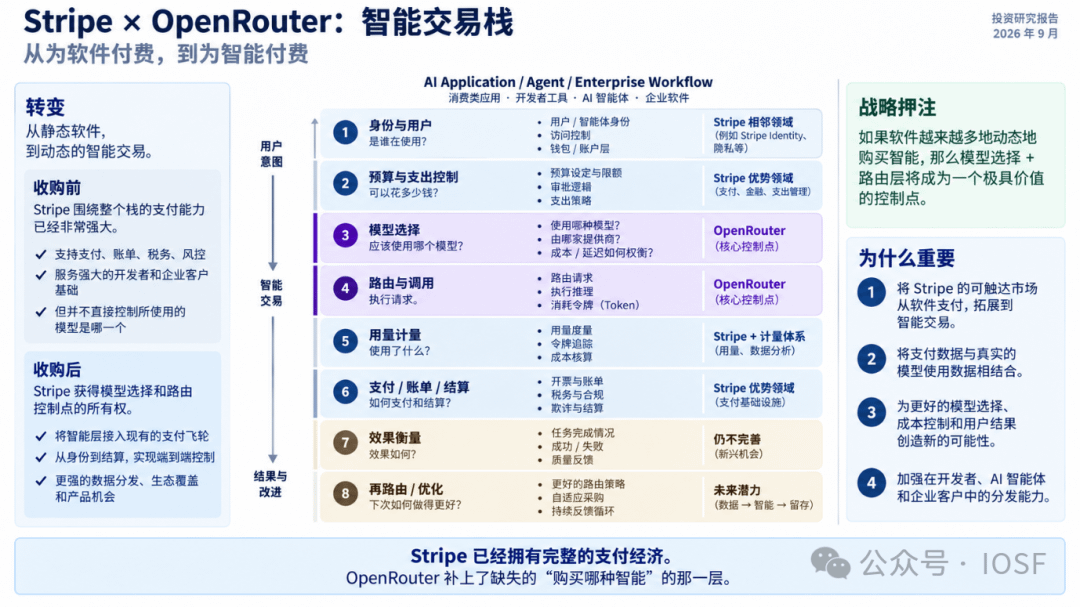
Figura 9 Ocho eslabones del stack de transacciones inteligentes.
El marco de la carta de inversionistas de Stripe del 19 de agosto de 2026 es: el capital y la inteligencia se están convirtiendo en dos corrientes digitales que sostienen a cada empresa; antes, cada desarrollador necesitaba gestionar su canal de ingresos, lo que dio lugar a Stripe; en el futuro, cada desarrollador también necesitará gestionar su canal de inteligencia.
▍8.1 Economía al contado: no es «pago internalizado»
Las dos partes ya colaboran en profundidad desde enero de 2026: OpenRouter usa Invoicing, Tax y Radar de Stripe, y ya tiene integración de facturación por tokens. El verdadero incremento que aporta la adquisición es la integración profunda de propiedad, producto y datos, y un control más completo sobre la cadena de «quién compra qué tipo de inteligencia, cómo se mide y cómo se liquida».
▍8.2 Puntos de control estratégicos
El valor de OpenRouter para Stripe no está en «la pasarela en sí», sino en que puede convertirse en la capa de orquestación de compras inteligentes: Stripe ya tiene la identidad, el presupuesto, la medición, los pagos y la liquidación; OpenRouter agrega la selección y ejecución de modelos. Solo al unir ambos, existe la oportunidad de cubrir la cadena completa de transacciones de agentes desde el presupuesto hasta la compra inteligente y luego la liquidación.
▍8.3 Opción a futuro a largo plazo
El espacio de imaginación a largo plazo también viene justo de aquí: identidad de agente → presupuesto → elección de modelo y proveedor → consumo inteligente → medición → liquidación → métricas de resultados → optimización. Hoy faltan aún los dos últimos pasos. Si OpenRouter no puede devolver los resultados al futuro de manera real en la toma de decisiones del enrutamiento, entonces seguirá siendo solo una capa intermedia más inteligente; si el ciclo cerrado se sostiene, entonces podría transformarse gradualmente en el punto de control por el cual Stripe estaría dispuesto a pagar una prima alta.
Por el contrario, este es el mayor riesgo de la operación: si el punto de control más importante en la economía de agentes termina siendo presupuesto y liquidación, y la selección de modelos es solo una función que se puede ofrecer gratis, entonces el valor estratégico de OpenRouter para Stripe sería menor que lo que hoy se imagina.
09 /
Lógica central de análisis resumida
La lógica de optimismo (Bull Case) se centra en el estallido de la demanda y en una posible segunda capa de foso:
▪La demanda y la liquidez ya se validaron por completo: el volumen semanal de procesamiento de tokens aumentó de 5 billones a 55 billones+; desde principios de año, aproximadamente un 9% de crecimiento compuesto semanal;
▪La migración multi-modelo agentic trae un viento de cola estructural: su consumo de tokens es 5–30 veces el de un chat estándar y eleva de forma significativa el valor económico de las decisiones de enrutamiento;
▪Del lado de la oferta, OpenRouter se ha convertido en la opción preferida para el arranque en frío global de laboratorios que carecen de canales de distribución propios;
▪Los datos de telemetría entre modelos que se sedimentan, a nivel de mecanismo, no pueden copiarse por otros participantes;
▪Al mismo tiempo, el enrutamiento con percepción de resultados constituye una posible segunda capa de foso y cuenta con herramientas correspondientes;
▪Financieramente, su margen bruto es de alrededor del 70%; y, junto con la fuerte confianza de contrapartida, sostiene de forma continua la voluntad de pago de clientes de cola larga.
La lógica de pesimismo (Bear Case) apunta directamente a la fragilidad del modelo de negocio bajo la presión de mercantilización:
▪La funcionalidad de enrutamiento se está convirtiendo cada vez más en infraestructura gratuita (Vercel sin recargos, Ramp gratis durante el año, LiteLLM sin comisiones para autoalojamiento);
▪El costo de cambio del cliente es extremadamente bajo; la migración técnica se mide en horas y la multiafiliación (multi-homing) se convierte en un estado por defecto;
▪La motivación para la fuga graduada (Graduate Out) por parte de grandes clientes aumenta de forma evidente después de concentrar carga y elevar el tamaño de compra;
▪La capacidad de monetización por token sigue diluyéndose y tiene una relación mecánica con el crecimiento de tokens;
▪Lo más crítico es que el ciclo de resultados aún no se ha probado: la tasa de adopción y la mejora causal del Auto Router carecen de evidencia pública;
10 /
Conclusión: OpenRouter agrega valor, pero no se bloquea de forma duradera
Lo que OpenRouter muestra hoy es liderazgo y no foso: ha logrado demostrar el valor de la agregación de demanda y la liquidez de potencia de cómputo, pero aún no ha demostrado el bloqueo del cliente; ha acumulado telemetría exclusiva entre modelos, pero le falta el dato más crítico del resultado (Outcome Data). El origen de su activo más fuerte y su mayor debilidad es el mismo: el flujo de pedidos es fácil de desviar, y los proveedores suelen pertenecer a múltiples plataformas; en cualquier momento, plataformas como Vercel o Ramp pueden reducir el nivel del enrutamiento como función gratuita, atacando en una dimensión distinta.
Stripe pagó una prima de 7.500 millones de dólares por algo que no es solo una puerta de entrada de tráfico mediante una API, sino una opción a futuro: apostar a que OpenRouter puede pasar de «agregación de tráfico» a «generación de inteligencia» y, finalmente, convertirse en el punto de selección de modelos, medición y control de liquidación más central del ecosistema de economía de agentes.
En inversiones en infraestructura de IA, después de que el flujo de tráfico verdaderamente escaso se haya sedimentado, ya no puede replicarse la ventaja de decisión con la simple copia del código por parte de competidores. Cuando el competidor pone la funcionalidad de enrutamiento como una herramienta gratuita, ¿puede OpenRouter hacer que el cliente aún no quiera cambiar esa única línea de base URL incluso cuando la oferta de enrutamiento del competidor es cero? La respuesta a esa pregunta determina si los 7.500 millones de dólares son prima o si son baratos.
Aviso legal: durante la creación de este artículo, se utilizaron herramientas de IA como Claude Opus 5, ChatGPT-5.6 y Gemini 3.6 Flash para ayudar en el proceso. El autor ha hecho todo lo posible para revisar y asegurar que la información sea real y precisa, pero aun así pueden existir omisiones inevitables. Se ruega disculparlas. Se debe aclarar especialmente que el contenido de este artículo se utiliza únicamente para la recopilación de información y el intercambio académico/de investigación, y no constituye ninguna recomendación de inversión, ni debe considerarse como recomendación de compra o venta de ningún tipo.