

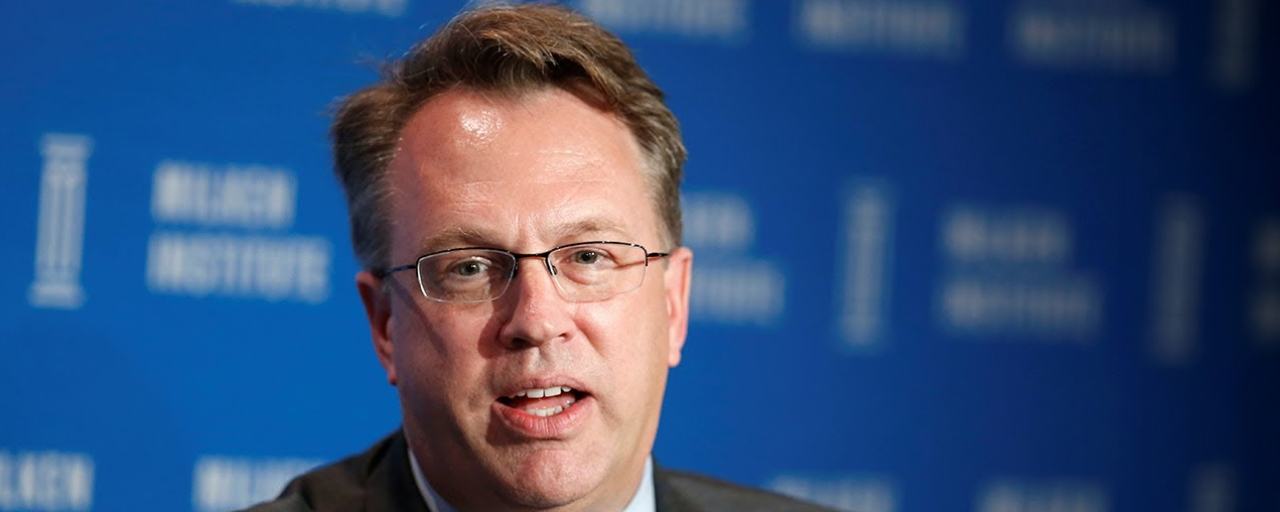

John C. Williams, presidente y director ejecutivo del Banco de la Reserva Federal de Nueva York y vicepresidente del Comité Federal de Mercado Abierto (FOMC), que ocupa un asiento de votación permanente y no rotativo en el Comité, un estatus único para la presidencia del Banco de la Reserva Federal de Nueva York, habló en la Conferencia del Mercado del Tesoro de Estados Unidos de 2026 en la ciudad de Nueva York, en declaraciones preparadas, se abstuvo por completo de la política monetaria y las perspectivas económicas, manteniendo su enfoque en la mecánica detrás de cómo la Reserva Federal realmente ejecuta la política.
Su mensaje central: a medida que evolucionan los mercados financieros, las herramientas de política de la Fed deben evolucionar con ellos. Dijo que es imperativo que el conjunto de herramientas de la Fed siga siendo adecuado para su propósito y que funcione de manera efectiva bajo todas las circunstancias; y que el trabajo de la Fed es mantenerse un paso adelante de esa evolución para que nunca haya, en sus palabras, un día nublado.
Al pasar a la estructura del mercado, Williams señaló la estrecha supervisión de la Fed sobre la creciente proporción del repo negociado con compensación centralizada y lo que ese cambio significa tanto para el funcionamiento del mercado como para la implementación de la política.
Sobre las reservas, fue directo: si la demanda subyacente cambia debido a cambios regulatorios o estructurales, la Fed lo reflejará con un ajuste correspondiente en el suministro de reservas con el paso del tiempo. Ese enfoque encaja dentro del marco de reservas amplias, que explicó que permite un control efectivo de la tasa de interés al tiempo que minimiza el costo de oportunidad de mantener reservas, un costo que recalcó que no debería existir en absoluto.
Fue igualmente directo sobre el control de las tasas en sí: lo calificó como fundamental y como una responsabilidad esencial de la Fed, y señaló el sólido historial del sistema actual al entregarlo mientras apoyaba el funcionamiento fluido de los mercados. La Fed, agregó, necesita permanecer activa en los mercados que más importan para la transmisión de la política.
Para cerrar sus comentarios, Williams se adentró en un terreno más reciente: las stablecoins y las finanzas tokenizadas. La Fed debe seguir estudiando su desarrollo, identificar las posibles implicaciones y mantenerse activamente involucrada a medida que los mercados sigan cambiando. Cerró con una nota de colaboración y recalcó la importancia de la cooperación continua entre los sectores público y privado a medida que evolucionan el mercado de Tesoro y su infraestructura de apoyo, y dejó una frase memorable para dejarlo claro: cuando el público y el sector privado trabajan lado a lado con determinación hacia un objetivo común, dijo, pueden mover montañas.
Citas clave:
Implementación de la Política Monetaria y Evolución del Mercado
Es imperativo que, a medida que evolucionan los mercados financieros, la Fed cuente con herramientas de política que sean adecuadas para su propósito y estén bien diseñadas para funcionar de manera efectiva bajo todas las circunstancias.
La Reserva Federal ajustará su estrategia de implementación de la política monetaria cuando sea necesario, a medida que evolucionen los mercados financieros y las condiciones del mercado.
El papel de la Fed es estar preparada para la evolución de los mercados financieros para que nunca haya un día nublado.
Compensación Central y Mercados de Repo
La Reserva Federal está monitoreando el aumento del repo con compensación centralizada y sus implicaciones para el funcionamiento de los mercados financieros y la implementación de la política monetaria.
A medida que los mercados financieros avanzan hacia una mayor compensación centralizada, la Fed debe seguir monitoreando la estructura del mercado y entender cómo estos cambios afectan la implementación de la política monetaria.
Suministro de Reservas y Reservas Amplias
Si la demanda subyacente de reservas cambia debido a cambios en la regulación, la estructura del mercado u otros factores, la Reserva Federal lo reflejará con un ajuste en el suministro de reservas a lo largo del tiempo.
El marco de reservas amplias está diseñado para proporcionar un control efectivo de la tasa de interés y, al mismo tiempo, minimizar el costo de oportunidad de mantener reservas.
Control de la tasa de interés
El control efectivo de la tasa de interés es absolutamente fundamental y una responsabilidad central del Sistema de la Reserva Federal.
El sistema de control de tasas de la Fed ha sido muy eficaz para brindar control de la tasa de interés y apoyar el funcionamiento fluido de los mercados financieros.
La Reserva Federal necesita mantenerse activa en los mercados financieros que importan para la transmisión de la política monetaria.
Costo de oportunidad de las reservas
No debe haber costo de oportunidad por mantener reservas.
Un alto costo de oportunidad de mantener reservas es ineficiente y genera distorsiones que interfieren con el funcionamiento del mercado y la estabilidad.
Stablecoins, Finanzas Tokenizadas e Innovación de Mercado
La Reserva Federal debe seguir estudiando el desarrollo de stablecoins, finanzas tokenizadas y las estructuras cambiantes de los mercados financieros; identificar sus posibles implicaciones; y participar activamente en estos temas a medida que evolucionan los mercados financieros.
Mercado de Tesoro y Cooperación Público-Privada
Cuando los sectores público y privado trabajan de manera conjunta y decidida hacia un objetivo común, podemos mover montañas.
La cooperación continua entre los sectores público y privado es importante a medida que evolucionan el mercado de Tesoro de EE. UU. y su infraestructura de apoyo.
Política y Perspectivas Económicas
Williams no hizo comentarios sobre la política monetaria ni sobre las perspectivas económicas.