

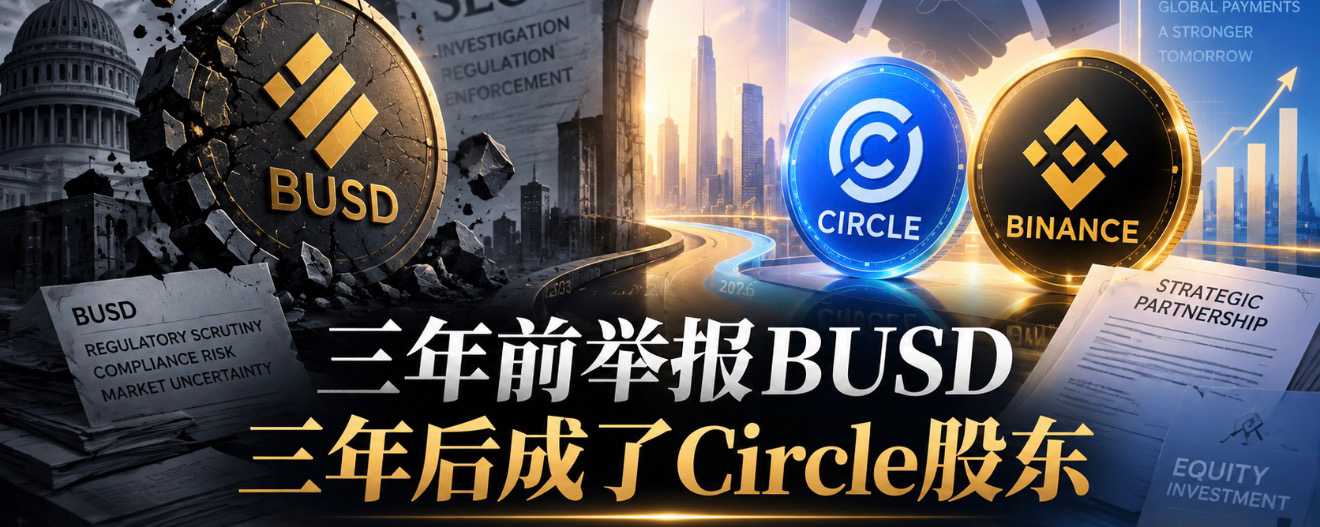
En el mundo de las criptomonedas, hay cosas que al mirar atrás, después de tres años, saben completamente distinto. En 2022, Circle informó a las autoridades reguladoras de Nueva York sobre problemas de reservas de las stablecoins relacionadas con Binance; en 2023, se le pidió a Paxos que detuviera la emisión adicional de BUSD. La stablecoin que alguna vez alcanzó un tamaño de más de 20.000 millones de dólares y ocupó el tercer lugar a nivel mundial comenzó a salir del escenario histórico. Estrictamente hablando, el cese de BUSD no puede atribuirse de manera simple a una sola denuncia de Circle; detrás hay asuntos más complejos entre Paxos, Binance y los reguladores. Pero Circle, sin lugar a dudas, fue un participante importante en aquella guerra de las stablecoins. El resultado es que, tres años después, la trama dio un giro casi nadie esperaba: Binance pagó 100 millones de dólares para suscribir 1,237 millones de acciones de Circle a 80,84 dólares por acción; al mismo tiempo, ambas partes continuaron ampliando su colaboración con USDC, y el acuerdo fue por cinco años. Tres años antes, todavía eran rivales en el sector de las stablecoins; tres años después, Binance no solo ayudó a Circle a impulsar USDC, sino que además se sentó directamente en el asiento de accionista de Circle.
Creo que lo más digno de mirar aquí no es esa típica anécdota empresarial de “en el mundo de las monedas no hay enemigos eternos”, sino que la comprensión de Binance sobre este negocio de las stablecoins podría haber cambiado. En aquellos tiempos, BUSD era una idea muy típica de Binance: el exchange es mío, el usuario es mío, la cartera es mía; entonces, la stablecoin también debería ser mía. Si BUSD hubiera podido seguir creciendo, Binance habría formado un cierre comercial muy bonito: los usuarios entran en Binance, operan en Binance y al final dejan sus activos dentro de BUSD; la puerta de entrada, la liquidez y las herramientas de liquidación quedarían todas en sus manos. Ese, claro, es el modelo comercial ideal, pero la experiencia posterior de BUSD hizo que todos vieran algo: en la superficie, las stablecoins son un producto de Crypto; en el fondo, cada vez se parecen más a las finanzas tradicionales. El verdadero umbral no es emitir un Token, sino tener cuentas bancarias, reservas de dólares, bonos del Tesoro, auditorías, prevención de lavado de dinero, licencias y relaciones regulatorias. Ese tipo de cosas no es precisamente lo más fuerte de un exchange de cripto.
Circle es justo lo contrario. Lo más valioso de Circle no es solo la marca USDC, sino que ya ha construido el puente que conecta el sistema financiero tradicional de EE. UU. con el mundo de la blockchain. Puede resolver los problemas de emisión, reservas y cumplimiento, pero le falta de forma natural el tipo de canal de entrada “nativo” de cripto que tiene Binance. Binance tiene usuarios globales, exchange, carteras y liquidez; Circle tiene el sistema de dólares y la capacidad de emitir cumpliendo. En realidad, las dos empresas representan una relación complementaria muy típica. Por eso, el modelo de hoy ya se ha convertido en: Circle se encarga de “crear el dinero”, y Binance se encarga de “llevar el dinero hasta los usuarios”. Circle paga incentivos de acuerdo con el tamaño de su tenencia y promoción de USDC dentro del ecosistema de Binance; y Binance, a través de su plataforma, amplía continuamente el uso de USDC. Esto se parece un poco a cómo, en las finanzas tradicionales, las gestoras de activos y los súper canales: el producto no necesariamente tiene que ser emitido por uno mismo; mientras el cliente y la puerta de entrada estén bajo tu control, igual puedes hacer un negocio muy bueno.
Lo más interesante aún es que en esta ocasión Binance también compró acciones de Circle. Yo más bien siento que este modelo podría ser más inteligente que cuando Binance intentó hacerlo todo por su cuenta con BUSD. En vez de emitir su propia stablecoin y cargar con todo el peso de la regulación, las reservas y los riesgos bancarios, ahora Circle se encarga de esos asuntos complejos, y Binance solo necesita hacer bien lo que mejor sabe: el flujo y la distribución. Por un lado, Binance ayuda a promocionar USDC con Circle y gana incentivos por canales; y al mismo tiempo, también tiene acciones de Circle. Cuanto más grande sea USDC, más grande es el negocio de distribución de Binance; cuanto más grande sea el negocio de Circle, más valiosas deberían volverse, en teoría, sus acciones. Antes, la lógica de Binance era: “la stablecoin debe ser mía”; ahora se parece más a: “no importa demasiado quién emite la stablecoin; lo importante es que la puerta de entrada esté aquí, y además tengo acciones del emisor”. No hace falta poseer la moneda en sí; basta con controlar la entrada de la moneda al mundo del usuario. Esto en realidad es una actualización estratégica bastante evidente.
Entonces, ahora que vuelvo a mirar el final de BUSD, me parece más bien que quizá no fue solo un fracaso dentro de la estrategia de stablecoins de Binance. En cierto sentido, pudo haber obligado a Binance a abandonar su obsesión por hacerlo “todo por sí mismo” y a moverse hacia un modelo más parecido al de los grandes conglomerados financieros tradicionales: controlar al cliente, controlar los canales, controlar la liquidez; y luego invertir y vincular la infraestructura financiera más importante. Circle también. Parte del sistema bancario de EE. UU. y de los bonos del Tesoro de EE. UU. para llevar el dólar a la cadena; Binance, en cambio, parte de un exchange cripto y va paso a paso hacia la cartera, los pagos, RWA, acciones y stablecoins. Dos empresas que nacieron en mundos completamente distintos, pero que al final se van acercando cada vez más al mismo punto final: las finanzas en la cadena.
Hace tres años, Circle denunció los problemas de stablecoins de Binance; tres años después, Binance se convirtió en accionista de Circle. Lo verdaderamente interesante aquí está precisamente en eso. El desenlace final de Crypto quizá no sea derrocar a las finanzas tradicionales, ni que las finanzas tradicionales se “traguen” a Crypto; sino que ambos lados se transformen mutuamente una y otra vez, hasta crear al final un nuevo sistema financiero que antes no existía. BUSD desapareció, pero la ambición de Binance por las stablecoins no desapareció. Solo cambió de forma.
Antes se emitía la moneda uno mismo; ahora se controla la entrada y se mantiene la propiedad de la empresa que emite la moneda.
Desde el punto de vista comercial, tal vez sea incluso más inteligente.