【CJ 做市笔记 05/14】
La pérdida impermanente no se puede juzgar solo con una frase: «la volatilidad es muy grande». Antes de entrar, al menos hay que saber qué pasará con la posición cuando el precio llegue al borde del rango.
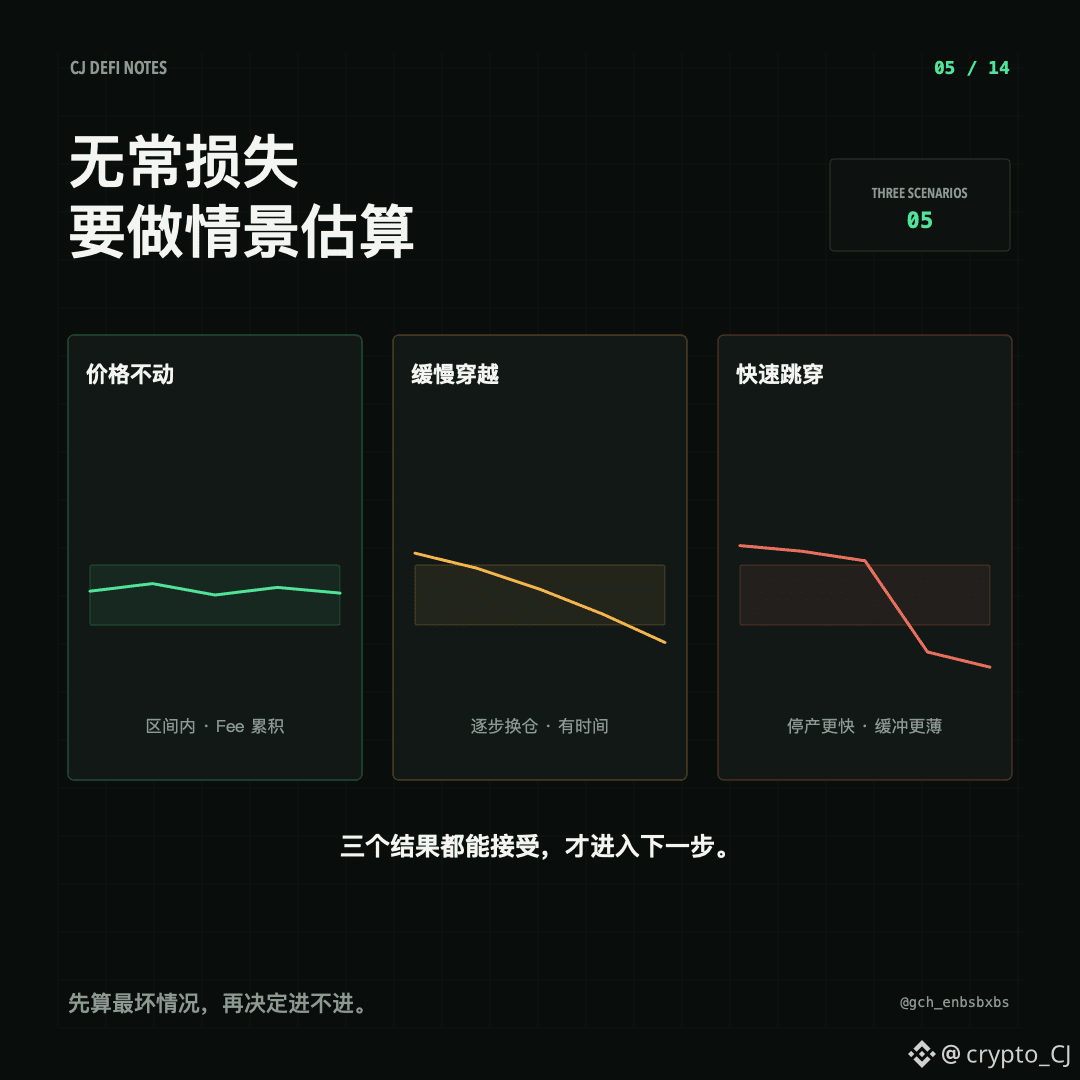
Un LP de un solo lado puede hacer primero una estimación por escenarios. Si el precio permanece dentro del rango, la posición seguirá ejecutándose y generará comisiones (Fee); si el precio atraviesa lentamente todo el rango, el capital se irá convirtiendo gradualmente en otro activo; si el precio salta de repente fuera del rango, el tiempo de acumulación de comisiones será más corto y, por lo general, el resultado será peor. Lo que realmente se debe comparar es: ¿cuánto tiempo se espera que el rango pueda sostenerse? y, en ese periodo, ¿cuánta Fee se puede recibir?
Antes usaba un cálculo rápido aproximado: bajo la configuración de un solo lado de entonces, después de que el rango cayera un 10% por debajo, correspondía aproximadamente a una pérdida estática del 5%. Ese número sirve para ayudar a entender, pero no es una fórmula que se aplique a todos los protocolos, curvas de precios y direcciones de posición. Antes de bajar una posición en serio, hay que calcularlo según el protocolo específico; no se pueden aplicar directamente valores empíricos a cualquier pool.
Me interesan sobre todo tres escenarios: el precio no se mueve, cae atravesando lentamente el rango, o lo atraviesa saltando rápidamente. Con cualquiera de los tres resultados se puede estar bien; entonces se considera entrar. Si solo miras el escenario más favorable, lo que se calcula no es el riesgo, sino un deseo.
Siguiente entrega: ¿debería el rango ser un poco más estrecho o un poco más ancho?
#DeFi #无常损失
La pérdida impermanente no se puede juzgar solo con una frase: «la volatilidad es muy grande». Antes de entrar, al menos hay que saber qué pasará con la posición cuando el precio llegue al borde del rango.
Un LP de un solo lado puede hacer primero una estimación por escenarios. Si el precio permanece dentro del rango, la posición seguirá ejecutándose y generará comisiones (Fee); si el precio atraviesa lentamente todo el rango, el capital se irá convirtiendo gradualmente en otro activo; si el precio salta de repente fuera del rango, el tiempo de acumulación de comisiones será más corto y, por lo general, el resultado será peor. Lo que realmente se debe comparar es: ¿cuánto tiempo se espera que el rango pueda sostenerse? y, en ese periodo, ¿cuánta Fee se puede recibir?
Antes usaba un cálculo rápido aproximado: bajo la configuración de un solo lado de entonces, después de que el rango cayera un 10% por debajo, correspondía aproximadamente a una pérdida estática del 5%. Ese número sirve para ayudar a entender, pero no es una fórmula que se aplique a todos los protocolos, curvas de precios y direcciones de posición. Antes de bajar una posición en serio, hay que calcularlo según el protocolo específico; no se pueden aplicar directamente valores empíricos a cualquier pool.
Me interesan sobre todo tres escenarios: el precio no se mueve, cae atravesando lentamente el rango, o lo atraviesa saltando rápidamente. Con cualquiera de los tres resultados se puede estar bien; entonces se considera entrar. Si solo miras el escenario más favorable, lo que se calcula no es el riesgo, sino un deseo.
Siguiente entrega: ¿debería el rango ser un poco más estrecho o un poco más ancho?
#DeFi #无常损失