
La historia de la IA sigue avanzando a toda velocidad.
Están saliendo nuevos chips, los centros de datos están creciendo, y las empresas siguen invirtiendo cantidades enormes de dinero en capacidad de cómputo.
Pero últimamente he estado pensando en una pregunta un poco diferente.
¿Qué pasa después de que se gasta todo ese dinero?
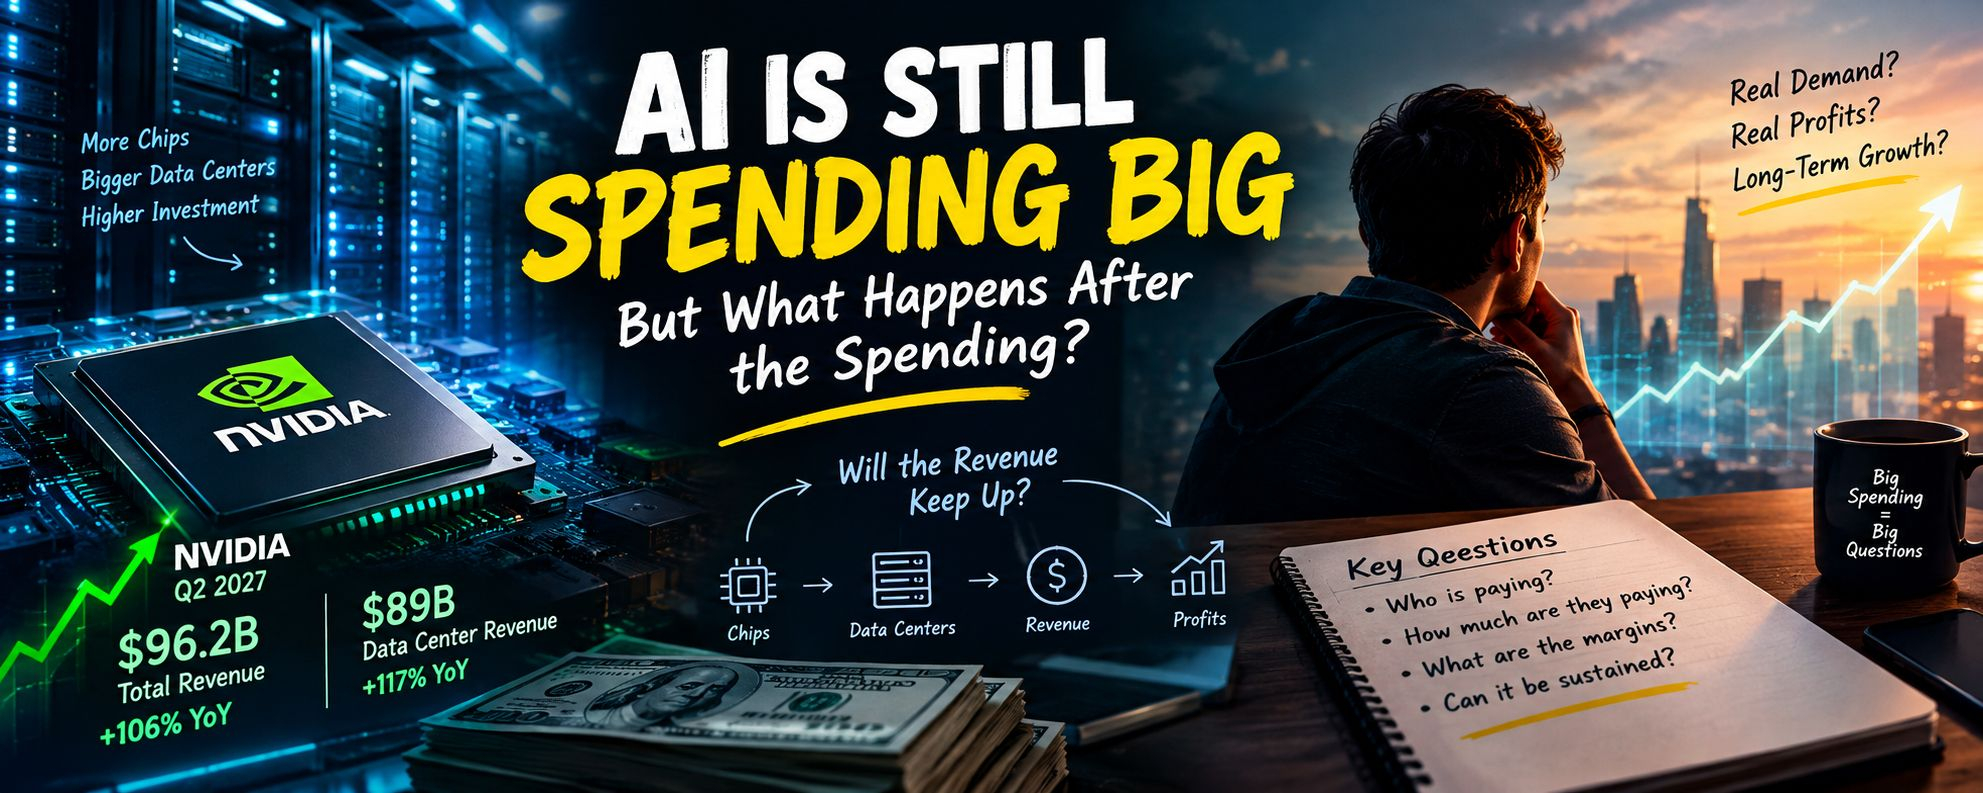
No hay realmente ninguna duda de que la demanda de cómputo con IA es fuerte ahora mismo. Las cifras más recientes de NVIDIA lo dejan bastante claro. La compañía reportó $96.2 mil millones en ingresos para el segundo trimestre fiscal de 2027, mientras que su negocio de Data Center generó $89 mil millones, un 117% más que el año anterior. NVIDIA también espera alrededor de $108 mil millones en ingresos para el próximo trimestre.
Ese es un nivel de crecimiento notable.
Pero una fuerte demanda de chips es solo una parte de la historia.
Alguien tiene que pagar por esos chips.
Alguien tiene que mantener esos centros de datos ocupados.
Y eventualmente, las empresas que usan toda esa potencia de cómputo necesitan generar suficiente dinero con la IA para justificar lo que están gastando.
Esa es la parte que me resulta más interesante ahora.
Toma las empresas de infraestructura de IA.
Algunas de ellas ven un crecimiento de ingresos muy rápido, pero los costos involucrados son enormes. Nscale, por ejemplo, reportó 140,6 millones de dólares de ingresos durante la primera mitad de 2026, mientras que también registraba una pérdida neta de aproximadamente 1,02 mil millones de dólares.
No creo que una gran pérdida signifique automáticamente que el negocio sea malo.
Construir infraestructura de IA es caro, y las empresas claramente están gastando por delante de donde están hoy porque esperan que la demanda siga creciendo.
Aun así, cifras como esas me hacen detenerme y pensar.
Si una empresa tiene que gastar varios dólares hoy para crear un dólar de ingresos futuros, ¿cuánto tiempo puede seguir funcionando ese modelo?
Quizá la respuesta es que la demanda de IA se vuelve tan grande que la economía mejora con la escala.
Tal vez una inferencia más barata, una mejor utilización del hardware y más clientes empresariales terminen cambiando la ecuación.
O quizá parte del gasto de hoy termine siendo demasiado agresivo.
Simplemente aún no lo sabemos.
Y creo que esa incertidumbre es importante.
Lo mismo está pasando con las empresas de semiconductores más grandes.
AMD recientemente superó el hito de los 1 billón de dólares de capitalización de mercado mientras las acciones relacionadas con la IA subían. La emoción por la infraestructura de IA sigue claramente siendo fuerte.
Pero hay una diferencia interesante entre una empresa que se beneficia de una tendencia industrial poderosa y una acción con un precio atractivo.
Son dos preguntas diferentes.
Un negocio puede tener un crecimiento excelente y, aun así, tener un precio de la acción que ya asume muchísimas buenas noticias.
Por eso estoy prestando más atención a las ganancias y al flujo de caja que antes en el ciclo de la IA.
Quiero ver si las empresas pueden convertir toda esta demanda en algo que dure.
No solo otro trimestre de pedidos sólidos.
No solo otro anuncio grande de centros de datos.
Quiero decir clientes reales, ingresos recurrentes, mejora de los márgenes y, eventualmente, un flujo de caja libre más fuerte.
También hay otro lado.
La cantidad de capital que se está destinando a la IA se está volviendo tan grande que el financiamiento en sí mismo está convirtiéndose en parte de la historia. Reuters informó recientemente sobre grandes acuerdos de financiamiento que respaldan proyectos de infraestructura de IA, incluidos un préstamo de 22 mil millones de dólares vinculado a Crux, un venture de nube que involucra a Blackstone y Alphabet.
Eso no necesariamente me preocupa por sí solo.
Los grandes proyectos de infraestructura siempre han requerido financiamiento.
Pero cuando una industria empieza a necesitar cantidades enormes de capital externo, creo que se vuelve aún más importante entender los retornos que se espera que produzcan esas inversiones.
En realidad, ahí es donde estoy con la IA ahora.
No estoy cuestionando si la tecnología tiene demanda.
Obviamente.
Me interesa más cuánto del gasto de hoy terminará convirtiéndose en beneficios duraderos.
Porque si la IA realmente ayuda a las empresas a recortar costos, crear nuevos productos y aumentar la productividad, entonces este ciclo de inversión podría continuar durante mucho tiempo.
Pero si la infraestructura sigue expandiéndose mucho más rápido que las aplicaciones rentables de IA, los inversores podrían volverse eventualmente más selectivos.
Y eso podría cambiar el mercado bastante.
Mi opinión
Sigo siendo optimista sobre el crecimiento a largo plazo de la IA.
Pero me interesa menos simplemente encontrar la próxima acción conectada con el tema de la IA.
Prefiero entender el negocio que hay detrás.
¿Quién paga?
¿Cuánto les están pagando?
¿Qué tan caro es atenderlos?
Y después de todos esos costos, ¿cuánto dinero queda realmente?
Esas preguntas no son tan emocionantes como otro titular de ingresos récord.
Pero creo que podrían volverse mucho más importantes a medida que la industria de la IA crezca.
Para mí, el siguiente capítulo de la historia de la IA va a tratar de economía, no de emoción.
🟢 Alcista: La adopción de IA sigue extendiéndose y la demanda de computación sigue creciendo
🔴 Bajista: El gasto se adelanta a los ingresos y las ganancias necesarios para sostenerlo
⚖️ Mi visión: Positivo sobre la adopción de IA, pero selectivo con las empresas y las valoraciones asociadas
La tecnología avanza rápido.
Ahora estoy vigilando para ver si el dinero puede mantenerse al ritmo.