🚨 $NVDA — este gráfico muestra exactamente por qué Nvidia sigue siendo la apuesta más pura en infraestructura de IA.
Mira la mezcla de ingresos.
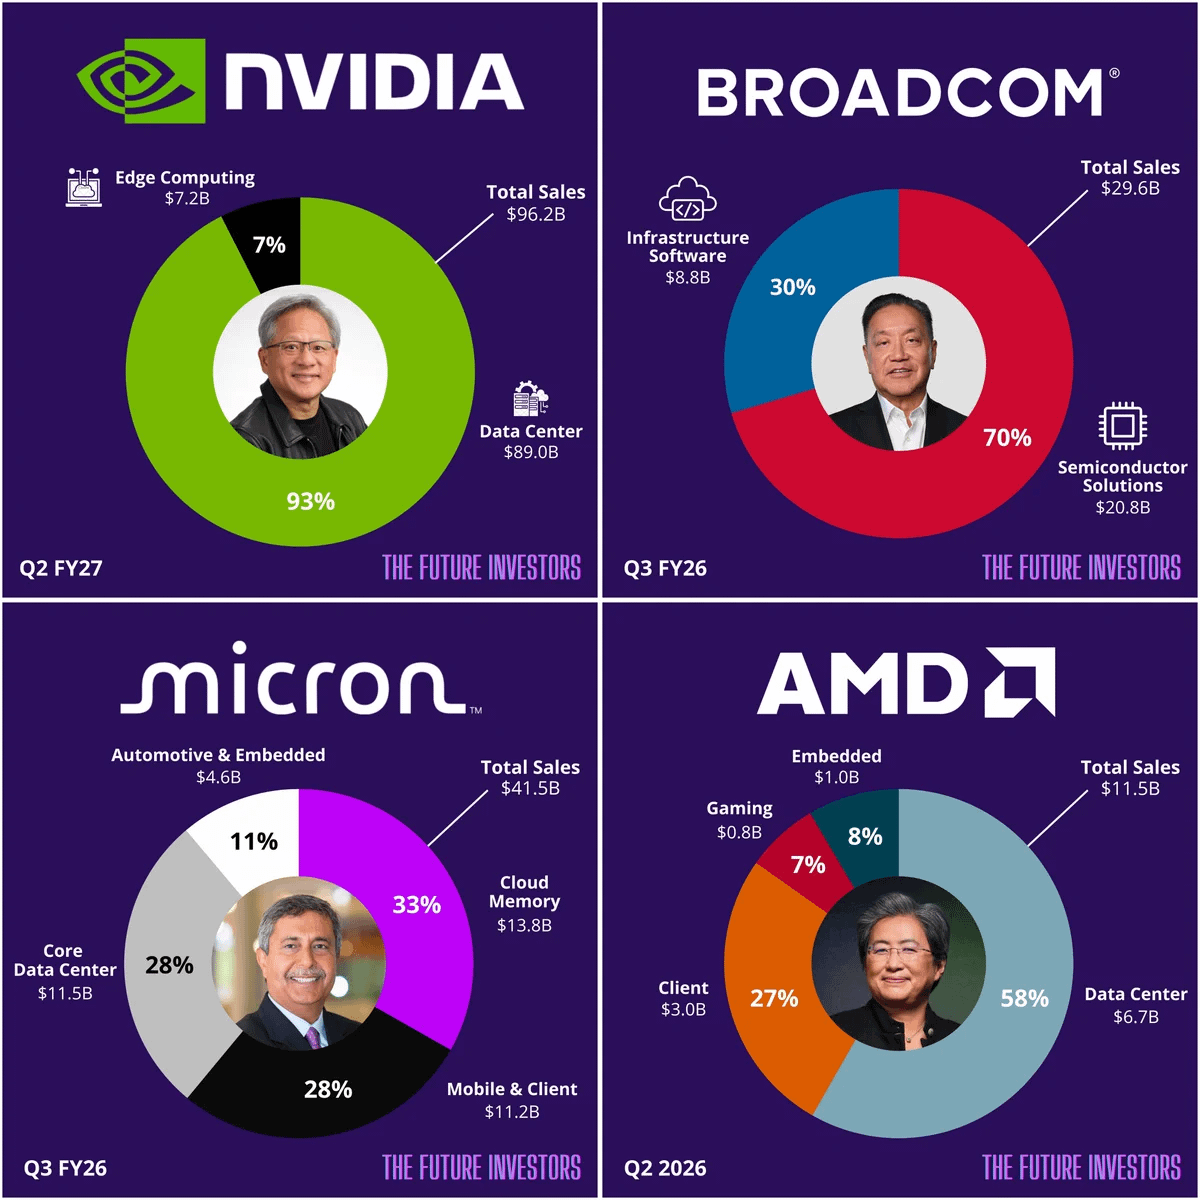
Nvidia genera aproximadamente el 93% de las ventas que se muestran aquí desde Data Center, en comparación con:
Broadcom: ~70% desde soluciones de semiconductores
$AMD : ~58% desde Data Center
Micron ($MU ): ~33% desde Cloud Memory
Esa concentración te dice una cosa muy clara:
Cuando el gasto en infraestructura de IA se acelera, NVDA lo siente primero — y normalmente con más fuerza.
Este es el detonante real:
El capex de IA sube → los hiperescaladores compran más GPU → crece la facturación de data-center → aumenta la sensibilidad de las ganancias de Nvidia.
Por eso NVDA sigue cotizando de forma distinta al resto de semiconductores.
Broadcom tiene diversificación.
AMD tiene exposición a clientes + gaming.
Micron tiene exposición al ciclo de la memoria.
Pero Nvidia sigue siendo la apuesta más directa a la demanda de cómputo de IA en sí.
DETONANTE DE LA OPERACIÓN NVDA
Señal alcista: mantener un soporte clave y recuperar la resistencia reciente con volumen
Confirmación de momentum: fortaleza del sector de semiconductores + titulares de capex de IA + guía de data-center que se mantiene sólida
Riesgo: cualquier desaceleración en el gasto de los hiperescaladores o una demanda de infraestructura de IA más débil de lo esperado
El gráfico básicamente está diciendo:
Si el ciclo de gasto en IA sigue expandiéndose, NVDA todavía tiene la exposición más limpia a esa temática.
Y en un mercado de momentum, el líder suele ser el primero en comprarse.
¿Preferirías perseguir los nombres de chips más diversificados… o operar la compañía con el 93% de esta mezcla de ingresos ligada a Data Center? 👀
#XRPRises8% #AppleGoogleSeekStablecoinTokenizedDepositTalent #NvidiaToBuyAnother$1.5BSBEnergySharesPreIPO #NEARRisesNearly80%InAWeek #CircleLaunchesInstitutionalBTCBackedBorrowing
Mira la mezcla de ingresos.
Nvidia genera aproximadamente el 93% de las ventas que se muestran aquí desde Data Center, en comparación con:
Broadcom: ~70% desde soluciones de semiconductores
$AMD : ~58% desde Data Center
Micron ($MU ): ~33% desde Cloud Memory
Esa concentración te dice una cosa muy clara:
Cuando el gasto en infraestructura de IA se acelera, NVDA lo siente primero — y normalmente con más fuerza.
Este es el detonante real:
El capex de IA sube → los hiperescaladores compran más GPU → crece la facturación de data-center → aumenta la sensibilidad de las ganancias de Nvidia.
Por eso NVDA sigue cotizando de forma distinta al resto de semiconductores.
Broadcom tiene diversificación.
AMD tiene exposición a clientes + gaming.
Micron tiene exposición al ciclo de la memoria.
Pero Nvidia sigue siendo la apuesta más directa a la demanda de cómputo de IA en sí.
DETONANTE DE LA OPERACIÓN NVDA
Señal alcista: mantener un soporte clave y recuperar la resistencia reciente con volumen
Confirmación de momentum: fortaleza del sector de semiconductores + titulares de capex de IA + guía de data-center que se mantiene sólida
Riesgo: cualquier desaceleración en el gasto de los hiperescaladores o una demanda de infraestructura de IA más débil de lo esperado
El gráfico básicamente está diciendo:
Si el ciclo de gasto en IA sigue expandiéndose, NVDA todavía tiene la exposición más limpia a esa temática.
Y en un mercado de momentum, el líder suele ser el primero en comprarse.
¿Preferirías perseguir los nombres de chips más diversificados… o operar la compañía con el 93% de esta mezcla de ingresos ligada a Data Center? 👀
#XRPRises8% #AppleGoogleSeekStablecoinTokenizedDepositTalent #NvidiaToBuyAnother$1.5BSBEnergySharesPreIPO #NEARRisesNearly80%InAWeek #CircleLaunchesInstitutionalBTCBackedBorrowing