

La IA de hoy y la IA del futuro
Si se divide la cadena de la industria de la IA en equipos de la parte superior, proveedores de la nube de la parte intermedia y empresas de modelos de gran tamaño, y en aplicaciones en la parte inferior. Actualmente, casi toda la ganancia de la cadena de suministro se concentra en la parte superior: solo $NVIDIA (NVDA.US)$ más cuatro grandes fabricantes de almacenamiento se llevan casi el 70% de las ganancias de la industria.
Este modo de distribución de beneficios muestra las características típicas de la etapa inicial del desarrollo de una nueva revolución tecnológica, pero pensemos: en el futuro, el punto de cobro de la industria de la IA no será la empresa de la nube, sino una aplicación en la parte inferior; ¿seguirá siendo así en la distribución de beneficios?
Tomando como ejemplo la industria de Internet madura, la proporción aproximada de la distribución del beneficio económico es:
Equipos / tecnología aguas arriba: ~20%–30%
Red intermedia / nube / operadores: ~10%–20%
Plataformas y aplicaciones aguas abajo: ~50%–70%
Es muy evidente que cuanto más cerca se esté de la entrada hacia el usuario, mayor es la distribución de beneficios.
El gran capex reciente de los proveedores de nube, en esencia, adelanta parte de las futuras ganancias de los proveedores de nube hacia hoy, convirtiéndolas en las ganancias de las empresas de hardware aguas arriba. Y los ingresos futuros de la industria de la IA se canalizarán principalmente hacia las aplicaciones de la parte inferior y hacia los proveedores de nube.
A medida que se desacelera la tasa de crecimiento del capex y que crece la propia IA, la distribución de beneficios de toda la cadena industrial se irá acercando cada vez más a la de una industria madura de internet, concentrándose cada vez más en los proveedores de nube de la parte media y en las aplicaciones de la parte inferior.
En este momento, la capitalización total del ecosistema de IA en EE. UU. es de aproximadamente 2,5 billones de dólares. De ese total, la parte superior (incluyendo chips de cómputo, equipos de semiconductores, almacenamiento y equipos de comunicaciones) representa 47%; los proveedores de nube de la parte media representan 50%; y las aplicaciones de la parte inferior solo 3%. Hay un espacio enorme.
Si estás invirtiendo en IA de este año, entonces, por supuesto, deberías seguir invirtiendo en cómputo. Pero si estás invirtiendo en el futuro de la IA, sin duda deberías enfocarte más en aplicaciones aguas abajo. En los últimos tres años, en la parte superior surgieron muchas acciones con potencial de multiplicarse por varias decenas; pero al terminar el pico de capex, la distribución de beneficios queda más en la parte media y baja, y es más probable que aparezcan acciones que se multipliquen por diez.
Antes, siempre sentía que la incertidumbre de las aplicaciones de IA era demasiado alta. En realidad, era porque el tamaño de los ingresos de IA nativa en el país todavía era demasiado pequeño; pero en EE. UU. es distinto. Ya han aparecido varias rutas claras para aplicaciones de IA, y surgió un grupo de empresas con gran valor para inversión. En este artículo, me enfoco como ejemplo en compañías cotizadas en EE. UU. del sector de aplicaciones de IA y resumo algunas direcciones clave.
El cómputo se mira por el ciclo de bonanza; las aplicaciones, por el modelo de negocio
Las aplicaciones de IA no son un solo segmento homogéneo. En 2026 se producirá una diferenciación extremadamente intensa internamente: el software de infraestructura impulsado por la carga de trabajo de la IA (incluyendo plataformas de datos, observabilidad y seguridad) se disparará por encima del resto. “Comprar software de infraestructura y limitar la exposición a SaaS” se convierte en una estrategia de consenso para las inversiones en software en EE. UU.
Pero no todas las valoraciones de SaaS se pueden “matar” por completo. Viendo el informe del semestre, muchos valores de software tienen un crecimiento rápido de ingresos por IA; al mismo tiempo, también hay muchas compañías de infraestructura de software con valoraciones muy altas.
El ciclo del cómputo lo marca la salud del mercado; el de las aplicaciones, el modelo de negocio. Hay tres variables clave para juzgar la calidad de un segmento específico:
1. Modelo de cobro: cobro por uso/consumo; naturalmente correlacionado con la carga de trabajo de la IA. Puede compensar el riesgo de la reducción de puestos, mientras que un modelo puramente por puestos queda bajo presión.
2. Posición en la cadena de ejecución con IA de la empresa: quien controle los datos críticos, permisos y puertas de entrada al flujo de trabajo, tiene la expectativa de reevaluarse desde software de aplicaciones hacia infraestructura empresarial de IA;
3. Si los ingresos por IA son incrementales: el mercado paga solo por métricas rastreables de ARR/ACV de IA y cargas de trabajo, y no por una “estrategia de IA”.
Partiendo de estos tres criterios, las aplicaciones de IA pueden dividirse en siete segmentos en tres niveles.
Primera clase: plataforma de datos
Supongamos que ahora hay una gran empresa de comercio electrónico que decide AII in AI; en adelante, contratando lo menos posible, que los agentes de IA administren esta compañía.
Esto no se resuelve solo creando entradas para algunos agentes: el primer paso, que todas las empresas deben dar, es construir una plataforma de datos de IA. Para que la IA tome decisiones y ejecute acciones, primero debe saber qué pasó en el pasado en la empresa y qué está ocurriendo ahora.
Antes, los ejecutores del negocio eran empleados, así que los datos podían estar dispersos en muchos lugares: los datos de clientes en CRM; los pedidos en bases de datos de comercio electrónico; inventario y datos financieros en ERP; los registros de atención al cliente en el sistema de atención; la información de productos en PIM; los datos de publicidad en Meta y Google; los datos de empleados en el sistema de RR. HH.; las actas de reuniones en los ordenadores y correos de cada persona. Además, todavía hay más datos en el cerebro de los empleados y en sus registros de chat (si se trata de empresas chinas)…
En la ejecución, luego los empleados, desde distintos canales, buscan y consolidan esos datos. Por ejemplo, si el jefe pregunta “por qué cayeron las utilidades en la región de Shanghái en los últimos tres meses”, puedes iniciar sesión en distintos sistemas para mirar; si no lo sabes, preguntas a un compañero y solo entonces puedes analizar.
Igualmente, un agente verdaderamente funcional debe conocer al mismo tiempo todos los datos anteriores. Sin datos, la IA solo sería un empleado de outsourcing muy inteligente, pero que no sabe lo que está pasando en la empresa.
Así que, el primer paso en la transformación con IA es convertir toda la información de la empresa en datos que la IA pueda entender, consultar y utilizar; cuanto más, mejor: migración de datos.
En el futuro, cada reunión de un proyecto, cada comunicación entre compañeros e incluso cada frase que diga un empleado en sus chats se registrará y digitalizará de forma sincronizada; se convertirá en datos de análisis y en material de entrenamiento para la IA. Solo así se puede garantizar que las decisiones de la IA se basen en información en tiempo real del negocio de la empresa.
En EE. UU., las mejores en hacerlo son $Snowflake (SNOW.US)$ y $MongoDB (MDB.US)$; por supuesto, también hay una empresa menos típica pero más conocida: $Palantir (PLTR.US)$.
$Snowflake (SNOW.US)$ pasó de ser un proveedor único de servicios de data warehouse a convertirse en una plataforma integral de datos de IA en la nube. Lanzó una serie de productos nativos de IA como Cortex Code y Snowflake Intelligence, simplificando la migración de datos de los clientes, impulsando el consumo del negocio central de datos y creando un fuerte motor de crecimiento.
Este tipo de empresas cobra por consumo/uso. La carga de trabajo de la IA está naturalmente correlacionada. En el informe del semestre, se muestra que la aceleración del crecimiento de los ingresos del producto se mantuvo por 3 trimestres consecutivos: el 2T alcanzó 37%. La empresa subió la guía de ingresos por producto para todo el año a 6.070 millones de dólares (+36%), validando que el “motor de consumo de plataformas núcleo impulsadas por IA” entró en su fase de materialización.
Sin embargo, la valoración de este tipo de empresas también es extremadamente alta: SNOW tiene casi 20x de PS y una capitalización de cerca de 120.000 millones de dólares. Incluye expectativas futuras más elevadas. La duda del mercado está en su relación de cooperación y competencia con gigantes de la nube como AWS, Microsoft y Google.
Segunda clase: Observabilidad
Cuando el negocio de esta empresa es cada vez más asumido por la IA, la compañía descubre un problema serio: no sabe exactamente qué está haciendo la IA. ¿Los tokens consumidos valen realmente la pena? ¿Qué partes del negocio se pueden optimizar?
Antes, la empresa tenía un sistema completo para registrar, evaluar y valorar el trabajo de los empleados; el caso más típico es la gestión KPI. Aunque hay muchas evaluaciones negativas, eso permite que una empresa de decenas de miles de personas opere automáticamente según procesos. Pero el trabajo con IA es una “caja negra”: la IA también puede “ir a la suya” y hacer “trabajo inútil”. Además, sus flujos de trabajo pueden ser completamente diferentes a los de los humanos. Los KPI tradicionales dejarán de funcionar; por eso, los empleados deben ver continuamente qué hace realmente la IA.
Este es precisamente el problema que resuelven las aplicaciones de observabilidad. Es como el área de RR. HH. para la IA: ¿puede un humano ver qué herramientas llama el agente de IA? ¿Qué API llama? ¿Cuántos Tokens consume? ¿Por qué tomó esa decisión? ¿En qué paso falla? ¿Qué agente tiene mejor rendimiento? ¿Qué agente causó la pérdida?
El representante de este negocio es $Datadog (DDOG.US)$. Puede monitorear en tiempo real indicadores de rendimiento de infraestructuras tradicionales como nubes, entornos híbridos o servidores locales, contenedores y redes de los clientes (trabajos típicos de APM). También puede ofrecer trazado distribuido a nivel de código, ayudando a los clientes a entender en profundidad cuellos de botella de rendimiento de aplicaciones y microservicios. Además, puede recolectar, procesar y analizar enormes volúmenes de datos de logs provenientes de sistemas y aplicaciones para solucionar fallas y analizar el rendimiento.
El modelo de cobro de este tipo de aplicaciones también es por consumo. En DDOG, los ingresos del 2T aumentaron +36% y, durante cuatro trimestres consecutivos, logró acelerar el crecimiento. Además, subió de forma importante la guía de resultados para todo el año. Sin embargo, la valoración de este segmento también es muy alta, lo que hace que la cotización sea muy sensible a narrativas negativas del sector de software.
Tercera categoría: ciberseguridad
La ciberseguridad es una categoría que ya existía en la era del software tradicional, pero en la era de la IA su importancia se dispara. Porque los ataques de IA no solo atacan tu sistema, sino que la propia IA puede utilizarse como cebo para inducir hackers.
En esencia, la IA sustituye a empleados. Sus permisos son mayores que los de la mayoría de los empleados: no solo puede acceder a bases de datos, modificar datos y enviar correos, sino también ejecutar acciones de alto riesgo como transferencias de fondos; incluso puede escribir código, desplegar programas. Es como invadir directamente el cerebro de tus empleados, “subvirtiéndolos”.
Los agentes combinan capacidades de inferencia, acceso a datos y acciones, por lo que los controles de permisos, identidad, auditoría y llamadas a herramientas se convertirán en nuevos problemas de seguridad.
$Redes de ciberseguridad (LIST2570.US)$ Hay muchas empresas de este tipo; no pondré ejemplos.
Entre los tres segmentos, la ciberseguridad es el de mayor nivel. Principalmente porque tiene una alta certidumbre; además, existe un desfase entre el gasto en IA y el gasto en ciberseguridad impulsada por IA, lo que hará que las expectativas de crecimiento de ingresos sean intensas en el futuro.
Estas tres categorías—servicios de datos, previsibilidad y ciberseguridad—se pueden resumir como infraestructura digital de aplicaciones de IA. Serán el “trío imprescindible” para que cualquier empresa implemente su estrategia de IA en el futuro: el gasto tiene componentes tanto anticipados como continuos, por lo que en aplicaciones es donde primero explota.
Sobre estas tres clases de infraestructura digital se construyen aplicaciones de la “capa de ejecución”, es decir, las interfaces de trabajo de la empresa. Las divido en dos tipos: una es la de diversas plataformas de Workflow / Agentes, y la otra es la de programación con IA.
Cuarta categoría: plataforma de Workflow/Agentes
Con datos y permisos, ¿cómo trabaja realmente el agente de esta empresa de comercio electrónico?
Ahora existen dos tipos de soluciones: el primer tipo, sobre la base de flujos de trabajo existentes, utiliza agentes de IA junto con diversos softwares sectoriales para trabajar, y se denomina “plataforma de Workflow / Agentes”.
Por ejemplo, esta empresa de comercio electrónico procesa devoluciones de clientes: en el flujo tradicional, el equipo de atención revisa, consulta pedidos, determina la causa, verifica inventario, realiza reembolsos, gestiona logística, notifica al almacén, etc. Cada paso lo realiza una persona usando software.
En el modo de “plataforma de Workflow / Agentes”, los procesos siguen siendo los mismos; simplemente se encargan de ellos de forma automática los Customer Agent especializados.
Con este modelo, además del propio gran modelo, lo más importante es cómo incrustar de manera razonable las llamadas a herramientas, permisos y aprobaciones manuales dentro del flujo de trabajo original. El reto está en la colaboración entre los empleados y el agente.
Por lo tanto, este tipo de compañías son, en esencia, empresas de software que han hecho la transición. Por ejemplo: $Salesforce (CRM.US)$ , $ServiceNow (NOW.US)$ , $Microsoft (MSFT.US)$, etc. El modelo de cobro también adopta una modalidad doble: “puestos + cobro por Token”.
Pero precisamente por eso, este tipo de proveedores de aplicaciones no nativas de IA también recibe mucha duda. Principalmente por dos razones: primero, si su crecimiento del negocio está realmente impulsado por la IA o no; segundo, el modelo de cobro: ¿el aumento de ingresos por cargos de tráfico adicional puede compensar la caída de los cargos tradicionales por puestos?
Empresas con una transformación más agresiva, como $ServiceNow (NOW.US)$: ahora incluso posiciona su plataforma como infraestructura empresarial de IA que conecta datos, flujos de trabajo y agentes de IA. Su plataforma puede conectar datos externos como $SAP SE (SAP.US)$ , $Salesforce (CRM.US)$ y $Snowflake (SNOW.US)$, Databricks, etc.
Si “Workflow / plataforma de agentes” es el modelo para impulsar software tradicional mediante IA, entonces “programación con IA” es, en esencia, crear ahora un programa para realizar el trabajo.
Quinta categoría: programación con IA
En realidad, este es el primer escenario B2B que los grandes modelos logran hacer funcionar de forma sólida, lo que provocó una escalada frenética del ARR en la primera mitad del año.
En el concepto, el agente de IA llamaría software existente. Pero en la práctica, gran parte del software no tiene interfaces; y justo lo que más se le da bien a un gran modelo es escribir programas. Ante este tipo de problema, mejor escribir un programa propio para resolverlo. Así es como el gran modelo evoluciona desde el autocompletado de código, pasando por la programación conversacional, hasta los agentes de programación.
Este tipo incluye tanto GitHub Copilot como Cursor, además de Claude Code y Codex, presentados por laboratorios de modelos grandes.
Prefiero separar la programación con IA de las funciones del software tradicional y de los grandes modelos. Si de verdad quieres usar IA para transformar una empresa, hay que salir por completo del flujo de trabajo existente: crear tus propias “herramientas de producción”, rompiendo la frontera entre el trabajador y la herramienta de producción, para realmente mejorar la eficiencia del trabajo y, así, crear una empresa de valoración de billón como Anthropic.
Este tipo de software ya ha pasado completamente de cobrar por puestos a cobrar por Tokens, entrando directamente en la capa de aplicaciones y compitiendo de forma directa con lo anterior de “plataforma de Workflow / Agentes”. Con mucha probabilidad, el modelo de trabajo principal de IA del futuro nacerá aquí y podría originar acciones que se multipliquen por diez.
Sexta categoría: industria vertical y publicidad con IA
En las primeras cinco categorías de aplicaciones de IA, todo apunta a infraestructura y herramientas de producción dentro de escenarios generales de trabajo. Y la sexta categoría se dirige a algunos escenarios comerciales específicos. Los modelos grandes generales suelen no poder cumplir los requisitos de cumplimiento y precisión de industrias concretas; por eso, las empresas de software vertical tienen una “fosa” defensiva más profunda.
Este tipo de “aplicaciones de IA”, en realidad, se sitúa encima de las primeras cinco capas. La más madura hoy es la IA de anuncios de $Meta Platforms (META.US)$ / $Google-A (GOOGL.US)$ / $Applovin (APP.US)$.
La publicidad fue el primer escenario de comercialización en aterrizar para la IA: al aumentar el tiempo de uso del usuario, la tasa de conversión dirigida y el CTR creativo, la IA impulsa el alza de eCPM/ROAS.
Los ingresos por publicidad de Meta FY26Q1 aumentaron 33%. Afirma que el número de impresiones subió +19% y el precio unitario +12%, y lo atribuye a la IA. Aún más convincente es Google: FY26Q1, ingresos por búsqueda +19% e hitos en el volumen de consultas, rompiendo la percepción de que la búsqueda con IA debilita la resiliencia de la publicidad.
Invertir en este tipo de empresas es lo más difícil en identificar la autenticidad de cómo la IA impulsa el negocio. Muchas compañías de aplicaciones de IA con ingresos basados principalmente en publicidad tienen una proporción muy pequeña de ingresos impulsados por la IA, y en cambio existe el riesgo de ser derrocadas por la IA. En cambio, empresas nativas de anuncios con IA como AppLovin: prácticamente cada dólar de ingresos proviene de publicidad impulsada por IA; aunque la valoración sea alta, el potencial real de aumento podría seguir estando subestimado.
Además de publicidad, los avances de aplicaciones de IA en sectores verticales como el de medicina, finanzas fiscales, educación y diseño van relativamente rápido. En estos sectores, el ROI suele ser fácil de cuantificar y la disposición a pagar por IA es fuerte; aun así, la inversión se ajusta mejor si se analiza desde la perspectiva del sector vertical relevante.
Los derrocados: SaaS y servicios de TI
El comercio electrónico “todo en IA”: antes, en un año típico, había que gastar varios millones en la compra de software grande, porque cada empleado necesitaba suscripción a puestos de software que usa con frecuencia. Pero cuando llega la IA y cada empleado recibe un conjunto de agentes, descubren que en realidad no hace falta tanto.
Esto es “la IA que devora el software”: no es solo un relato; es un hecho real que está sucediendo en la industria. Los grandes modelos pueden replicar más rápido y más barato las funciones de SaaS, y además reducen la cantidad de puestos sustituyendo empleados. Gartner estima que para 2030 al menos el 40% del gasto de las empresas en SaaS se trasladará a cobro por uso/Agente/resultado y los ingresos por sistema de puestos bajarán a menos de una quinta parte. Esta redefinición prospectiva del precio se adelanta y presiona a la baja la valoración, mientras la rentabilidad de las empresas de software todavía no empeora. Intuit, Adobe y Workday fueron las tres peores acciones del Nasdaq-100 en la primera mitad de 2026; todas son empresas de software.
Por supuesto, para la segunda mitad de 2026, la realidad ya no es simplemente “SaaS muere”. Se trata de diferenciar entre: transformadores con IA y rezagados de IA:
Empresas como $Salesforce (CRM.US)$ están convirtiendo agentes de IA en una nueva forma de cobrar por consumo/uso; por eso, de momento, las sitúo en la cuarta categoría anterior de “plataforma de Workflow / Agentes”. En cambio, compañías como Intuit, Adobe y Workday: sus iniciativas de IA a corto plazo difícilmente podrán acelerar el crecimiento; por ahora las incluyo fuera de las seis grandes categorías de aplicaciones como una lista de candidatos “potencialmente derrocados”.
Más peligroso que SaaS es la industria de servicios de TI: es el terreno donde la disrupción ya está ocurriendo.
Antes, esta empresa de comercio electrónico gastaba cada año unos cuantos millones en compañías de servicios de TI como Accenture, IBM e Infosys para comprar servicios como implementación de sistemas, desarrollo de software, migración de datos, mantenimiento de ERP y consultoría de TI.
Está claro que, incluso teniendo reservas para reemplazar empleados con IA, reemplazar estos servicios de TI no tendría ningún obstáculo.
Los ingresos de Accenture en el 3T FY2026 estuvieron por debajo de lo esperado y recortó la guía de crecimiento para todo el año; la acción cayó alrededor de 18% en un solo día. La razón profunda es que las empresas, al comprar apresuradamente hardware de cómputo para IA, recortaron drásticamente presupuestos de actualización de software tradicional y servicios de sistemas. IBM también se topó con un problema similar.
Según una encuesta de CIO de Morgan Stanley 2T26, las previsiones de crecimiento del presupuesto de servicios de TI para 2026 son solo de +1,8%, por debajo del +2,1% de 2025; incluso si el presupuesto global de TI mejora, la IA sigue absorbiendo el presupuesto discrecional.
Si el problema de una empresa SaaS es que el propio software puede redefinirse mediante agentes, entonces el problema de los servicios de TI es que el papel de las personas puede ser sustituido por agentes. Esta última es, sin duda, un problema mayor.
Por supuesto, estas empresas de servicios de TI también tienen nuevos negocios: si los clientes encuentran dificultades con el ROI de IA, igual que sucede con una migración a la nube, surge una nueva demanda de servicios de IA; la cuestión es si pueden sustituir la contracción de su negocio anterior.
Resumen
Se puede decir que la industria de software tradicional fue la primera en quedar destrozada por el impacto de la IA, y también fue la primera en prosperar con las aplicaciones nativas de IA. Al principio, el mercado dividía las empresas de software en AI y no-AI. Ahora, la división es: ganadores, perdedores y una tercera categoría de estatus aún por definir. La mayoría está en “estatus por definir”.
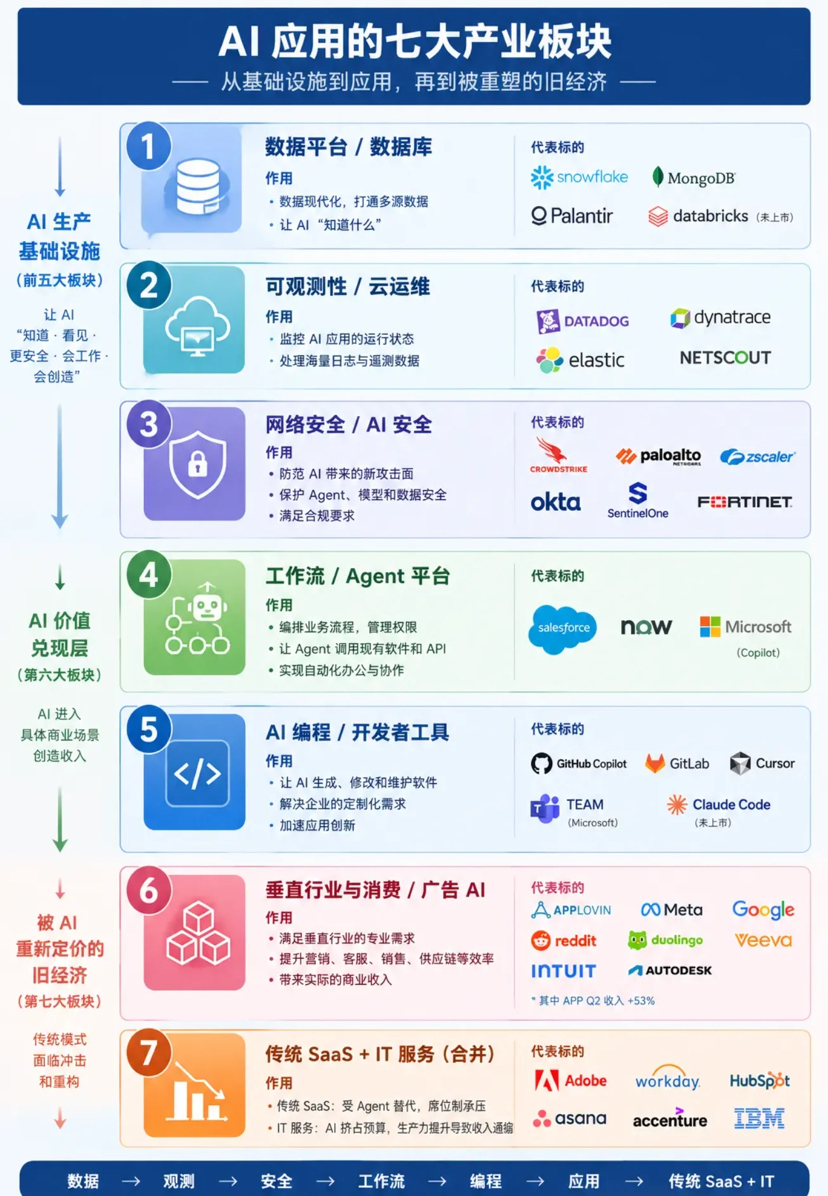
De las siete categorías de aplicaciones anteriores, las primeras tres pertenecen a “ganadores”: servicios de datos, servicios de previsibilidad y ciberseguridad. Sus características son de demanda imprescindible: cuanto más se generaliza la IA, más complejos se vuelven los sistemas y más aumenta la demanda.
Cuarta y quinta categoría: plataformas de Workflow/Agentes y programación con IA. En el estado actual, todavía están “por definirse”, pero cuanto más se generalice la IA, mayor será su papel: incluso pueden convertirse en un nuevo sistema operativo empresarial, cambiando por completo el modelo de negocio de la industria del software.
Sexta categoría: aplicaciones verticales; la diferenciación es enorme, hay que evaluarlas una por una: quiénes son realmente negocios impulsados por IA y quiénes son “falsos IA” empaquetados como concepto.
Por último, está el grupo de los “derrocados”: ahora mismo parecen “perdedores”. Cuanto más se generaliza la IA, más peligroso es el antiguo modelo de negocio; pero tampoco es que no exista ninguna oportunidad del todo.
Las aplicaciones de software impulsadas por IA ya no son una sola industria. Especialmente en casos como la programación, una aplicación nativa: es una disrupción total de los métodos de producción de las empresas. En el futuro, el marco de valoración del software no debería enfocarse solo en el crecimiento de ingresos y el margen de beneficio; también debe fijarse en la cantidad de llamadas de IA, el volumen de ejecución de tareas, la tasa de penetración de procesos automatizados, el grado de dependencia de agentes y la velocidad de migración en la arquitectura de precios.
