

Recientemente revisé los IONS.
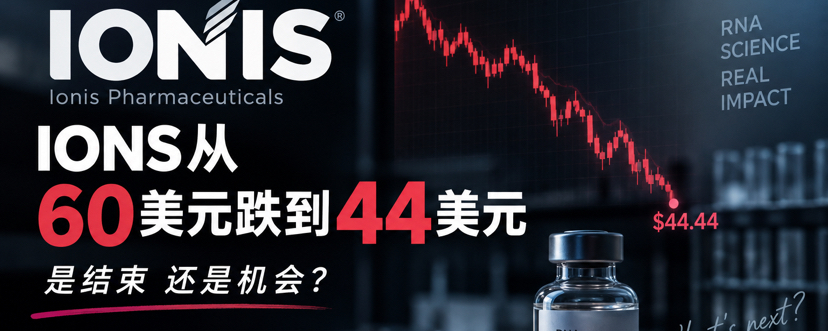
A principios de septiembre aún estaba cerca de 60 dólares; ahora ronda los 44 dólares.
Esta caída fue fuerte; el detonante es muy claro.
El ensayo clínico de fase 3 de pelacarsen, en colaboración entre Ionis y Novartis, no alcanzó el criterio principal de valoración.
Este medicamento está dirigido a Lp(a). En pocas palabras: cuanto más alto es el Lp(a), normalmente más hay que estar alerta ante el riesgo de enfermedad cardiovascular. Pelacarsen sí logró reducir este indicador, pero lo realmente importante es: después de reducirlo, ¿ha disminuido de forma clara el infarto de miocardio, el accidente cerebrovascular y la muerte cardiovascular en los pacientes?
El resultado no cumplió las expectativas.
Además, no es un ensayo pequeño: incluye a más de 8.300 pacientes y se realizó durante aproximadamente 6 años.
Así que si el mercado machaca IONS, creo que es totalmente comprensible.
Pero hasta ahora, al contrario, creo que vale la pena recalcular las cuentas.
Porque lo que falló fue pelacarsen, no todos los medicamentos de Ionis.
Justo un día antes de que saliera este dato negativo, ZANVASTRO acababa de recibir la aprobación de la FDA.
Otro producto que también merece la pena mirar es TRYNGOLZA.
En junio de este año, recibió la aprobación de la FDA para la hipertrigliceridemia severa. Ionis no tiene expectativas bajas para el largo plazo de olezarsen; la previsión de ventas netas anuales pico ya supera los 3.000 millones de dólares.
Este número todavía es solo una expectativa; al final, cuánto se puede vender, hay que esperar a que lo digan los datos de comercialización.
Pero precisamente por eso es que ahora me fijo en IONS.
El mercado ya ha negociado duramente el fracaso de pelacarsen; lo siguiente es calcular cuánto valen las cosas que quedan.
A finales del segundo trimestre, Ionis aún tenía aproximadamente 2.100 millones de dólares en efectivo, equivalentes de efectivo e inversiones a corto plazo, y además ya hay productos comercializados que empiezan a aportar ingresos.
Por supuesto, todavía no es una farmacéutica madura y estable que gane dinero; en la primera mitad del año siguió perdiendo más de 200 millones de dólares.
Por eso, por ahora no voy a pensar que es barato solo porque “bajó de 60 a 44”.
El error más común que cometen las acciones de biotecnología es convertir “cae mucho” en “está infravalorada”.
Ahora prefiero esperar los datos que vienen después.
Especialmente TRYNGOLZA.
Si sus ventas posteriores a la salida al mercado logran materializarse gradualmente y no surgen otros problemas importantes en el resto de la cartera, el mercado quizá empiece a darse cuenta poco a poco: pelacarsen ya no está, pero Ionis no ha desaparecido.
En cambio, si el nuevo fármaco no se vende bien y otros proyectos vuelven a tener problemas, entonces los 44 dólares también pueden seguir bajando.
Así que ahora, para mí, IONS no es una cuestión de:
“¿Se debe comprar a la baja a 44 dólares?”
Es más bien un tema que merece más investigación:
Después de eliminar pelacarsen de la valoración, ¿cuánto vale, en definitiva, lo que le queda a Ionis?
Esa es también la razón por la que pienso seguir siguiéndolo en el futuro.
