De repente hice una cuenta:
Si una persona empieza a invertir a los 25 años, quiere retirarse a los 50, y durante la jubilación mantiene un nivel de vida de 10.000 yuanes al mes, viviendo hasta los 100 años.
Teniendo en cuenta la inflación y que, después de jubilarse, aún se obtiene cierto rendimiento, a los 50 años harían falta aproximadamente unos 8 millones de yuanes en activos.
Si el rendimiento anual compuesto a largo plazo es de 10% a 12%:
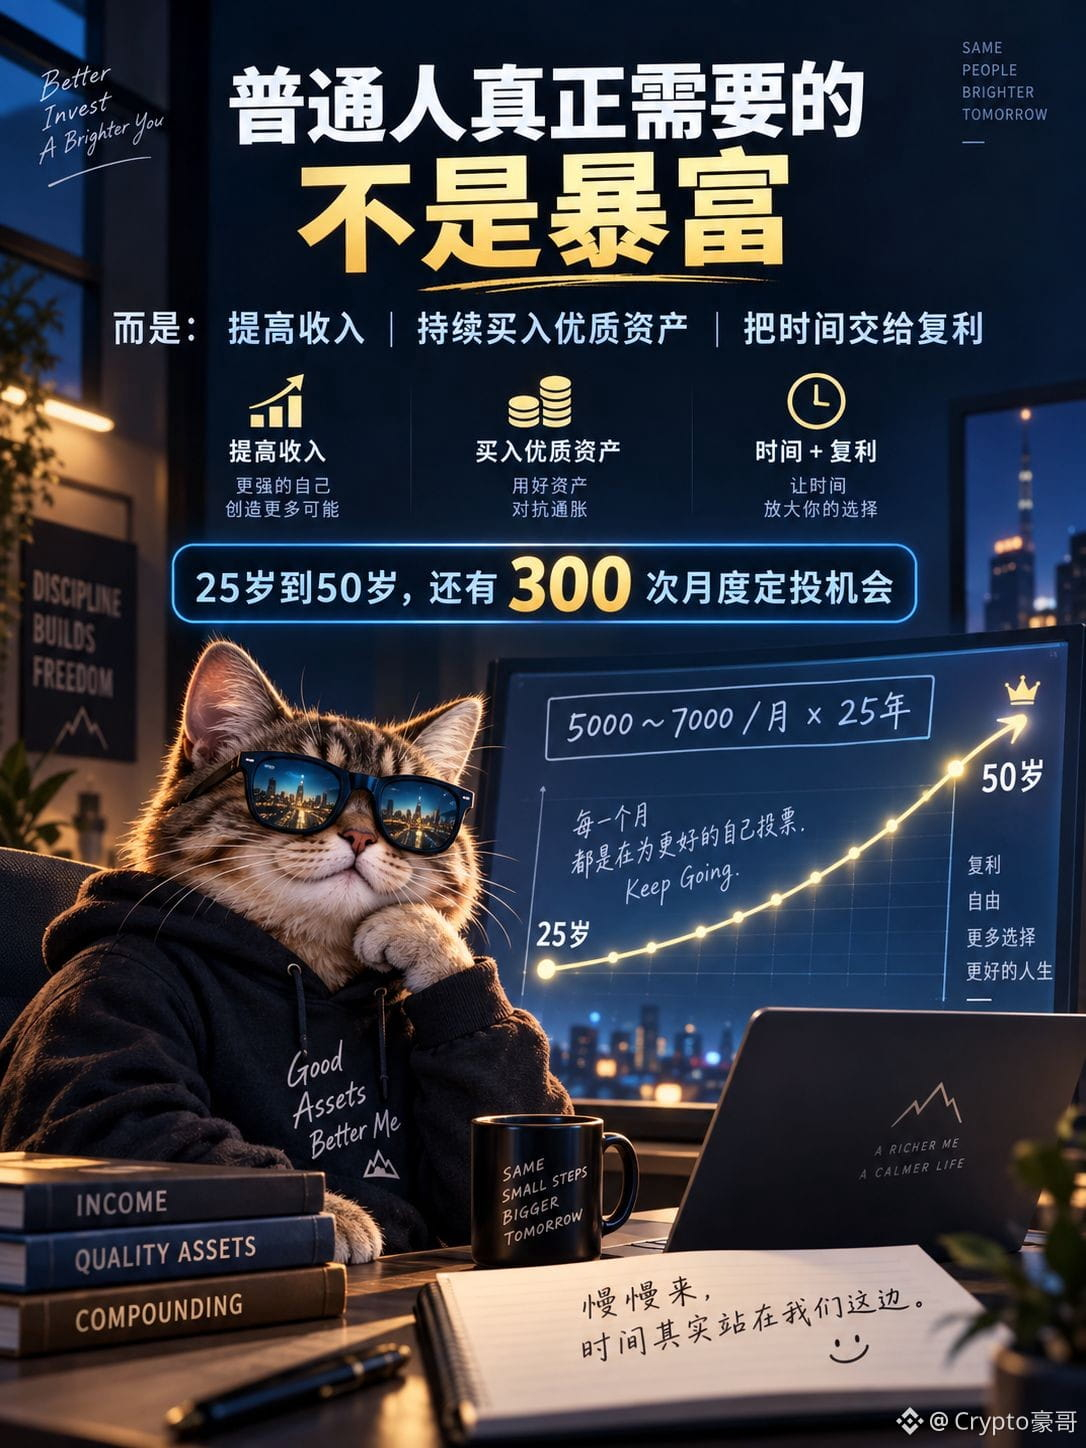
Con aportaciones mensuales continuas de 5.000 a 7.000 yuanes, durante 25 años, en realidad hay una gran oportunidad de lograrlo.
De pronto me di cuenta de que lo que la gente común realmente necesita quizá no es volverse rica de la noche a la mañana.
Sino:
Aumentar los ingresos, seguir comprando activos de buena calidad y dejar que el tiempo trabaje a favor del interés compuesto.
De los 25 a los 50 años, todavía hay exactamente 300 oportunidades de aportaciones mensuales.
Tranquilo, despacio; el tiempo en realidad está de nuestro lado.
Si una persona empieza a invertir a los 25 años, quiere retirarse a los 50, y durante la jubilación mantiene un nivel de vida de 10.000 yuanes al mes, viviendo hasta los 100 años.
Teniendo en cuenta la inflación y que, después de jubilarse, aún se obtiene cierto rendimiento, a los 50 años harían falta aproximadamente unos 8 millones de yuanes en activos.
Si el rendimiento anual compuesto a largo plazo es de 10% a 12%:
Con aportaciones mensuales continuas de 5.000 a 7.000 yuanes, durante 25 años, en realidad hay una gran oportunidad de lograrlo.
De pronto me di cuenta de que lo que la gente común realmente necesita quizá no es volverse rica de la noche a la mañana.
Sino:
Aumentar los ingresos, seguir comprando activos de buena calidad y dejar que el tiempo trabaje a favor del interés compuesto.
De los 25 a los 50 años, todavía hay exactamente 300 oportunidades de aportaciones mensuales.
Tranquilo, despacio; el tiempo en realidad está de nuestro lado.