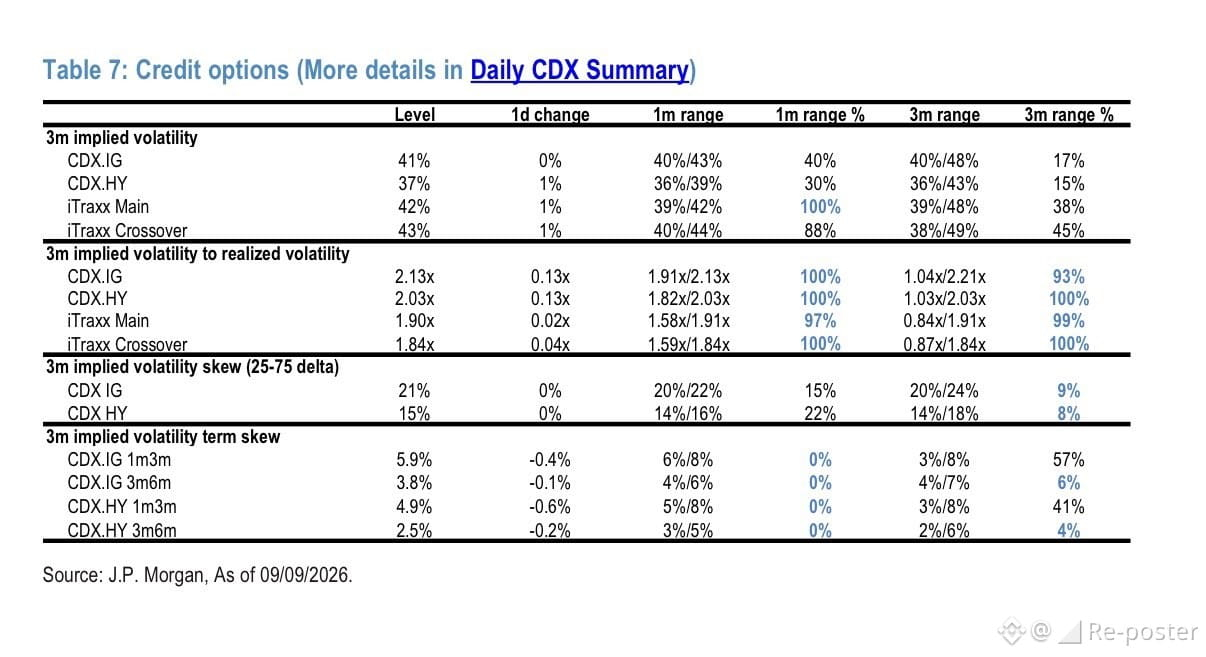
La razón de la volatilidad implícita a realizada de CDX.IG alcanza el percentil 100 del rango de 1 mes en 2.13x; la razón CDX.HY alcanza el percentil 100 del rango de 3 meses en 2.03x
La volatilidad de las opciones sobre crédito está estirada en relación con la realizada tanto en IG como en HY al 10 de septiembre de 2026, según la estrategia diaria de crédito de J.P. Morgan.
La razón de volatilidad implícita a realizada a 3 meses para CDX.IG se sitúa en 2.13x, en el percentil 100 del rango de 1 mes y en el percentil 93 del rango de 3 meses.
CDX.HY está en 2.03x, también en el percentil 100 de los rangos de 1 mes y de 3 meses.
La volatilidad de las opciones sobre crédito está estirada en relación con la realizada tanto en IG como en HY al 10 de septiembre de 2026, según la estrategia diaria de crédito de J.P. Morgan.
La razón de volatilidad implícita a realizada a 3 meses para CDX.IG se sitúa en 2.13x, en el percentil 100 del rango de 1 mes y en el percentil 93 del rango de 3 meses.
CDX.HY está en 2.03x, también en el percentil 100 de los rangos de 1 mes y de 3 meses.