#日本央行加息至31年高位
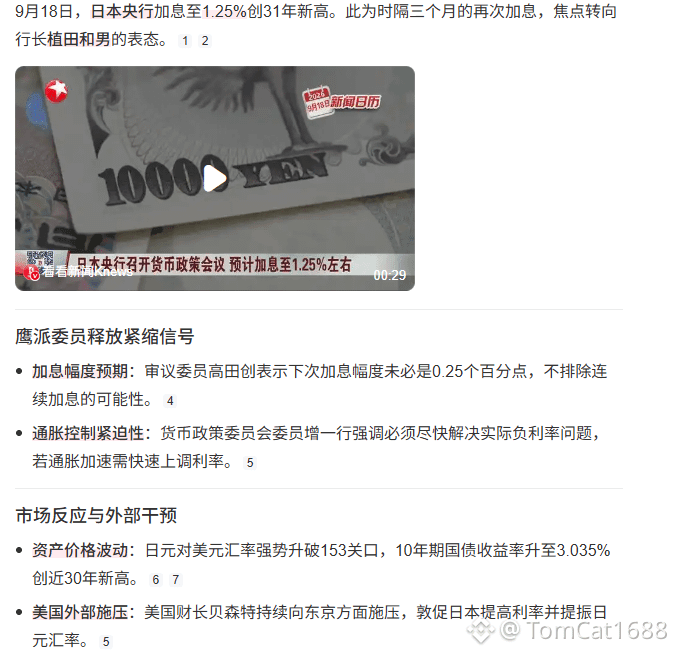
El Banco de Japón, con una votación de 7 a 2, elevó brutalmente el tipo de interés de política del 1,00% al 1,25%: ¡este es el nivel más alto de tipos en 31 años completos desde 1995! La subida de tipos llega solo 3 meses después del último ajuste, ¡marcando el intervalo más corto entre subidas desde 1990!
Pero lo más impactante es que—cuando la subida de tipos se hizo efectiva, ¡el yen en realidad se desplomó! El dólar/yen se disparó más de 70 puntos en poco tiempo y llegó a perforar el nivel de 157. ¿Por qué? Porque dos consejeros votaron en contra; Ueda y Otoko fueron aún más directos al decir: “sin un ritmo de subidas preestablecido, sin un punto final para el tipo de interés”. El mercado lo entendió al instante: ¡esto no es más que una “subida de tipos de tono dovish”!
Mira ahora la cruda verdad del panorama fundamental: el IPC subyacente de Japón lleva 60 meses consecutivos creciendo interanualmente. En agosto, el IPC subyacente fue del 1,7%, pero cuando se retiren los subsidios energéticos, en octubre podría superar directamente el 2% y, antes de marzo de 2027, incluso alcanzar el 3%.
Y la contradicción mortal está en que: la ratio de deuda del gobierno japonés ya supera el 230% del PIB. El gabinete de Takaiti, mientras impulsa con un presupuesto histórico de 122 billones de yenes (el mayor de la historia) para expandir el gasto fiscal, al mismo tiempo el banco central se ve obligado a apretar la política monetaria; fiscal y monetaria quedan severamente desalineadas. ¡La dirección de ambas políticas se rompe!
Subir tipos, no logra prosperidad; apretar, no logra dominar la deuda. El movimiento del Banco de Japón, el mayor “salto” en audacia de los últimos 31 años, no apostó nunca a la inflación, sino a un país que está siendo devorado por problemas estructurales. ¿Cuánto tiempo podrá aguantar?
El Banco de Japón, con una votación de 7 a 2, elevó brutalmente el tipo de interés de política del 1,00% al 1,25%: ¡este es el nivel más alto de tipos en 31 años completos desde 1995! La subida de tipos llega solo 3 meses después del último ajuste, ¡marcando el intervalo más corto entre subidas desde 1990!
Pero lo más impactante es que—cuando la subida de tipos se hizo efectiva, ¡el yen en realidad se desplomó! El dólar/yen se disparó más de 70 puntos en poco tiempo y llegó a perforar el nivel de 157. ¿Por qué? Porque dos consejeros votaron en contra; Ueda y Otoko fueron aún más directos al decir: “sin un ritmo de subidas preestablecido, sin un punto final para el tipo de interés”. El mercado lo entendió al instante: ¡esto no es más que una “subida de tipos de tono dovish”!
Mira ahora la cruda verdad del panorama fundamental: el IPC subyacente de Japón lleva 60 meses consecutivos creciendo interanualmente. En agosto, el IPC subyacente fue del 1,7%, pero cuando se retiren los subsidios energéticos, en octubre podría superar directamente el 2% y, antes de marzo de 2027, incluso alcanzar el 3%.
Y la contradicción mortal está en que: la ratio de deuda del gobierno japonés ya supera el 230% del PIB. El gabinete de Takaiti, mientras impulsa con un presupuesto histórico de 122 billones de yenes (el mayor de la historia) para expandir el gasto fiscal, al mismo tiempo el banco central se ve obligado a apretar la política monetaria; fiscal y monetaria quedan severamente desalineadas. ¡La dirección de ambas políticas se rompe!
Subir tipos, no logra prosperidad; apretar, no logra dominar la deuda. El movimiento del Banco de Japón, el mayor “salto” en audacia de los últimos 31 años, no apostó nunca a la inflación, sino a un país que está siendo devorado por problemas estructurales. ¿Cuánto tiempo podrá aguantar?